2026년 기준 · 계산기 19개 · 가입 없음
그래서 얼마인지,
콕 집어 계산해요.
월급, 세금, 대출, 평수, 날짜까지. 숫자만 넣으면 바로 답이 나옵니다.
자주 찾는 계산기
예시 숫자가 적혀 있습니다. 눌러서 내 숫자로 바꿔 보세요.
연봉 실수령액세금 떼고 실제 받는 월급예) 연봉 4,000만 원이면 한 달에 → 294만 원실업급여하루 얼마를, 며칠 동안 받는지예) 3개월 임금 900만 원 · 3년 근무 → 하루 66,048원퇴직금근무기간·월급으로 퇴직금예) 3년 근무 · 월 300만 원 → 약 880만 원시급·월급·연봉 변환시급 ↔ 월급 ↔ 연봉 바꾸기예) 시급 12,000원이면 → 월 2,508,000원부가세부가세 10% 빼고 더하기예) 110,000원 안의 부가세 → 10,000원대출 이자매달 갚을 돈과 총이자예) 1억 · 연 4% · 30년 → 월 47.7만 원예금·적금 이자만기에 실제로 받는 돈예) 월 50만 원 · 연 3.5% · 1년 → 세후 이자 96,233원평수㎡ ↔ 평 바꾸기예) 아파트 30평은 → 99.17㎡
분야별로 찾기
계산기 19개를 분야별로 모았습니다. 찾는 게 없으면 위 검색창에 물어보세요.
급여·세금8개
돈 계산4개
단위·면적2개
날짜·시간4개
생활1개
자격증 시험일정과 응시자격은 같은 곳이 만든 자격콕에서 →
숫자가 왜 그렇게 나오는지
읽을거리 79편 모두 보기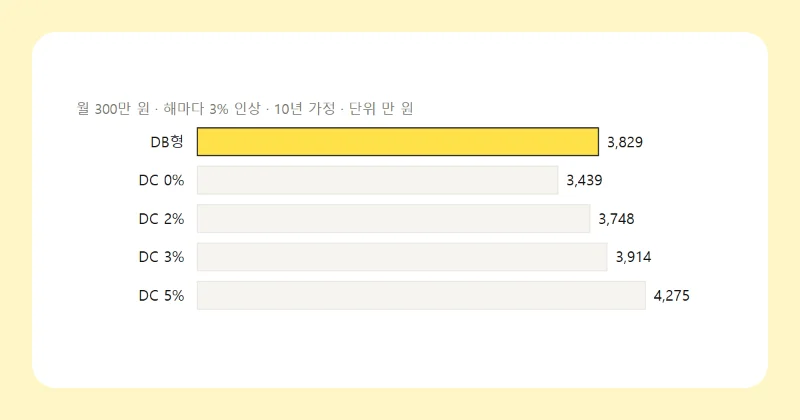 급여퇴직연금 DB형 DC형 차이 계산 — 월급 오를 때 수익률별 금액 비교DB형은 퇴직 직전 평균임금 × 근속, DC형은 연간 임금총액의 12분의 1 이상을 넣고 운용 결과로 갈립니다. 월 300만 원·연 3% 인상·10년이면 DB 약 3,829만 원, DC 수익률 0%면 3,439만 원.
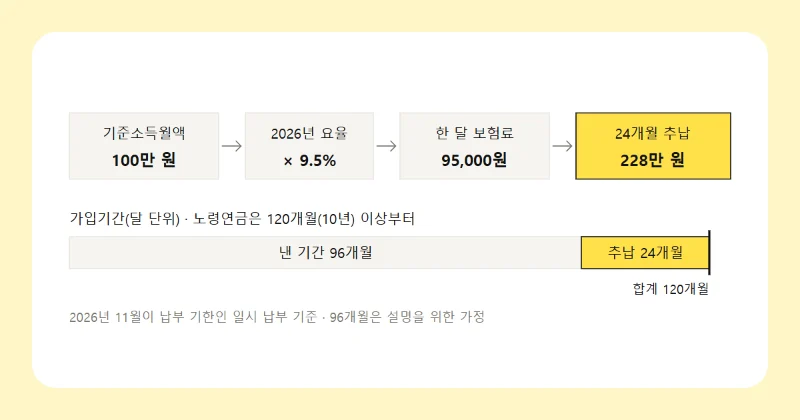 돈국민연금 추납 — 대상 기간, 9.5% 계산식, 10년 미만·최대 60회 분할국민연금 추납은 납부예외·적용제외·군 복무 기간을 10년 미만 범위에서 나중에 내는 제도입니다. 2026년 요율 9.5%로 기준소득월액 100만 원, 24개월이면 228만 원이고 60회 범위에서 나눠 낼 수 있습니다.
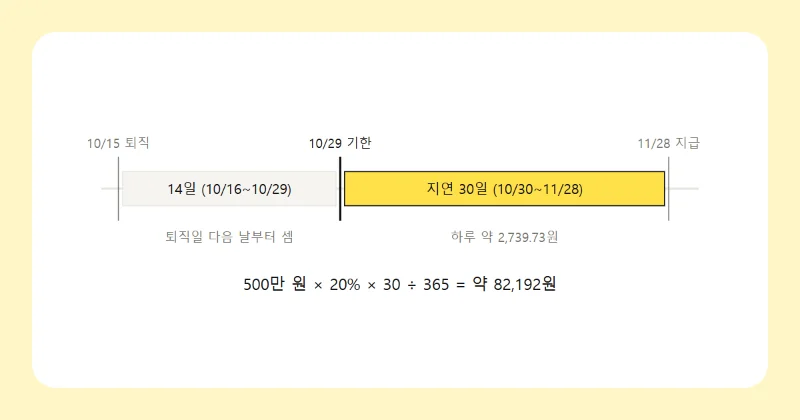 급여퇴직금·월급 늦게 받으면 지연이자 연 20% — 퇴사 후 14일 세는 법퇴사하면 임금과 퇴직금은 지급 사유가 생긴 날부터 14일 안에 받아야 하고, 넘기면 연 20% 지연이자가 붙습니다. 퇴직금 500만 원을 30일 늦게 받으면 약 82,192원입니다. 기한 세는 법과 예외, 진정 절차를 정리했습니다.
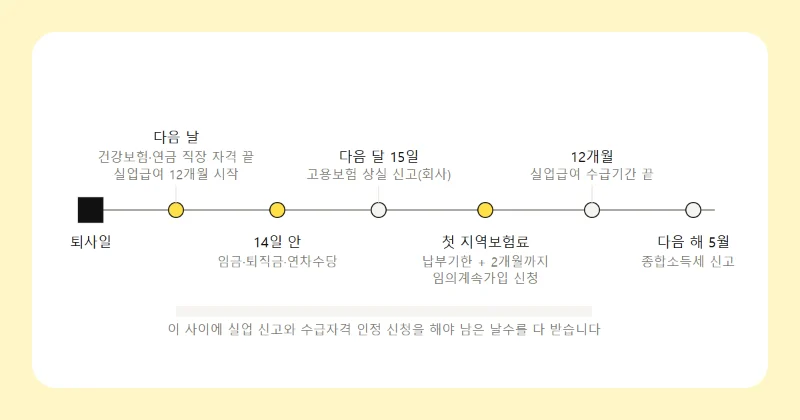 급여퇴사하면 챙길 돈과 신청 순서 — 퇴직금 14일, 실업급여, 건강보험, 연말정산퇴사하면 임금·퇴직금·남은 연차수당은 14일 안에 정산되고, 실업급여는 이직 다음 날부터 12개월 안에 받아야 합니다. 건강보험 임의계속가입은 첫 지역보험료 납부기한 뒤 2개월까지 신청합니다.
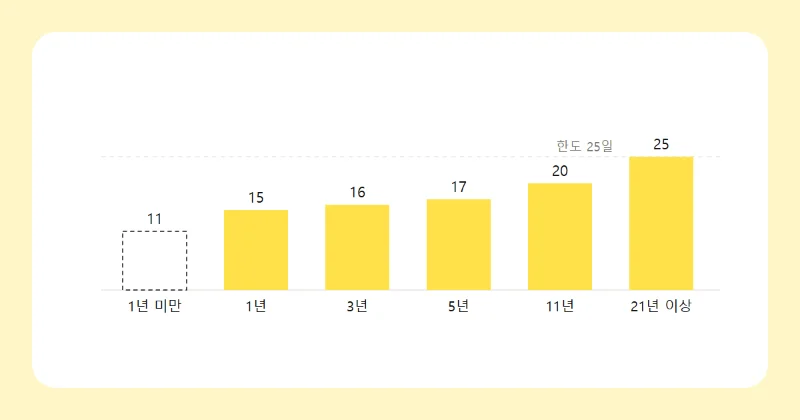 급여연차 발생 기준 — 1년 미만 11일, 15일, 근속별 개수와 미사용 연차수당연차는 1년 미만 월 1일(최대 11일), 1년 80% 출근 시 15일, 3년차부터 2년마다 1일 늘어 최대 25일입니다. 근속별 개수표, 회계연도 기준 정산, 사용촉진과 미사용수당을 조문으로 정리했습니다.
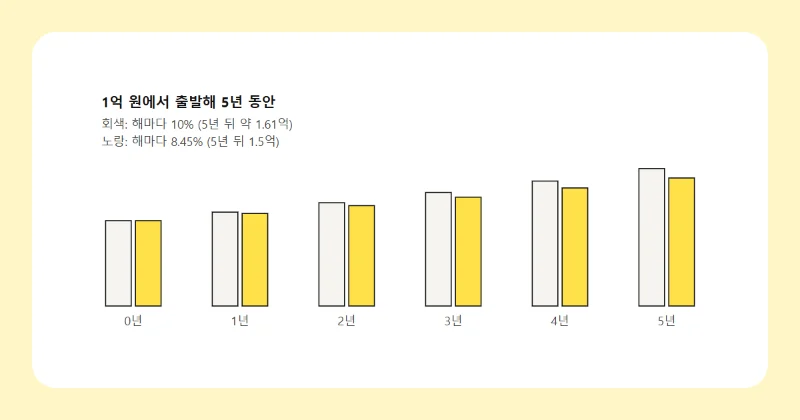 돈연평균 증가율 계산 — 5년에 50% 올랐으면 해마다 10%가 아니라 8.45%1억 원이 5년 뒤 1억 5천만 원이 됐다면 연평균 증가율은 50 ÷ 5 = 10%가 아니라 약 8.45%입니다. 오르고 내림이 섞이면 단순 평균은 더 틀립니다. +50% 뒤 −50%는 제자리가 아니라 −25%입니다.
이곳의 계산은 이렇게 합니다
넣은 숫자는 화면 안에서만 계산하고 어디로도 보내지 않습니다. 연봉이나 퇴직금처럼 개인적인 숫자를 넣어도 저장되거나 기록되지 않습니다.
공식이 해마다 바뀌지 않는 계산(평수, 퍼센트, 날짜, 단위)은 정해진 식 그대로입니다. 4대보험 요율, 최저임금, 근로소득 간이세액표처럼 해마다 바뀌는 값을 쓰는 계산기는 쪽 위에 "몇 년 기준"과 근거 조항을 적어 두었고, 새 값이 고시되면 고칩니다.
결과를 쓸 때 주의할 것
여기서 나온 금액은 참고용입니다. 실제 급여명세서, 퇴직금, 대출 상환액은 회사 규정이나 금융기관 약정, 비과세 항목처럼 계산기가 모르는 조건에 따라 달라집니다. 계약이나 신고처럼 금액이 확정되는 일에는 해당 기관의 계산을 한 번 더 확인하세요.