매달 갚을 돈—
은행은 일 단위로 이자를 계산하거나 원 단위를 절사해 몇 원~몇백 원 다를 수 있습니다. 변동금리는 금리가 바뀌는 시점부터 다시 계산됩니다.
상환 방식 비교
달마다 갚는 돈
세 가지 상환 방식
- 원리금균등: 원금과 이자를 합친 금액을 매달 똑같이 냅니다. 초반에는 이자 비중이 크고 원금은 조금씩 줄다가, 뒤로 갈수록 원금 비중이 커집니다. 매달 나가는 돈이 일정해 생활비 계획을 세우기 쉬워 주택담보대출에서 많이 고릅니다.
- 원금균등: 원금을 기간으로 똑같이 나눠 갚고, 이자는 남은 원금에 붙습니다. 첫 달 부담이 가장 크고 갈수록 줄어듭니다. 원금이 빨리 줄어 세 방식 중 총이자가 가장 적습니다.
- 만기일시: 기간 동안 이자만 내고 원금은 마지막에 한꺼번에 갚습니다. 매달 부담은 가장 작지만 원금이 끝까지 그대로라 총이자가 가장 많습니다. 전세자금대출이나 단기 신용대출에서 흔합니다.
금리 1%p가 얼마인지 감 잡기
1억 원을 30년 원리금균등으로 빌릴 때 연 4%면 매달 약 47만 7천 원, 연 5%면 약 53만 7천 원입니다. 금리 1%p 차이가 매달 6만 원, 30년이면 2천만 원이 넘는 차이가 됩니다. 위 계산기에서 금리만 바꿔 보면 바로 확인할 수 있습니다.
거치기간을 두면
거치기간에는 이자만 내고 원금은 갚지 않습니다. 그 사이 부담은 작지만, 남은 기간에 같은 원금을 몰아서 갚아야 해서 거치 뒤 월 상환액이 커지고 총이자도 늘어납니다.
실제 대출과 다를 수 있는 것
이 계산기는 매달 같은 금리(연 금리 ÷ 12)로 계산합니다. 은행은 실제 일수로 이자를 계산하거나 중도상환수수료, 변동금리 조정, 원 단위 절사를 적용하므로 약정서의 상환 스케줄과 조금 다를 수 있습니다.
같이 읽으면 좋은 글
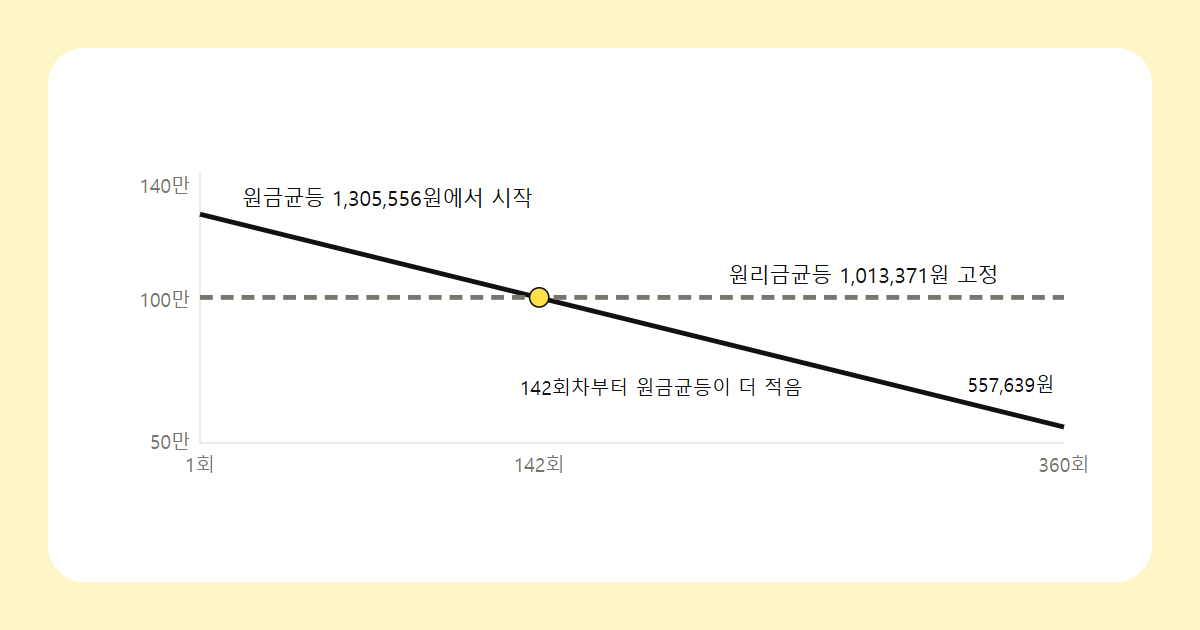 돈원리금균등과 원금균등 차이 — 2억 원 30년 대출로 첫 달·10년 뒤·총이자 비교2억 원을 연 4.5%, 30년으로 빌리면 원리금균등은 매달 1,013,371원, 원금균등은 첫 달 1,305,556원에서 시작해 줄어듭니다. 총이자는 약 1억 6,481만 원과 1억 3,538만 원입니다.
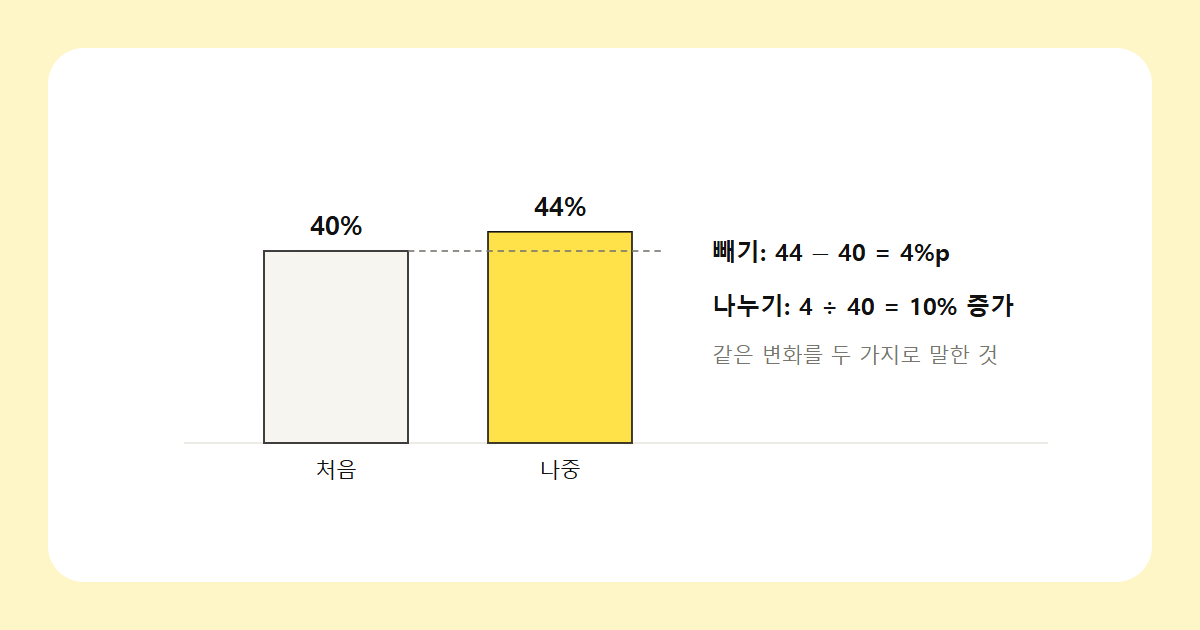 돈퍼센트와 퍼센트포인트(%p) 차이 — 금리 1%p는 대출 이자로 얼마일까4%→5%는 1%p 오른 것이면서 25% 늘어난 것입니다. 1억 원을 30년 원리금균등으로 빌리면 월 상환액이 477,415원에서 536,822원으로 59,407원 늘어납니다.
자주 묻는 질문
원리금균등과 원금균등 중 무엇이 유리한가요?
총이자만 보면 원금균등이 적습니다. 다만 첫 달 부담이 커서, 초반 현금 흐름이 빠듯하면 매달 같은 금액인 원리금균등을 고르는 경우가 많습니다.
1억을 연 4%로 30년 빌리면 한 달에 얼마인가요?
원리금균등이면 매달 약 47만 7천 원이고 30년 동안 총이자는 약 7,187만 원입니다. 원금균등이면 첫 달 약 61만 1천 원에서 점점 줄어듭니다.
계산 결과가 은행 안내와 조금 달라요.
은행은 실제 날수로 이자를 계산하거나 원 단위를 절사합니다. 몇 원에서 몇백 원 차이는 그 때문입니다. 정확한 금액은 대출 약정서의 상환 스케줄을 보세요.