급여
퇴직연금 DB형 DC형 차이 계산 — 월급 오를 때 수익률별 금액 비교
회사가 퇴직연금에 가입해 있다면 DB형인지 DC형인지에 따라 나중에 받는 돈을 정하는 식이 다릅니다. 두 제도가 무엇인지와 퇴직금을 받는 조건은 퇴직금 받는 조건 글에 정리해 두었고, 여기서는 같은 사람이 같은 기간 일했을 때 두 방식으로 각각 얼마가 되는지를 숫자로 따라가 봅니다.
DB형은 받을 돈이, DC형은 넣을 돈이 정해져 있습니다
근로자퇴직급여 보장법 제2조는 확정급여형(DB)을 "근로자가 받을 급여의 수준이 사전에 결정되어 있는" 제도로, 확정기여형(DC)을 사용자가 "부담하여야 할 부담금의 수준이 사전에 결정되어 있는" 제도로 정의합니다. 이름 그대로 한쪽은 결과가, 다른 쪽은 넣는 돈이 고정입니다.
DB형의 급여 수준은 제15조가 정합니다. 퇴직일을 기준으로 산정한 일시금이 계속근로기간 1년에 30일분 이상의 평균임금이 되어야 하므로, 퇴직금과 같은 식입니다. 평균임금은 산정 사유가 생긴 날 이전 3개월 동안 받은 임금 총액을 그 기간 총일수로 나눈 금액입니다(근로기준법 제2조 제1항 제6호). 적립금을 굴린 결과가 이 수준에 못 미치면, 회사가 지급 사유가 생긴 날부터 14일 안에 부족한 금액을 근로자에게 줘야 합니다(제17조 제3항).
DC형은 제20조 제1항에 따라 회사가 가입자의 "연간 임금총액의 12분의 1 이상"에 해당하는 부담금을 현금으로 가입자 계정에 넣고, 제3항에 따라 매년 1회 이상 정기적으로 납입합니다. 그 뒤 얼마가 되느냐는 적립금을 어떻게 운용했느냐에 달려 있습니다. 운용방법은 가입자가 스스로 고르고 반기마다 1회 이상 바꿀 수 있으며, 퇴직연금사업자는 반기마다 위험과 수익구조가 다른 세 가지 이상의 방법을 제시해야 합니다(제21조). 근로자가 따로 추가 부담금을 넣을 수도 있습니다(제20조 제2항).
월급이 해마다 오르는 사람으로 계산해 보면
아래 가정은 계산을 보여 주려고 정한 것입니다. 첫해 월급 300만 원, 상여금 없음, 해마다 3%씩 인상, 10년 근무 뒤 퇴직. DC형 부담금은 법정 최소인 연간 임금총액의 12분의 1을 해마다 연말에 한 번 넣는다고 보고, 수수료와 세금은 빼고 셉니다.
DB형은 마지막 해 월급만 봅니다. 10년째 월급은 3,914,320원이고, 퇴직 직전 3개월을 92일로 잡으면 1일 평균임금은 11,742,960원 ÷ 92 = 127,640원입니다. 여기에 30일과 10년을 곱하면 약 3,829만 2천 원입니다. 계산을 쉽게 하려고 10년을 그대로 곱했고, 퇴직금 계산기는 재직일수를 365로 나눠 쓰기 때문에 결과가 조금 다를 수 있습니다.
DC형은 해마다 넣은 돈이 쌓입니다. 첫해 연간 임금총액 3,600만 원의 12분의 1인 300만 원으로 시작해 10년째에는 391만 4,320원을 넣고, 10년간 넣은 돈의 합은 3,439만 1,638원입니다. 여기에 운용수익이 붙습니다. 연말에 넣은 돈이 남은 기간 동안 해마다 같은 수익률로 불어난다고 가정하면 결과는 이렇습니다.
| 방식 | 가정한 연 수익률 | 퇴직 때 금액 |
|---|---|---|
| DB형 | (수익률과 무관) | 약 3,829만 2천 원 |
| DC형 | 0% | 약 3,439만 2천 원 |
| DC형 | 2% | 약 3,747만 7천 원 |
| DC형 | 3% | 약 3,914만 3천 원 |
| DC형 | 5% | 약 4,274만 7천 원 |
숫자가 갈리는 이유
DB형은 10년 전체를 마지막 해 임금으로 다시 셉니다. 월급이 300만 원이던 첫해 몫도 퇴직할 때는 391만 원대 월급 기준으로 계산되는 셈입니다. DC형은 첫해에 넣은 300만 원이 그대로 남고, 그 뒤로 불어나는 것은 운용수익뿐입니다. 그래서 이 예시에서는 운용수익률이 임금 인상률 3%와 비슷해질 때 두 금액이 거의 같아지고, 그보다 낮으면 DB형이, 높으면 DC형이 많았습니다.
임금이 오르지 않거나 퇴직 직전에 줄어드는 경우에는 결과가 달라집니다. DB형은 낮아진 마지막 임금으로 전체를 계산하지만, DC형은 이미 넣은 해의 부담금이 줄지 않습니다. 운용수익률 역시 미리 알 수 있는 값이 아니라서, 위 표의 수익률은 비교를 위한 가정일 뿐 어느 수준을 기대할 수 있다는 뜻이 아닙니다. 해마다 같은 돈을 넣고 이자가 붙는 구조는 예금·적금 이자 계산기로 감을 잡아 볼 수 있지만, 퇴직연금 적립금의 운용 결과와 같다고 볼 수는 없습니다.
DB형에서 DC형으로 바꾸려면
법 제4조 제3항은 회사가 이미 설정한 퇴직급여제도를 다른 종류로 바꾸려면 근로자 과반수가 가입한 노동조합, 없으면 근로자 과반수의 동의를 받도록 합니다. DC형을 설정하는 회사는 이 동의를 얻어 부담금, 운용방법, 중도인출 등을 담은 확정기여형퇴직연금규약을 만들어 고용노동부장관에게 신고합니다(제19조 제1항).
제도를 설정하기 전 그 사업에서 일한 기간도 가입기간에 넣을 수 있고, 이때 퇴직금을 중간정산한 기간은 빠집니다(제14조 제2항, 제19조 제2항으로 DC형에 준용). 회사가 한 사람에게 DB형과 DC형을 함께 설정하는 방법도 있는데, 이때는 두 제도의 설정 비율 합이 1 이상이어야 합니다(제6조). 기존 DB형 적립금을 DC형 계정으로 어떻게 넘기는지, 근로자가 혼자 골라 바꿀 수 있는지는 이 글에서 본 조문에 따로 적혀 있지 않았습니다. 회사의 퇴직연금 규약이나 담당자, 고용노동부 고객상담센터(국번 없이 1350)에서 확인해 보시기 바랍니다. 이 글은 제도를 설명한 것이고 특정 상품이나 운용방법을 권하지 않습니다.
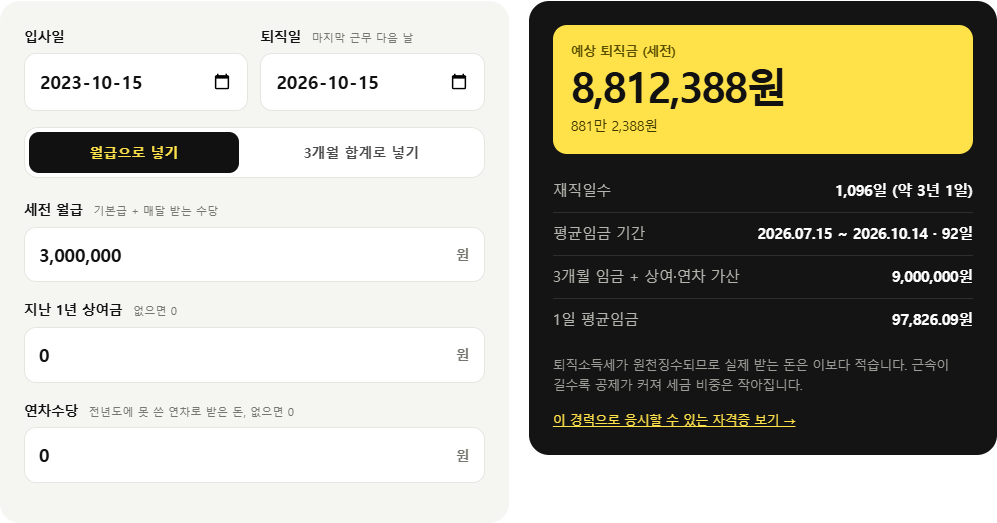
직접 계산해 보기: 퇴직금 계산기 · 예금·적금 이자 계산기
근거: 근로자퇴직급여 보장법 제2조 제8호·제9호, 제4조, 제6조, 제13조~제22조(2026. 9. 18. 시행본) · 근로기준법 제2조 제1항 제6호(2026. 10. 8. 시행본) · 예시 금액은 본문 가정으로 직접 계산