무엇이 빠지나요
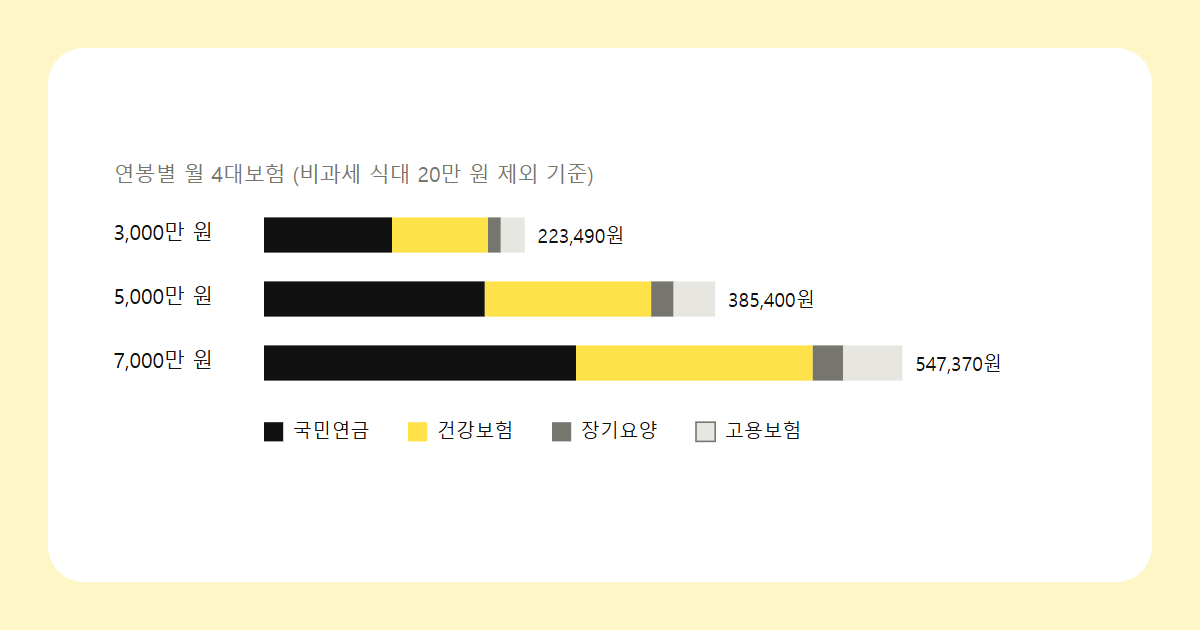
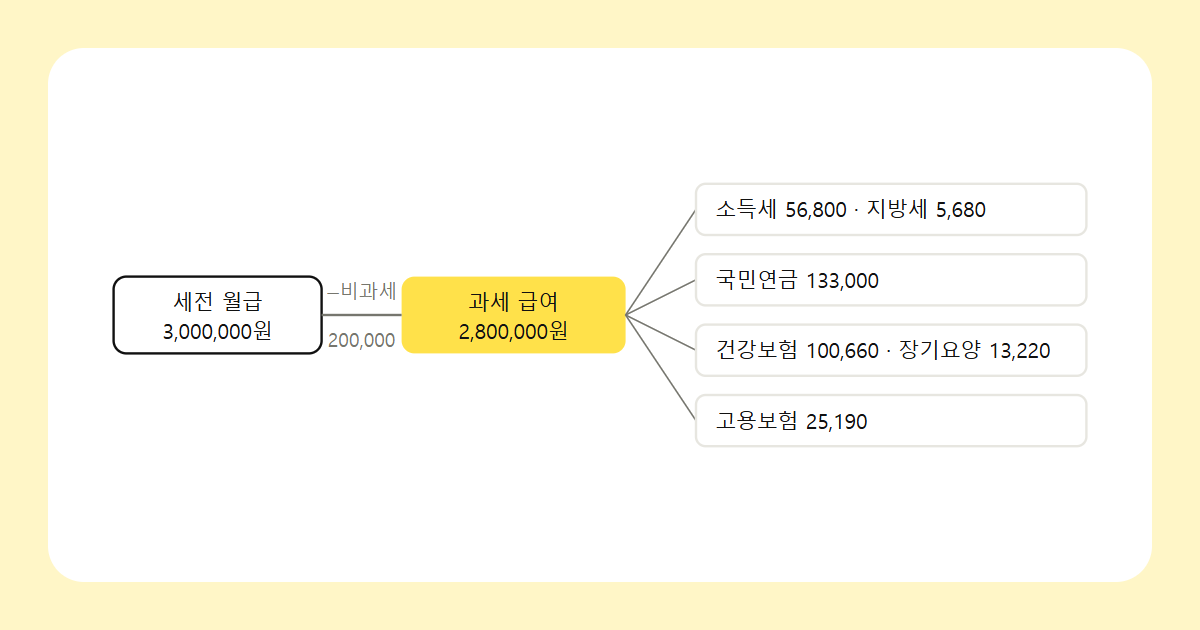
월급에서는 4대보험 가운데 셋(국민연금, 건강보험, 고용보험)과 건강보험에 붙는 장기요양보험, 그리고 소득세와 지방소득세가 빠집니다. 산재보험은 회사가 전액 내므로 월급에서 빠지지 않습니다.
| 항목 | 2026년 근로자 부담 | 계산 기준 |
|---|---|---|
| 국민연금 | 4.75% | 기준소득월액 (월 41만~659만 원 사이로 맞춤) |
| 건강보험 | 3.595% | 보수월액 (비과세 제외) |
| 장기요양보험 | 건강보험료 × 13.14% | 건강보험료에 0.9448/7.19를 곱함 |
| 고용보험 | 0.9% | 보수 (비과세 제외) |
| 소득세 | 간이세액표 | 비과세 뺀 월급여와 공제대상가족 수로 표에서 찾음 |
| 지방소득세 | 소득세의 10% | 지방세법 제103조의13 |
국민연금은 2025년 9%에서 2026년 9.5%로 올랐고(근로자 몫은 4.5%→4.75%), 2033년 13%가 될 때까지 해마다 0.5%p씩 오릅니다. 건강보험료율은 7.09%에서 7.19%가 됐습니다.
소득세는 간이세액표에서 찾습니다
회사가 매달 떼는 소득세는 1년 세금을 정확히 계산한 것이 아니라, 국세청 근로소득 간이세액표에서 월급여와 공제대상가족 수에 맞는 칸을 찾아 미리 떼는 금액입니다. 이 계산기도 2026년 3월 1일부터 적용하는 표(소득세법 시행령 별표 2)의 숫자를 그대로 씁니다. 월급여 1,000만 원이 넘으면 표 아래에 적힌 공식으로 계산합니다.
- 공제대상가족: 본인을 포함해 기본공제를 받는 가족 수입니다. 소득이 없는 배우자, 부양하는 부모와 자녀를 넣습니다.
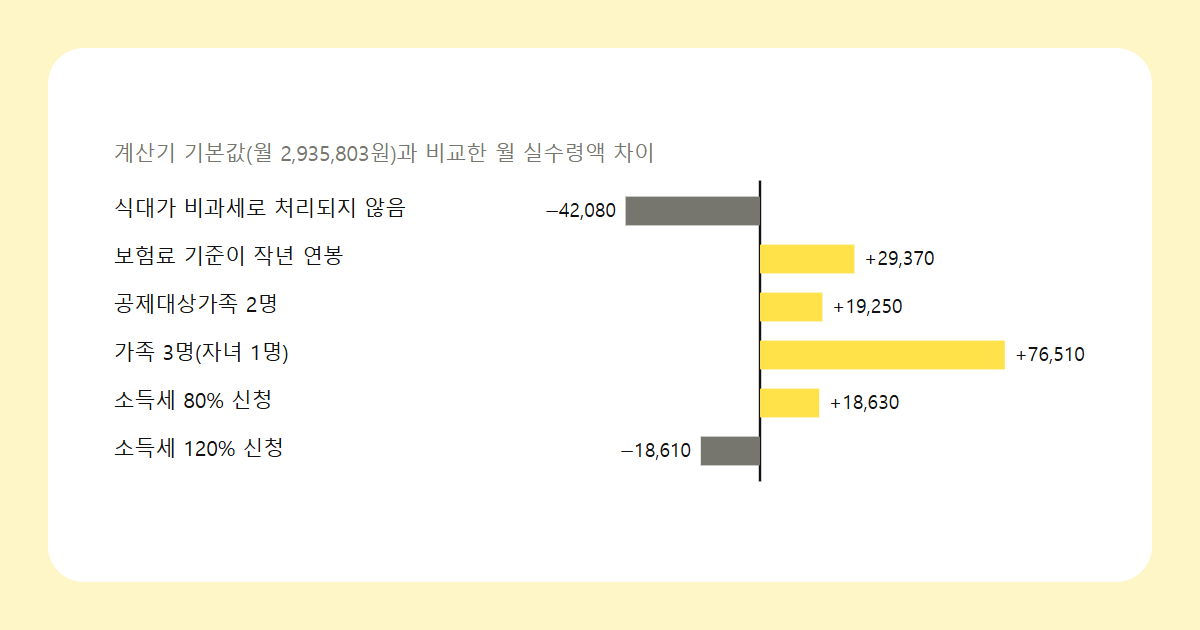
- 8~20세 자녀: 이 나이 자녀가 있으면 표 세액에서 1명 20,830원, 2명 45,830원, 3명부터는 1명당 33,330원을 더 뺍니다.
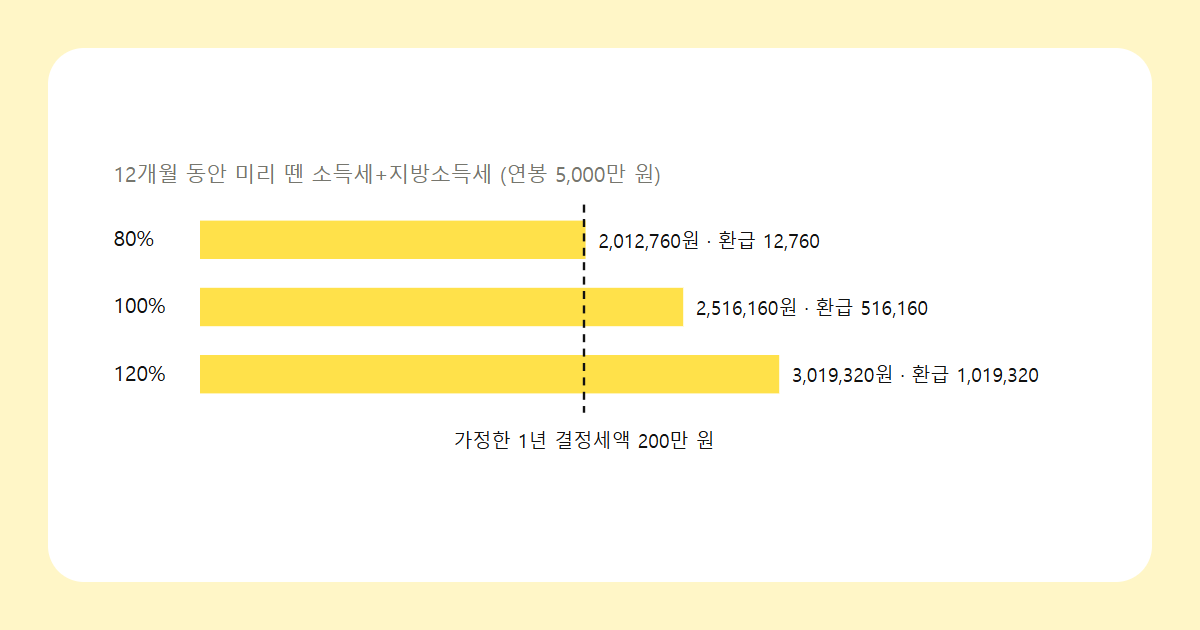
- 80%·120%: 근로자가 신청하면 표 세액의 80%나 120%로 뗄 수 있습니다(소득세법 시행령 제194조). 적게 떼면 연말정산 때 더 내고, 많이 떼면 돌려받는 몫이 커집니다.
연말정산을 하면 달라집니다
매달 뗀 소득세는 추정치라서, 이듬해 2월 연말정산에서 실제 세금과 맞춥니다. 카드 사용액, 보험료, 의료비, 월세 같은 공제를 넣으면 실제 세금이 줄어 돌려받고, 공제가 적으면 더 냅니다. 그래서 연간 실제 손에 쥐는 돈은 이 계산기의 월 실수령액 × 12와 연말정산 결과를 더한 금액입니다.
비과세 수당은 어떻게 넣나요
식대(월 20만 원까지), 자가운전보조금(월 20만 원까지), 출산·보육수당(월 20만 원까지)처럼 세금과 4대보험을 매기지 않는 수당이 있습니다. 급여명세서에서 비과세로 표시된 금액을 합해 넣으면 됩니다. 모르면 기본값 20만 원(식대)으로 두세요.
근거: 국민연금법 부칙(법률 제20903호) 제4조, 국민건강보험법 시행령 제44조, 노인장기요양보험법 제9조·시행령 제4조, 고용보험료징수법 시행령 제12조, 소득세법 시행령 제194조·별표 2, 지방세법 제103조의13, 소득세법 제12조