급여
퇴사하면 챙길 돈과 신청 순서 — 퇴직금 14일, 실업급여, 건강보험, 연말정산
회사를 그만두면 돈이 들어오는 일과 내가 신청해야 하는 일이 한꺼번에 생깁니다. 들어오는 쪽은 회사가 기한 안에 처리하지만, 실업급여와 건강보험 임의계속가입은 내가 신청하지 않으면 기한이 그냥 지나갑니다. 퇴직금을 받을 자격과 제도 차이는 퇴직금 받는 조건 글에 있어서, 여기서는 퇴사일 다음부터 무엇이 언제 오는지만 날짜 순서로 봅니다.
14일 안에 회사가 정산할 돈
근로기준법 제36조는 근로자가 퇴직하면 지급 사유가 생긴 때부터 14일 안에 임금, 보상금, 그 밖의 모든 금품을 주도록 합니다. 마지막 달 월급, 퇴직금, 쓰지 못하고 남은 연차에 대한 수당이 여기에 들어갑니다. 특별한 사정이 있으면 당사자가 합의해 기일을 늦출 수 있습니다.
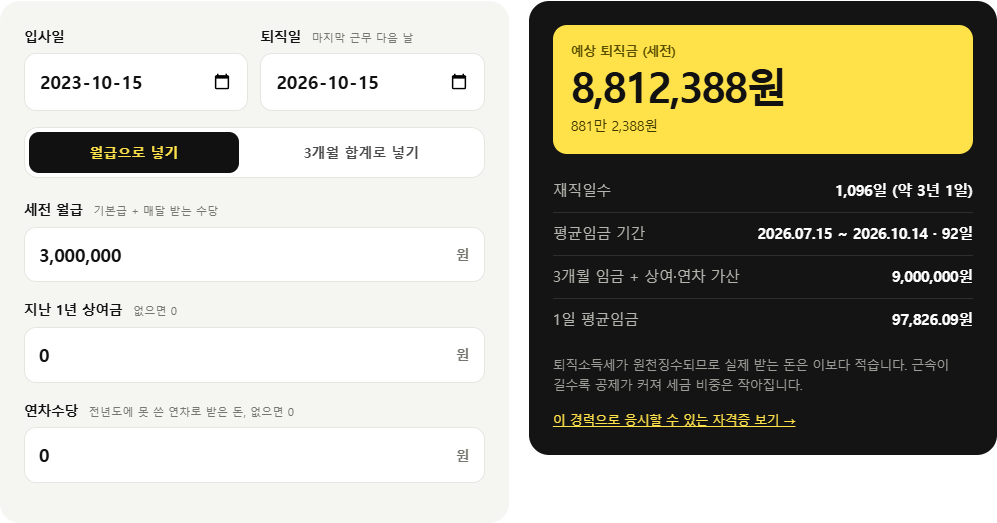
퇴직금은 근로자퇴직급여 보장법 제9조에 따라 같은 14일 안에 주되, 원칙은 근로자가 지정한 개인형퇴직연금(IRP) 계정으로 옮기는 방식입니다. 계정을 지정하지 않으면 근로자 명의의 IRP 계정으로 이전됩니다. 그래서 퇴사 전에 받을 IRP 계좌를 정해 회사에 알려 두는 경우가 많습니다. 55세 이후 퇴직 같은 예외와 금액 계산은 퇴직금 계산기에서 볼 수 있습니다.
회사는 고용보험 피보험자격 상실 신고도 합니다. 기한은 퇴사한 날이 속한 달의 다음 달 15일까지이고, 근로자가 더 일찍 해 달라고 하면 지체 없이 해야 합니다(고용보험법 시행령 제7조). 실업급여를 받으려면 회사에 이직확인서를 요청할 수 있고, 회사는 이를 발급해야 합니다(고용보험법 제42조 제3항).
실업급여는 12개월 안에 받아야 끝까지 받습니다
고용보험법 제48조는 구직급여를 이직일 다음 날부터 12개월 안에서, 정해진 날수까지만 주도록 합니다. 신청이 늦어 12개월이 끝나면 날수가 남아 있어도 더 받지 못합니다. 실업을 신고한 날부터 7일은 대기기간이라 급여가 나오지 않습니다(제49조).
순서는 이렇습니다. 이직 후 지체 없이 직업안정기관에 실업을 신고하는데(제42조 제1항), 이 신고에는 구직 신청과 수급자격 인정 신청이 함께 들어갑니다(제2항). 구직 신청은 전산망으로 하고, 그 뒤 수급자격 인정신청서를 거주지 관할 고용센터 등에 냅니다(시행령 제61조). 하루 얼마를 며칠 받는지는 실업급여 계산기로 미리 볼 수 있고, 금액과 날수가 정해지는 방식은 실업급여 조건과 금액 글에 자세히 적어 두었습니다. 스스로 그만둔 경우는 자진퇴사 실업급여 글을 보세요.
건강보험: 지역가입자로 바뀌고, 임의계속가입은 신청해야
퇴사하면 사용관계가 끝난 날의 다음 날 직장가입자에서 자격이 바뀝니다(국민건강보험법 제9조 제1항 제3호). 새 직장에 들어가거나 가족의 피부양자가 되지 않으면 지역가입자가 되고, 그때부터 지역보험료가 나옵니다. 공단이 자료로 자격 변동을 확인한 경우에는 첫 보험료 고지 때 그 내용을 알려 줍니다(제9조의2).
지역보험료가 부담스러우면 임의계속가입을 고를 수 있습니다. 조건과 기한은 제110조와 시행규칙 제62조에 있습니다.
| 항목 | 내용 |
|---|---|
| 조건 | 퇴사일 이전 18개월 동안 직장가입자 자격을 유지한 기간이 합쳐서 1년 이상 |
| 신청 기한 | 지역가입자가 된 뒤 처음 지역보험료를 고지받은 날부터, 그 납부기한에서 2개월이 지나기 전까지 |
| 유지 기간 | 퇴사 다음 날부터 36개월을 넘지 않는 범위(재취업 등으로 자격이 바뀌기 전날까지, 시행령 제77조) |
| 보험료 | 최근 12개월 보수월액의 평균을 기준으로 하고, 전액을 본인이 냄. 고시에 따라 일부 경감 가능 |
| 주의 | 신청 뒤 처음 낼 보험료를 납부기한부터 2개월이 지날 때까지 안 내면 자격을 유지할 수 없음 |
지역보험료와 임의계속가입 보험료 중 어느 쪽이 적은지는 사람마다 다릅니다. 신청 기한이 첫 고지서를 기준으로 잡혀 있으니, 고지서를 받은 뒤 두 금액을 공단에 물어 비교할 시간은 있습니다.
국민연금 납부예외와 중도 퇴사자 연말정산
국민연금 사업장가입자 자격도 사용관계가 끝난 날의 다음 날 끝납니다(국민연금법 제12조). 그 뒤 지역가입자가 되는데 실직으로 보험료를 낼 수 없다면 제91조 제1항 제1호에 따라 그 기간 동안 내지 않을 수 있고, 이를 위해 공단에 납부 예외 신청을 합니다(시행령 제61조). 대신 그 기간은 가입기간에 들어가지 않습니다(제91조 제2항).
근로소득세는 퇴사하는 달 월급을 줄 때 회사가 그해 1월부터 퇴직일까지의 소득으로 정산합니다(소득세법 제137조 제1항). 공제 서류를 그 전에 내지 않으면 본인 기본공제와 표준세액공제만 적용됩니다(제137조 제3항, 제140조 제1항). 같은 해에 다시 취직하면 새 회사에 이전 회사 소득을 함께 내서 합산 정산을 받습니다(제138조).
그해 다시 취직하지 않았다면 다음 해 5월 1일부터 31일까지 종합소득세 확정신고 기간이 있습니다(제70조). 근로소득만 있는 사람은 확정신고를 하지 않아도 되는 예외(제73조)에 들 뿐이라, 퇴사 때 정산에서 빠진 공제를 이 신고로 반영할 수 있습니다. 내 경우 실제로 돌려받을 금액이 있는지는 국세청(126), 실업급여와 체불 문제는 고용노동부(국번 없이 1350)에서 확인해 보시기 바랍니다.
근거: 근로기준법 제36조 · 근로자퇴직급여 보장법 제9조 · 고용보험법 제42조·제43조·제48조·제49조 · 고용보험법 시행령 제7조·제61조 · 국민건강보험법 제9조·제9조의2·제110조 · 국민건강보험법 시행령 제77조 · 국민건강보험법 시행규칙 제62조 · 국민연금법 제12조·제91조 · 국민연금법 시행령 제61조 · 소득세법 제70조·제73조·제137조·제138조·제140조(국가법령정보센터 현행 원문, 2026. 10. 16. 확인)