급여
빠뜨린 연말정산 공제를 경정청구할 때 보는 5년 기한과 결정세액 상한
지난 연말정산에서 부모님 공제나 의료비를 빠뜨렸어도, 연말정산 세액의 납부기한이 지난 뒤 5년 안이면 세무서에 다시 계산해 달라고 청구할 수 있습니다. 이것을 경정청구라고 합니다(국세기본법 제45조의2). 회사를 거치지 않고 근로자가 직접 할 수 있습니다.
돌려받는 돈에는 천장이 있습니다. 그해 원천징수영수증에 찍힌 결정세액, 곧 최종으로 낸 소득세보다 많이 돌려받을 수는 없습니다.
마지막 날을 세는 법
일반 신고는 "법정신고기한"부터 5년을 세지만, 회사가 연말정산을 해 준 근로자는 "연말정산세액의 납부기한"부터 셉니다(제45조의2 제5항). 순서는 이렇습니다.
- 회사는 다음 해 2월분 급여를 줄 때 연말정산을 합니다(소득세법 제137조).
- 그때 정산한 세금은 다음 달 10일, 곧 3월 10일까지 세무서에 냅니다(제128조 제1항).
- 그 납부기한이 지난 뒤 5년 안에 청구합니다.
| 근무한 해 | 연말정산 세액 납부기한 | 경정청구 기한(5년) |
|---|---|---|
| 2021년 | 2022. 3. 10. | 2027년 3월 무렵 |
| 2023년 | 2024. 3. 10. | 2029년 3월 무렵 |
| 2025년 | 2026. 3. 10. | 2031년 3월 무렵 |
상시 고용 인원 등이 시행령 기준에 맞아 원천세를 반기마다 내는 회사는 1~6월에 뗀 세금을 7월 10일까지 낼 수 있습니다(제128조 제2항). 이런 회사라면 납부기한이 늦어지는 만큼 마지막 날도 뒤로 갑니다. 마지막 해에 걸려 있다면 홈택스에서 그 연도 청구가 열리는지, 국세청(126)에 정확한 날짜를 먼저 확인하는 것이 안전합니다. 날짜 세는 법은 기한 세는 법에도 있습니다.
조건도 있습니다. 회사가 그해 연말정산 세액을 내고 근로소득 지급명세서를 기한 안에 제출했어야 근로자가 청구할 수 있습니다(같은 항). 청구를 받은 세무서는 2개월 안에 결과를 알려 줘야 합니다(같은 조 제3항).
결정세액이 돌려받을 수 있는 천장입니다
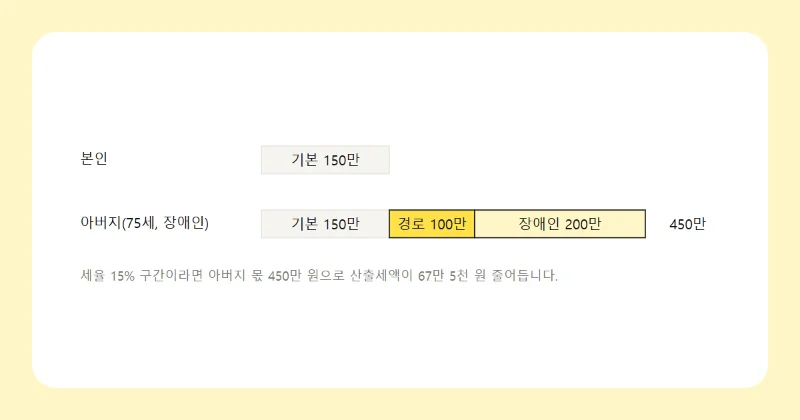
총급여 4천만 원인 직장인이 지난 연말정산에서 72세 어머니를 부양가족으로 올리지 않았다고 해 보겠습니다. 빠진 공제는 기본공제 150만 원과 경로우대 100만 원, 합해 250만 원입니다. 어머니가 그해 소득요건과 생계 요건을 채웠다는 전제입니다. 보험료 공제는 넣지 않은 어림이고, 세율과 공제표는 현행 조문 값이라 지난 연도 법령 값과 다를 수 있습니다.
| 낸 그대로 | 어머니를 넣으면 | |
|---|---|---|
| 과세표준 | 2,725만 원 | 2,475만 원 |
| 산출세액 | 2,827,500원 | 2,452,500원 |
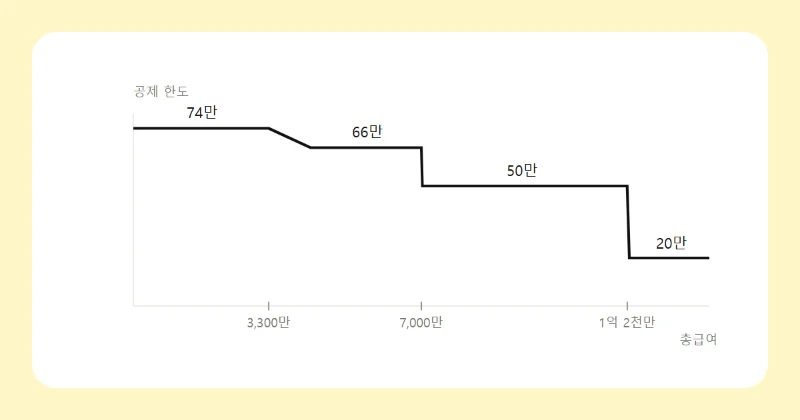
| 근로소득세액공제(한도) | − 684,000원 | − 684,000원 |
| 표준세액공제 | − 130,000원 | − 130,000원 |
| 결정세액 | 2,013,500원 | 1,638,500원 |
전제가 맞고 청구가 받아들여진다면, 돌려받을 소득세는 이 차이인 375,000원입니다. 250만 원에 세율 15%를 곱한 값과 같습니다. 지방소득세도 함께 달라지지만 이 글에서는 셈하지 않았습니다.
같은 공제를 빠뜨렸어도 그해 결정세액이 20만 원뿐이었다면 돌려받는 돈은 20만 원을 넘지 않습니다. 결정세액이 0원이었다면 돌려받을 세금이 없어 청구할 실익이 없습니다. 청구하기 전에 홈택스에서 그해 원천징수영수증을 열어 결정세액 칸부터 보는 이유입니다.
자주 빠지는 공제와 다른 길
흔히 놓치는 항목은 이렇습니다. 각 항목의 요건은 링크한 글에 있습니다.
- 따로 사는 부모님, 70세 이상·장애인 추가공제: 추가공제 네 가지
- 회사에 알리기 싫었던 의료비: 의료비 세액공제
- 월세, 기부금: 월세 세액공제, 기부금 세액공제
- 2024년 이후 혼인신고: 결혼세액공제
직전 해 것이라면 경정청구를 기다리지 않고 5월 종합소득세 신고 때 빠진 공제를 넣는 방법도 있습니다. 국세청은 연말정산 때 누락했거나 과다하게 공제한 것을 5월 신고 때 정정할 수 있다고 안내했습니다(정책브리핑, 2024. 5. 7.).
반대로 공제를 너무 많이 받은 경우는 사정이 다릅니다. 같은 기사는 공제·감면을 과다하게 적용해 소득세를 적게 냈다면 종합소득세 신고 때 정정해 가산세를 피할 수 있다고 적었습니다. 기사가 든 사례는 소득이 100만 원을 넘는 가족을 공제 대상으로 넣었거나, 형제·자매가 부모님을 겹쳐 공제받은 경우입니다. 그 신고 기한까지 고치지 못했다면 경정청구가 아니라 수정신고로 바로잡게 되고, 가산세는 그때 따로 따져야 합니다.
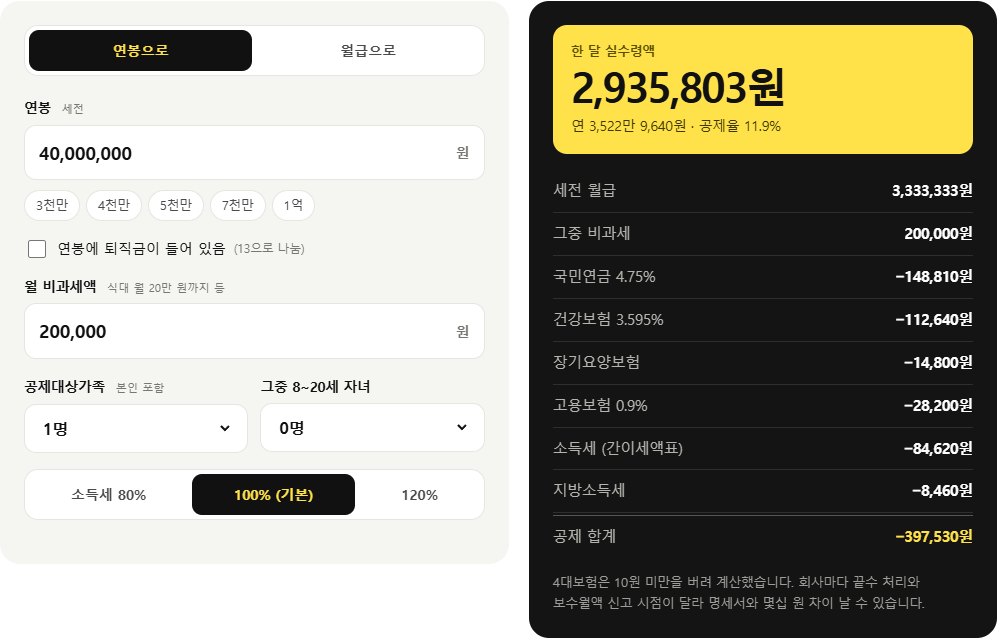
직접 계산해 보기: 연봉 실수령액 계산기 · 날짜 계산 계산기
근거: 국세기본법 제45조의2 제1항·제3항·제5항(법률 제21987호, 2026. 10. 2. 시행본) · 소득세법 제47조, 제50조, 제51조, 제55조, 제59조, 제59조의4 제9항, 제128조, 제137조(2026. 7. 1. 시행 법률 제21221호) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 대한민국 정책브리핑(korea.kr) 2024. 5. 7. 국세청 제공 기사 · 기한과 예시 금액은 직접 계산