돈
월세 세액공제 조건과 돌려받는 금액 — 총급여 8천만 원, 공제율 15·17%, 한도 1천만 원
월세 세액공제는 낸 월세의 일정 비율을 연말정산 때 세금에서 빼 주는 제도입니다. 근거는 조세특례제한법 제95조의2와 같은 법 시행령 제95조입니다. 받을 수 있는지는 소득, 집, 서류 세 가지로 갈리고, 받는 금액은 "연 월세(한도 1천만 원) × 공제율" 한 줄로 셈합니다.
누가 받나: 총급여 8천만 원 이하 무주택 세대주
법 조문이 정한 대상은 과세기간 종료일(12월 31일) 현재 주택이 없는 세대의 세대주입니다. 세대주가 이 공제나 주택자금 관련 공제를 받지 않으면 세대원도 받을 수 있고, 등록 외국인 등 시행령이 정한 외국인도 포함됩니다. 시행령은 배우자를 생계를 달리해도 같은 세대로 봅니다. 그래서 배우자 명의의 집이 있으면 무주택 세대가 아닙니다.
소득 기준은 둘을 같이 봅니다.
- 그해 총급여액 8천만 원 이하인 근로자
- 다만 종합소득금액이 7천만 원을 넘으면 제외
총급여는 연봉에서 비과세 소득(식대 월 20만 원 등)을 뺀 금액입니다. 연봉과 실수령액의 관계는 연봉 실수령액 계산기로 먼저 확인해 두면 자기가 어느 구간인지 가늠하기 쉽습니다.
어떤 집이어야 하나: 85㎡ 이하 또는 기준시가 4억 원 이하
시행령 제95조 제2항은 주택 요건을 이렇게 둡니다. 주거용 오피스텔과 고시원도 여기 들어갑니다.
| 요건 | 내용 |
|---|---|
| 규모 또는 가격 | 국민주택규모(주거전용 85㎡ 이하, 수도권 밖 도시지역이 아닌 읍·면은 100㎡ 이하)이거나 기준시가 4억 원 이하. 둘 중 하나만 맞으면 됩니다. |
| 기본공제 대상 자녀·손자녀 3명 이상 | 주거전용 100㎡ 이하이거나 기준시가 4억 원 이하(2026년 2월 27일 시행령 개정으로 들어간 내용) |
| 주소 | 임대차계약서의 주소와 주민등록등본의 주소가 같을 것 |
| 계약 당사자 | 본인 또는 기본공제 대상자(배우자 등)가 계약했을 것 |
주소 요건은 놓치기 쉬운 자리입니다. 이사하고 전입신고를 미뤄 등본 주소가 예전 집으로 남아 있으면 계약서 주소와 맞지 않습니다. 다가구주택은 건물 전체가 아니라 가구당 전용면적으로 따집니다.
얼마나 돌려받나: 공제율과 한도
| 총급여액 | 공제율 | 공제 대상 월세 한도 |
|---|---|---|
| 5,500만 원 이하(종합소득금액 4,500만 원 초과자 제외) | 17% | 연 1,000만 원 |
| 5,500만 원 초과 ~ 8,000만 원 이하(종합소득금액 7,000만 원 초과자 제외) | 15% | 연 1,000만 원 |
한 해 낸 월세가 1천만 원을 넘으면 넘는 부분은 없는 것으로 봅니다. 공제율 셈은 퍼센트 계산기로 해도 같습니다.
총급여 4천만 원인 사람이 월세 60만 원을 1년 내내 냈다면 연 720만 원으로 한도 안이고, 총급여 5,500만 원 이하라 17%가 붙어 1,224,000원입니다. 총급여 6천만 원에 월세 90만 원이면 연 1,080만 원 가운데 1천만 원만 인정되고, 15%를 곱해 1,500,000원입니다.
이 금액은 "종합소득산출세액에서 공제한다"고 조문에 적혀 있습니다. 통장으로 따로 들어오는 돈이 아니라 낼 세금을 줄이는 몫이라, 다른 공제를 다 뺀 뒤 남은 세금이 이보다 적으면 실제로 줄어드는 금액도 그만큼 작아질 수 있습니다. 또 시행령은 월세액을 계약서상 임차 기간의 월세 합계를 계약 일수로 나눈 뒤 그해 실제로 산 일수를 곱해 셈하도록 정하고 있어, 해 중간에 이사했다면 12개월치가 아닙니다.
연말정산 때 낼 서류와 2026년에 바뀐 점
월세 세액공제는 연말정산 간소화 자료로 조회되지 않습니다. 국세상담센터 안내에 따른 첨부 서류는 세 가지입니다.
- 주민등록표등본(읍·면·동 주민센터)
- 임대차계약증서 사본
- 월세 지급 증명 서류: 현금영수증, 계좌이체 영수증, 무통장입금증 가운데 하나
2025년 12월 23일 개정으로 법 제95조의2에 배우자 추가 공제 조항(제2항)이 생겼고, 2026년 1월 1일 이후 지급한 월세부터 적용됩니다. 세대주가 공제를 받은 뒤에도, 배우자가 공제 요건을 모두 갖추고 세대주와 다른 시·군·구에 주소를 두는 등 시행령 요건을 맞추면 배우자도 공제를 받을 수 있습니다. 이때 두 사람 월세를 합쳐 1천만 원을 넘으면 넘는 만큼 배우자 몫에서 뺍니다.
현행 제95조의2 조문에는 언제까지 지급한 월세에만 적용한다는 기한이 적혀 있지 않습니다. 같은 혜택을 성실사업자에게 주는 제122조의3은 2026년 12월 31일이 속하는 과세연도까지로 기한을 두고 있어, 사업소득자라면 이 날짜를 따로 봐야 합니다.
위 내용은 2026년 10월 16일 현행 법령으로 정리한 것입니다. 자기 집이 기준시가 요건에 드는지, 실제 줄어드는 세액이 얼마인지는 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다. 전세를 월세로 돌리는 중이라면 전월세 전환율 계산 글에서 월세 상한부터 따져 볼 수 있습니다.
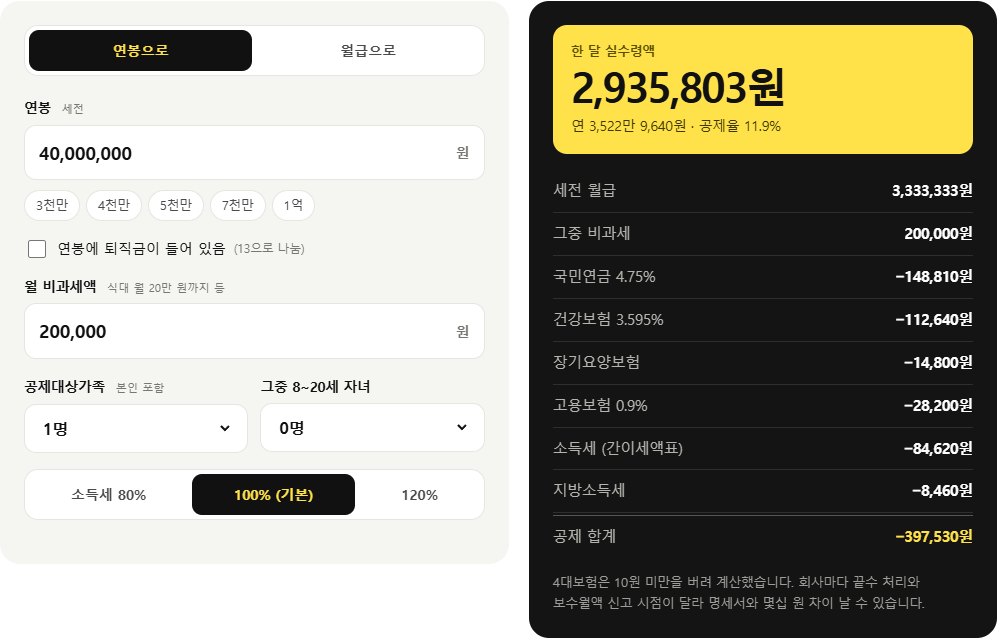
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 조세특례제한법 제95조의2(2025. 12. 23. 개정, 2026. 9. 18. 시행본) · 같은 법 부칙(법률 제21223호) 제1조, 제17조 · 같은 법 시행령 제95조(2026. 2. 27. 개정) · 주택법 제2조제6호 · 국세상담센터 연말정산 월세세액공제 첨부서류 안내 · 연 월세 × 공제율 직접 계산