급여
연말정산 의료비 세액공제 — 총급여 3% 넘는 돈부터, 공제율 15·20·30%
연말정산의 의료비 공제는 소득공제가 아니라 세액공제입니다. 쓴 의료비의 일부를 낼 세금에서 바로 빼는 방식이고, 근거는 소득세법 제59조의4 제2항입니다. 이 글은 2026년 10월 16일 국가법령정보센터에 올라 있는 현행 조문과 시행령 제118조의5(2026년 10월 1일 시행본)로 정리했습니다. 제2항에 붙은 개정 표시는 2023년 12월 31일이 마지막이라, 아래 기준은 2026년에 쓴 의료비, 곧 2027년 초 연말정산에 들어갈 몫에 그대로 읽으시면 됩니다. 이 조문은 근로소득이 있는 사람(일용근로자 제외)이 대상입니다.
총급여의 3%까지는 공제가 없습니다
조문은 의료비 가운데 "총급여액에 100분의 3을 곱하여 계산한 금액을 초과하는 금액"에만 공제율을 붙입니다. 총급여가 4,000만 원이면 3%는 120만 원입니다. 한 해 의료비가 120만 원이면 공제액은 0원이고, 300만 원이면 넘는 180만 원에 15%를 곱한 27만 원이 세금에서 빠집니다(직접 계산). 총급여는 근로소득에서 비과세소득을 뺀 금액(제20조 제2항)이라, 연봉 숫자로 3%를 잡으면 기준선이 조금 높게 나옵니다. 내 총급여와 실수령액은 연봉 실수령액 계산기로, 3%가 얼마인지는 퍼센트 계산기로 바로 보실 수 있습니다.
누구를 위해 썼느냐에 따라 비율과 한도가 갈립니다
제2항은 의료비를 네 갈래로 나눕니다. 공제율은 기본이 15%이고, 미숙아·선천성이상아 의료비는 20%, 난임시술비는 30%입니다. 연 700만 원 한도는 일반 의료비(제1호)에만 단서로 붙어 있고, 본인 등을 위한 의료비(제2호)에는 그런 단서가 없습니다.
| 누구·무엇 | 공제율 | 조문의 한도 |
|---|---|---|
| 그 밖의 기본공제대상자 의료비(제1호) | 15% | 3% 넘는 금액이 연 700만 원을 넘으면 700만 원 |
| 본인, 과세기간 개시일 현재 6세 이하, 과세기간 종료일 현재 65세 이상, 장애인, 대통령령이 정한 중증질환자·희귀난치성질환자·결핵환자(제2호) | 15% | 한도 단서 없음 |
| 대통령령이 정한 미숙아·선천성이상아(제3호) | 20% | 한도 단서 없음 |
| 난임시술비, 관련 처방 의약품 포함(제4호) | 30% | 한도 단서 없음 |
3% 기준선은 제1호 의료비에서 먼저 뺍니다. 제1호가 기준선에 못 미치면 모자란 만큼을 제2호에서, 그래도 모자라면 제3호·제4호에서 차례로 뺍니다. 그래서 총급여 4,000만 원인 사람이 본인 의료비로만 200만 원을 썼다면 120만 원을 뺀 80만 원의 15%, 12만 원이 공제됩니다(직접 계산). 제1호 쪽 한도 700만 원을 꽉 채우면 공제액은 105만 원입니다(700만 × 15%, 직접 계산).
부모님 소득이 있어도 넣을 수 있습니다
제2항 첫머리는 대상을 "기본공제대상자(나이 및 소득의 제한을 받지 아니한다)"라고 적습니다. 기본공제(제50조)에서는 부모님이 60세 이상이고 소득금액 합계가 100만 원 이하여야 하지만, 의료비 공제는 괄호 덕분에 이 두 가지를 보지 않습니다. 연금소득이 있어 기본공제를 못 받는 부모님이라도 내가 낸 병원비는 넣을 수 있다는 뜻입니다. 다만 관계나 생계를 같이하는지 같은 나머지 요건까지 풀어 준 문장은 아니어서, 형제끼리 나눠 낸 경우처럼 애매하면 국세청(126)에 확인하시는 편이 안전합니다.
시행령 제118조의5는 "해당 근로자가 직접 부담하는" 의료비만 넣습니다. 병원·약국 비용, 처방받은 의료기기, 보청기가 들어가고, 안경·콘택트렌즈는 1명당 연 50만 원, 산후조리원은 출산 1회당 200만 원까지입니다. 미용·성형수술비와 건강증진용 의약품은 빠집니다.
실손보험금은 의료비에서 먼저 뺍니다
같은 조 제1항 괄호는 보험회사, 수협·신협·새마을금고 공제사업자, 군인·교직원 공제회 등, 우정사업본부에서 받은 실손의료보험금을 의료비에서 제외한다고 적고 있습니다. 위 그림처럼 300만 원을 쓰고 실손으로 100만 원을 돌려받았다면 의료비는 200만 원으로 잡히고, 공제액은 27만 원에서 12만 원으로 줄어듭니다(직접 계산). 보험금을 받은 해와 병원비를 낸 해가 다를 때 어느 해에서 빼는지는 이 조문만으로는 읽히지 않아, 이 글에서는 다루지 않았습니다.
하나 더 볼 것이 있습니다. 같은 조 제9항은 근로자가 보험료·의료비·교육비·기부금 세액공제 등을 신청하지 않으면 연 13만 원을 표준세액공제로 빼 줍니다. 의료비 공제가 12만 원 안팎이고 다른 특별공제가 거의 없다면 어느 쪽이 큰지 비교해 보셔야 합니다. 신청 대상과 비교 조건은 회사 연말정산 담당자나 국세청(126)에서 확인해 주세요. 총급여의 일정 비율을 넘는 부분부터 공제하는 모양은 카드 공제도 같은데, 그쪽 기준선은 3%가 아니라 25%입니다. 그 셈법은 신용카드 소득공제 25% 기준 글에 따로 정리해 두었습니다.
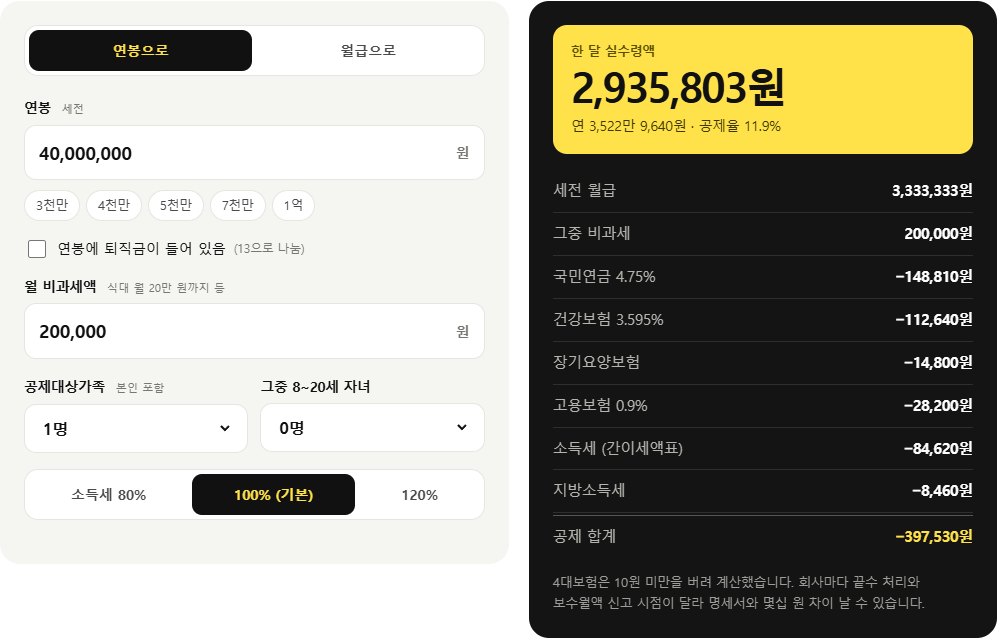
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 소득세법 제20조 제2항, 제50조 제1항, 제59조의4 제1항·제2항·제6항·제9항(법률 제21221호, 2025. 12. 23. 개정, 국가법령정보센터 현행 원문, 2026. 10. 16. 확인) · 소득세법 시행령 제118조의5, 제216조의3 제7항(대통령령 제36737호, 2026. 10. 1. 시행, 같은 날 확인) · 예시 금액은 총급여 × 3%, 초과분 × 공제율로 직접 계산