급여
근로소득세액공제 한도가 74만 원에서 20만 원으로 내려가는 총급여 경계
근로소득세액공제는 근로소득에 붙은 세금(산출세액)에서 55%를 바로 빼 주는 제도이고, 총급여에 따라 한도가 74만·66만·50만·20만 원으로 내려갑니다(소득세법 제59조). 산출세액이 일정 수준을 넘으면 공제액은 계산값이 아니라 한도로 정해집니다. 본인 기본공제만 빼고 단순하게 셈하면 총급여 5천만 원 직장인은 계산값이 150만 원을 넘지만, 실제로는 한도인 66만 원만 빠집니다. 보험료 공제 등이 더 있으면 계산값은 이보다 작아집니다.
이 공제는 근로소득공제와 이름이 비슷해 자주 헷갈립니다. 근로소득공제는 세금을 매기기 전 소득에서 빼고, 근로소득세액공제는 다 셈한 세금에서 뺍니다. 신청서를 따로 내지 않아도 연말정산에서 자동으로 들어갑니다.
먼저 산출세액에 비율을 곱합니다
산출세액은 과세표준에 세율을 곱해 나온 세금이라는 뜻입니다(제55조). 여기에 다음 비율을 적용합니다.
- 산출세액 130만 원 이하: 산출세액 × 55%
- 산출세액 130만 원 초과: 71만 5천 원 + 130만 원 넘는 부분 × 30%
71만 5천 원은 130만 원의 55%입니다. 산출세액이 138만 3천 원쯤만 돼도 계산값이 74만 원을 넘기 때문에, 그보다 세금이 많은 사람은 다음 단계인 한도에서 공제액이 정해집니다. 근로소득 말고 다른 종합소득도 있는 사람은 산출세액 중 근로소득에 해당하는 몫에만 이 비율을 씁니다.
총급여별 한도와 떨어지는 자리
| 총급여 | 한도 계산(제59조 제2항) | 바닥 |
|---|---|---|
| 3,300만 원 이하 | 74만 원 | 없음 |
| 3,300만 원 초과 7천만 원 이하 | 74만 원 − (총급여 − 3,300만 원) × 8/1000 | 66만 원 |
| 7천만 원 초과 1억 2천만 원 이하 | 66만 원 − (총급여 − 7천만 원) × 1/2 | 50만 원 |
| 1억 2천만 원 초과 | 50만 원 − (총급여 − 1억 2천만 원) × 1/2 | 20만 원 |
둘째 줄은 1천만 원 늘 때마다 8만 원씩 줄어, 총급여 4,300만 원에서 66만 원 바닥에 닿습니다. 셋째·넷째 줄은 넘는 금액의 절반을 빼므로 훨씬 가파릅니다. 7천만 원을 32만 원만 넘어도 16만 원이 빠져 50만 원이 되고, 1억 2천만 원을 60만 원 넘으면 20만 원이 됩니다. 그래서 7천만 원과 1억 2천만 원은 사실상 한도가 한 번에 바뀌는 경계로 보면 됩니다.
여기서 총급여는 식대 같은 비과세 소득을 뺀 금액입니다. 연봉 계약서가 7,100만 원이어도 비과세 식대가 연 240만 원이면 총급여는 6,860만 원이라 한도는 66만 원입니다. 경계 근처라면 원천징수영수증의 총급여 칸 숫자로 따져 보는 편이 맞습니다. 연봉이 7천만 원을 살짝 넘어 한도가 16만 원 줄어도, 그만큼 오른 급여보다 세금이 더 늘어 실수령액이 줄어드는 일은 이 공제 하나만으로는 생기기 어렵습니다. 다만 다른 공제와 함께 따지면 사람마다 결과가 다릅니다.
네 사람의 예시
표의 숫자는 본인 기본공제 150만 원 하나만 넣은 값입니다. 보험료 공제가 들어가는 실제 급여에서는 산출세액이 이보다 낮습니다.
| 총급여 | 산출세액 | 55%·30% 계산값 | 한도 | 공제액 |
|---|---|---|---|---|
| 2,400만 원 | 819,000원 | 450,450원 | 74만 원 | 450,450원 |
| 3,000만 원 | 1,552,500원 | 790,750원 | 74만 원 | 74만 원 |
| 5,000만 원 | 4,177,500원 | 1,578,250원 | 66만 원 | 66만 원 |
| 8,000만 원 | 9,780,000원 | 3,259,000원 | 50만 원 | 50만 원 |
2,400만 원인 사람은 근로소득공제 885만 원과 기본공제를 빼면 과세표준이 1,365만 원, 세율 6%를 곱해 산출세액이 81만 9천 원입니다. 130만 원 이하이므로 55%인 450,450원이 그대로 공제되고 한도에는 닿지 않습니다. 나머지 세 사람은 계산값이 한도보다 커서 한도만큼만 빠집니다.
근로소득세액공제 뒤에는 자녀세액공제, 보험료·의료비·교육비 같은 특별세액공제가 이어집니다. 특별소득공제, 특별세액공제, 월세세액공제를 모두 신청하지 않은 근로자는 표준세액공제 13만 원을 받습니다(제59조의4 제9항 제1호). 공제 순서와 실제 결정세액은 회사 연말정산 결과나 국세청(126)에서 볼 수 있습니다. 이 공제들은 모두 산출세액 안에서만 빠지기 때문에, 산출세액이 작은 사람은 뒤쪽 공제 일부가 들어갈 자리 없이 남기도 합니다.
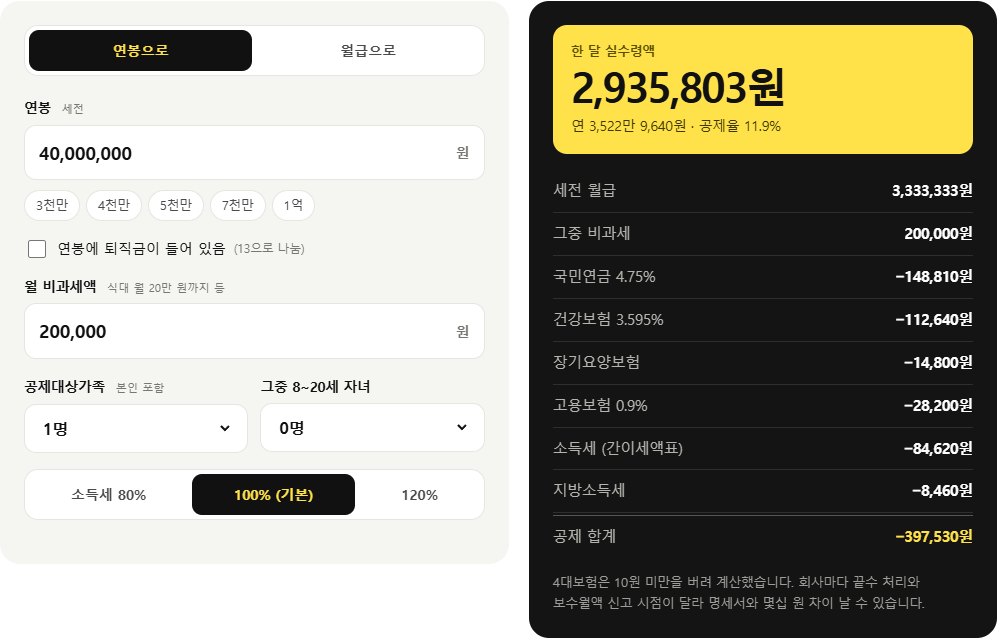
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 제12조 제3호 러목, 제20조 제2항, 제47조, 제50조, 제55조, 제59조, 제59조의4 제9항(국가법령정보센터 현행 원문, 2026. 7. 1. 시행 법률 제21221호, 2026. 10. 18. 확인) · 예시 금액은 조문 공제표·세율표로 직접 계산