돈
결혼세액공제 50만 원 — 2024~2026년 혼인신고 부부 각자에게
결혼세액공제는 2024년부터 2026년 12월 31일까지 혼인신고를 한 사람의 그해 소득세에서 50만 원을 한 번 빼 주는 제도입니다(조세특례제한법 제92조, 부칙 제14조). 공제는 사람마다 따로 붙어서 부부가 둘 다 세금을 내고 있다면 각자 50만 원씩 공제 대상이 됩니다. 소득에서 빼는 공제가 아니라 세금에서 바로 빼는 세액공제라, 세율과 상관없이 금액이 같습니다.
다만 그해 낼 세금이 50만 원보다 적으면 그 세금만큼만 줄어듭니다. 기한이 정해진 제도라 조문은 2026년 10월 중순 시행 중인 판을 기준으로 읽었습니다.
조건은 세 가지
- 혼인신고 날짜: 2026년 12월 31일 이전. 결혼식 날이 아니라 혼인신고를 한 날이 기준입니다.
- 공제 연도: 혼인신고를 한 날이 속한 해의 소득세. 2026년 5월에 신고했다면 2027년 2월에 하는 2026년분 연말정산에 들어갑니다.
- 횟수: 한 사람이 1회만 받습니다.
결혼식은 2025년에 올리고 혼인신고를 2026년 3월에 했다면 공제는 2026년분에 들어갑니다. 신고를 미루면 공제가 들어가는 해도 함께 밀립니다.
이 조문은 2024년 말 개정으로 생겼고, 부칙(법률 제20617호 제14조)에서 2025년 1월 1일 이후 하는 연말정산과 종합소득세 신고부터 적용한다고 정했습니다. 시행령도 2024년 혼인신고분의 서류 제출 기한을 따로 두고 있어, 2024~2026년 혼인신고분이 대상이 되는 구조입니다. 국세청 누리집 안내도 같은 기간으로 적고 있습니다.
50만 원이 실제로 줄이는 세금
세금은 이 순서로 줄어듭니다. 결정세액은 모든 공제를 빼고 최종으로 내는 소득세라는 뜻입니다.
| 단계 | 총급여 3천만 원 | 총급여 2천만 원 |
|---|---|---|
| 산출세액 | 1,552,500원 | 615,000원 |
| 근로소득세액공제 | − 740,000원 | − 338,250원 |
| 표준세액공제 | − 130,000원 | − 130,000원 |
| 결혼세액공제 전 결정세액 | 682,500원 | 146,750원 |
| 결혼세액공제 | − 500,000원 | − 146,750원까지만 |
| 결정세액 | 182,500원 | 0원 |
두 사람 모두 공제는 본인 몫 150만 원만 넣었고 4대보험료는 계산에서 뺐습니다. 총급여 2천만 원인 사람은 결혼세액공제 전 세금이 146,750원이라, 50만 원 가운데 줄일 수 있는 것도 그만큼입니다. 남는 금액을 다음 해로 넘긴다는 규정은 조문에서 찾지 못했습니다.
부부가 각자, 평생 한 번
조문은 "거주자가" 혼인신고를 한 경우라고 적어, 공제를 받는 단위가 사람입니다. 정책브리핑의 연말정산 문답도 1인당 50만 원으로 적었는데, 이 기사는 법 공포(2024. 12. 31.) 전인 2024년 11월에 나온 것입니다. 남편과 아내가 모두 근로소득세를 내고 있으면 각자의 연말정산에 50만 원씩, 합쳐 최대 100만 원이 들어갈 수 있습니다. 한쪽이 소득이 없으면 그 사람 몫은 줄일 세금이 없어 쓰이지 않습니다.
종합소득세 확정신고를 하는 사람은 그 신고와 함께 신고서를 관할 세무서에 냅니다(시행령 제94조 제3항 제1호). 사업소득이라도 연말정산 대상인 사람은 근로자와 같은 기한에 원천징수의무자에게 냅니다(같은 항 제2호). 재혼하는 경우 이전에 이 공제를 받았는지에 따라 어떻게 되는지는 조문이 "1회"라고만 적고 있어 이 글에서 확인하지 못했습니다. 해당된다면 국세청 국세상담센터(126)에 먼저 물어보시길 권합니다.
회사에 낼 서류와 놓쳤을 때
근로자는 다음 해 2월분 급여를 받는 날까지 회사에 신고서와 혼인관계증명서를 냅니다(시행령 제94조 제3항 제2호). 2024년에 혼인신고를 한 사람은 2025년 4월분 급여를 받는 날까지로 기한이 따로 있었습니다.
기한을 넘겨 연말정산에서 빠졌어도, 회사가 그해 세액을 내고 지급명세서를 기한 안에 냈다면 연말정산 세액 납부기한 뒤 5년 안에 경정청구를 할 수 있습니다. 기한 세는 법은 연말정산에서 빠뜨린 공제 바로잡기에 따로 정리했습니다.
혼인이 무효가 되면
공제를 받은 뒤 법원에서 혼인무효 판결이 확정되면, 확정된 달의 다음 달부터 3개월 안에 수정신고나 기한 후 신고를 해야 합니다. 이 기간 안에 하면 가산세는 붙지 않고, 공제받은 50만 원에 기간만큼의 이자상당액을 더해 냅니다(제92조 제2항, 시행령 제94조 제1항·제2항). 조문이 다루는 것은 혼인무효이고, 이혼에 관한 규정은 따로 없습니다.
현행 조문의 기한은 2026년 12월 31일 혼인신고분까지입니다. 2027년 이후 혼인신고에 대한 규정은 지금 조문에 없어서, 그 해에 신고할 계획이라면 그때의 법령을 다시 봐야 합니다.
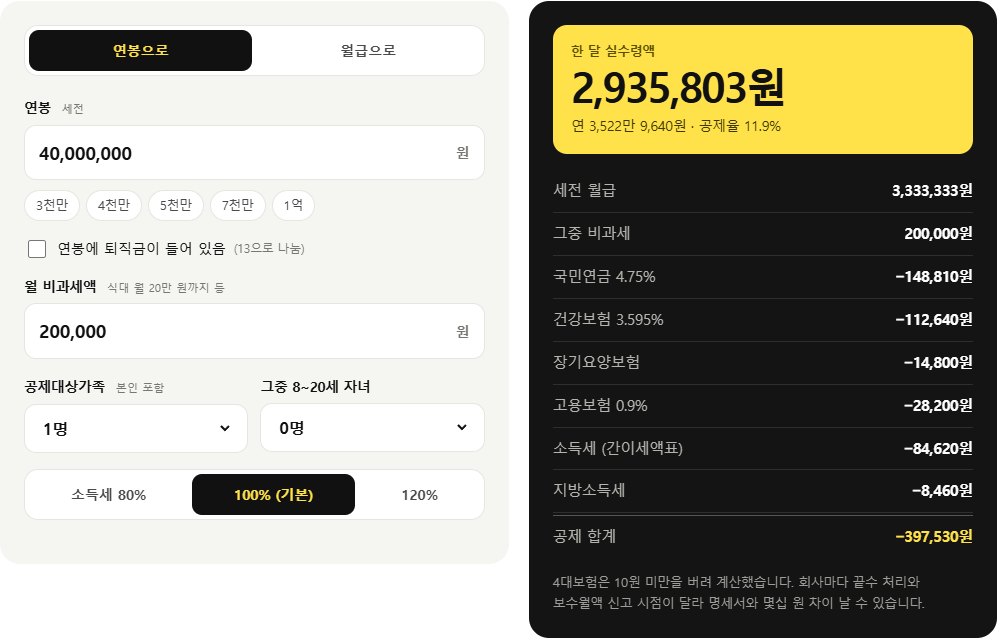
직접 계산해 보기: 연봉 실수령액 계산기 · 날짜 계산 계산기
근거: 조세특례제한법 제92조(법률 제21467호, 2026. 9. 18. 시행본) · 같은 법 부칙(법률 제20617호) 제14조 · 조세특례제한법 시행령 제94조(대통령령 제36587호, 2026. 9. 18. 시행본) · 소득세법 제47조, 제50조, 제55조, 제59조, 제59조의4 제9항(2026. 7. 1. 시행 법률 제21221호) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 국세청 누리집 근로소득 안내(nts.go.kr), 대한민국 정책브리핑(korea.kr) 연말정산 문답 · 예시 금액은 직접 계산