급여
총급여 5천만 원의 근로소득공제는 1,225만 원, 구간표로 셈하는 법
총급여 5천만 원에서 근로소득공제로 빠지는 돈은 1,225만 원이고, 세금 계산은 남은 3,775만 원부터 시작합니다. 근로소득공제는 일하면서 드는 비용을 영수증으로 따지지 않고 법이 정한 비율만큼 빼 주는 몫이라는 뜻입니다(소득세법 제47조). 따로 신청하지 않아도 연말정산에 자동으로 들어갑니다.
총급여가 클수록 공제 금액은 늘지만 비율은 낮아지고, 한도는 2천만 원입니다.
구간별 공제표
여기서 총급여는 1년 동안 받은 근로소득에서 식대 같은 비과세 소득을 뺀 금액입니다(제20조 제2항). 연봉 계약서에 적힌 금액과 다를 수 있습니다. 비과세 항목은 비과세 수당 종류와 한도에 정리했습니다.
| 총급여 | 공제액 | 구간 끝의 공제액 |
|---|---|---|
| 500만 원 이하 | 총급여 × 70% | 350만 원 |
| 500만 원 초과 1,500만 원 이하 | 350만 원 + 500만 원 넘는 금액 × 40% | 750만 원 |
| 1,500만 원 초과 4,500만 원 이하 | 750만 원 + 1,500만 원 넘는 금액 × 15% | 1,200만 원 |
| 4,500만 원 초과 1억 원 이하 | 1,200만 원 + 4,500만 원 넘는 금액 × 5% | 1,475만 원 |
| 1억 원 초과 | 1,475만 원 + 1억 원 넘는 금액 × 2% | 한도 2천만 원 |
각 줄 앞에 붙은 350만·750만·1,200만·1,475만 원은 바로 윗구간을 끝까지 채웠을 때의 공제액입니다. 표를 위에서부터 쌓아 올린 값이라, 구간이 바뀌는 자리에서 공제가 갑자기 뛰거나 줄지 않습니다.
2천만 원 한도에 닿는 총급여는 3억 6,250만 원입니다. 1억 원을 넘는 2억 6,250만 원의 2%가 525만 원이고, 1,475만 원에 더하면 2천만 원이 되기 때문입니다.
5천만 원으로 따라 해 보기
- 구간 찾기: 5천만 원은 4,500만 원 초과 1억 원 이하 구간입니다.
- 구간 아래 끝을 넘는 금액: 5천만 원 − 4,500만 원 = 500만 원
- 구간 비율 곱하기: 500만 원 × 5% = 25만 원
- 앞 숫자에 더하기: 1,200만 원 + 25만 원 = 1,225만 원(근로소득공제)
- 총급여에서 빼기: 5천만 원 − 1,225만 원 = 3,775만 원(근로소득금액)
근로소득금액은 세금을 매기기 전 단계의 소득이라는 뜻입니다. 여기서 본인·가족 공제와 보험료 공제를 더 빼면 세금을 매기는 기준 금액(과세표준)이 되고, 거기에 세율을 곱합니다. 그 뒤 단계는 종합소득세 세율 8단계와 누진공제에서 이어집니다.
공제가 생각과 달라지는 경우
한 해에 회사 두 곳에서 받았을 때. 두 급여를 합친 금액을 총급여로 보고 공제를 한 번만 셈합니다(제47조 제5항). 상반기 2천만 원, 하반기 3천만 원이면 5천만 원 기준 1,225만 원입니다. 회사별로 따로 셈하면 825만 원과 975만 원, 합해 1,800만 원이 나오지만 이 숫자는 쓰지 않습니다. 이직한 해 연말정산에서 세금을 더 내는 일이 생기는 까닭 가운데 하나입니다. 자세한 흐름은 중도 퇴사자 연말정산에 있습니다.
연봉이 오를 때. 총급여가 4,500만 원에서 5천만 원으로 500만 원 오르면 공제는 1,200만 원에서 1,225만 원으로 25만 원만 늘어납니다. 오른 500만 원 가운데 475만 원이 그대로 근로소득금액에 더해지는 셈입니다. 같은 500만 원이라도 총급여 1천만 원 언저리에서 오르면 40%인 200만 원이 공제로 빠지니, 구간에 따라 세금 계산에 잡히는 몫이 꽤 다릅니다.
일용근로자. 하루 단위로 고용되는 사람은 이 표 대신 하루 15만 원을 뺍니다(제47조 제2항). 일용직 세금 계산에서 따로 다룹니다.
가족의 소득을 볼 때. 부양가족 공제의 소득요건도 이 표로 셈한 근로소득금액을 씁니다. 근로소득만 있는 가족은 총급여 500만 원까지 인정되는데, 이때 근로소득금액은 150만 원입니다. 기준은 부양가족 기본공제 소득요건에 있습니다.
매달 월급에서 떼는 소득세는 간이세액표로 미리 떼는 금액이라, 이 공제를 한 해 단위로 정확히 반영한 값과는 다릅니다. 그 차이는 다음 해 2월 연말정산에서 맞춰집니다. 월 실수령액은 연봉 실수령액 계산기로 볼 수 있습니다.
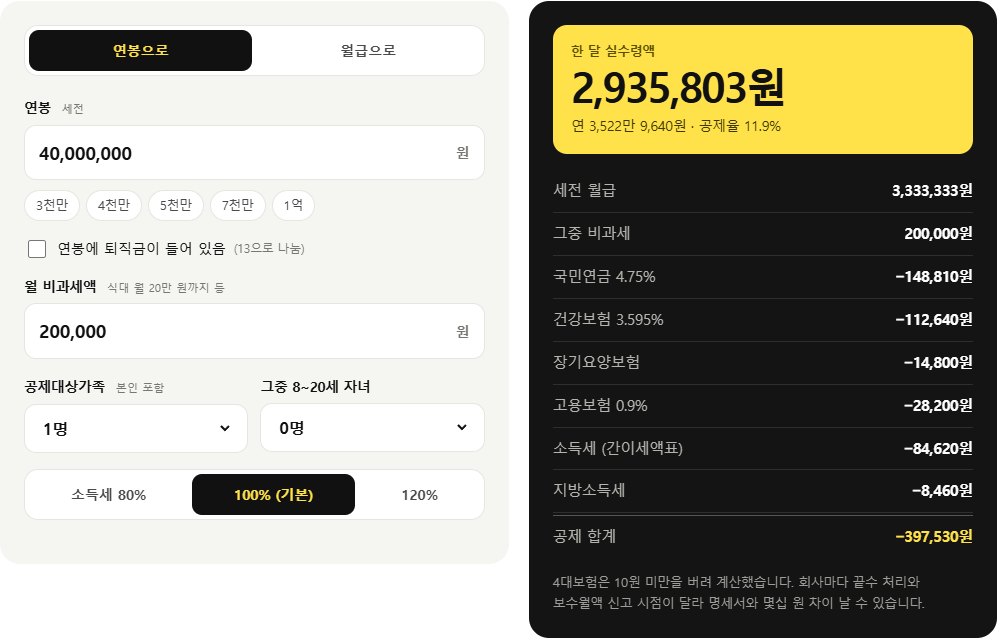
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 제20조 제2항, 제47조(국가법령정보센터 현행 원문, 2026. 7. 1. 시행 법률 제21221호, 2026. 10. 18. 확인) · 예시 금액은 제47조 공제표로 직접 계산