급여
연말정산 기부금 세액공제 — 15·30%, 고향사랑기부 10만 원 전액 공제
연말정산에서 기부금은 세 갈래로 나뉩니다. 대부분의 기부금은 소득세법 제59조의4 제4항, 고향사랑기부금은 조세특례제한법 제58조, 정당·후원회에 낸 정치자금은 같은 법 제76조를 따릅니다. 셋 다 소득에서 빼는 방식이 아니라 낼 세금에서 바로 빼는 세액공제입니다. 이 글은 2026년 10월 16일 국가법령정보센터에 올라 있는 현행 조문으로 정리했고, 2026년에 낸 기부금, 곧 2027년 초 연말정산에 들어갈 몫을 기준으로 읽으시면 됩니다.
1천만 원까지 15%, 넘는 부분은 30%
제59조의4 제4항은 특례기부금과 일반기부금을 합한 금액의 "100분의 15(해당 금액이 1천만원을 초과하는 경우 그 초과분에 대해서는 100분의 30)"를 산출세액에서 뺀다고 적고 있습니다. 한 해에 일반기부금 1,200만 원을 냈다면 1,000만 원의 15%인 150만 원과 200만 원의 30%인 60만 원을 더해 210만 원입니다(직접 계산). 둘이 함께 있으면 특례기부금부터 공제합니다.
3천만 원을 넘는 부분에 10%를 더 얹어 주는 규정(제8항)도 있지만, 조문은 "2024년 1월 1일부터 2024년 12월 31일까지 지급한 기부금"으로 기간을 묶어 두었습니다. 2026년에 낸 기부금에 이 추가분을 붙이는 문장은 현행 조문에서 찾지 못했습니다.
본인 기부금만 들어가는 것도 아닙니다. 배우자와 부양가족이 낸 기부금도 넣을 수 있고, 괄호에 "나이의 제한을 받지 아니하며"라고 적혀 있습니다. 다만 다른 사람의 기본공제를 받은 가족은 빠지고, 소득 요건까지 풀어 준다는 문장은 없습니다. 사업소득만 있는 사람은 이 조항 대상에서 빠집니다.
종교단체에 낸 돈은 한도가 더 좁습니다
일반기부금에는 한도가 있습니다. 여기서 소득금액은 종합소득금액에서 특례기부금을 뺀 금액이고, 연봉이 아니라 근로소득공제까지 뺀 뒤의 금액입니다. 내 총급여는 연봉 실수령액 계산기로 먼저 보시면 됩니다.
| 경우 | 일반기부금 한도(제59조의4 제4항 제2호) |
|---|---|
| 종교단체에 기부한 금액이 있을 때 | 소득금액 × 10% + (소득금액의 20%와 종교단체 외에 기부한 금액 중 적은 금액) |
| 그 밖의 경우 | 소득금액 × 30% |
소득금액을 3,000만 원으로 놓고 계산해 보면, 종교단체에만 냈을 때 한도는 300만 원이고 종교단체 외에만 냈을 때는 900만 원입니다. 종교단체 400만 원, 그 밖의 곳 100만 원을 냈다면 한도는 300만 원에 100만 원을 더한 400만 원이라 100만 원이 남습니다(모두 직접 계산). 비율 계산은 퍼센트 계산기로 확인하실 수 있습니다.
고향사랑기부금과 정치자금은 10만 원까지 110분의 100
조세특례제한법 제58조 제1항은 고향사랑기부금을 금액대별로 나눕니다. 10만 원 이하는 "고향사랑 기부금 × 110분의 100", 10만 원 초과 20만 원 이하는 넘는 부분에 100분의 40, 20만 원 초과 2천만 원 이하는 다시 넘는 부분에 100분의 15입니다(특별재난지역 지방자치단체에 정해진 기간 안에 낸 경우 100분의 30). 40% 구간은 2025년 12월 23일 개정으로 생겼고, 부칙 제13조가 2026년 1월 1일 이후 기부부터 적용한다고 정해 두었습니다.
10만 원을 고향사랑기부금으로 냈다면 소득세에서 빠지는 금액은 10만 원 × 100/110, 약 90,909원입니다. 근로자의 지방소득세는 원천징수하는 소득세의 10%로 붙기 때문에(지방세법 제103조의13) 소득세가 줄어든 만큼 지방소득세도 9천 원 남짓 줄고, 둘을 합하면 10만 원에 가까워집니다. 110분의 100이라는 비율이 이 모양을 만듭니다. 20만 원이면 소득세 공제가 130,909원입니다(직접 계산).
정치자금은 제76조 제1항이 "10만원까지는 그 기부금액의 110분의 100을, 10만원을 초과한 금액에 대해서는 해당 금액의 100분의 15(해당 금액이 3천만원을 초과하는 경우 그 초과분에 대해서는 100분의 25)"를 산출세액에서 공제한다고 적습니다. 정당, 후원회, 선거관리위원회에 「정치자금법」에 따라 낸 돈이 대상이고, 10만 원까지는 고향사랑기부금과 같은 계산이 나옵니다. 고향사랑기부금은 제58조 제3항에 따라 소득세법 기부금 공제를 다시 받지 않습니다.
다 못 받은 기부금은 10년 동안 넘어갑니다
세액공제가 낼 세금보다 커지면 넘는 금액은 없는 것으로 봅니다(제61조 제2항). 다만 그 안에 기부금 세액공제액이 들어 있으면, 해당 기부금과 일반기부금 한도를 넘어 공제받지 못한 기부금은 다음 과세기간 개시일부터 10년 이내에 끝나는 각 과세기간으로 넘겨 다시 15·30%를 적용합니다. 위 예시에서 남은 100만 원이 여기에 해당합니다. 이 단서는 소득세법상 기부금 세액공제액을 두고 쓴 문장이라 고향사랑기부금이나 정치자금 공제분까지 넘어가는지는 조문만으로 읽히지 않습니다.
하나 더 비교할 것이 있습니다. 제59조의4 제9항은 특별세액공제를 신청하지 않은 근로자에게 연 13만 원 표준세액공제를 줍니다. 기부금 공제가 이보다 작고 다른 특별공제가 거의 없다면 어느 쪽이 큰지 따져 봐야 하고, 같은 비교를 의료비 세액공제 글에서도 다뤘습니다. 내 경우의 실제 공제액과 이월 처리는 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인해 주세요.
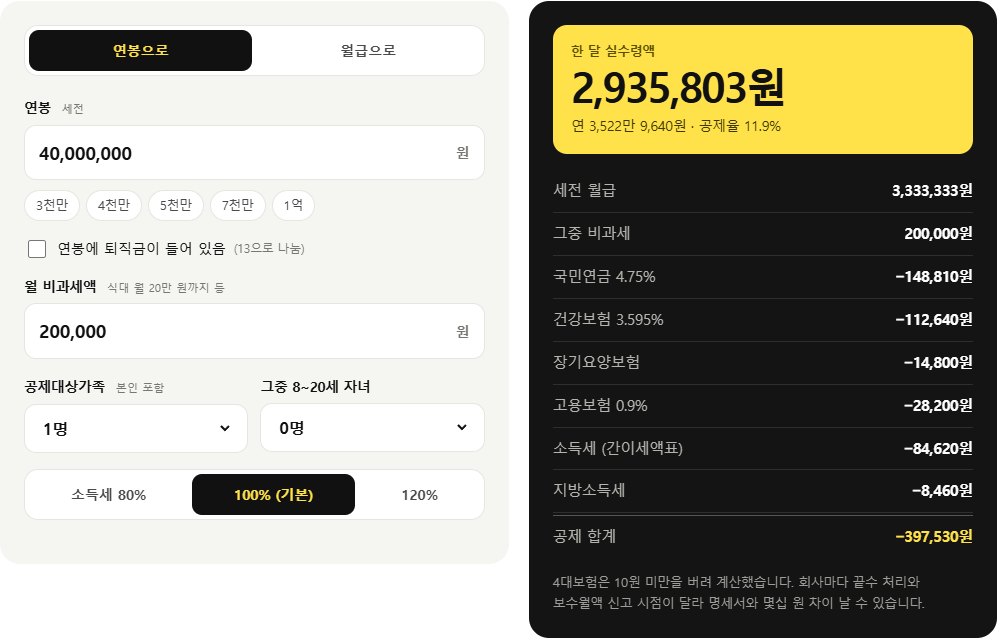
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 소득세법 제34조 제2항·제3항, 제59조의4 제4항·제8항·제9항, 제61조 제2항(법률 제21221호, 2026. 1. 1. 시행, 국가법령정보센터 현행 원문, 2026. 10. 16. 확인) · 조세특례제한법 제58조, 제76조 제1항(법률 제21467호, 2026. 9. 18. 시행 현행본, 같은 날 확인) · 조세특례제한법 부칙(법률 제21223호, 2025. 12. 23.) 제1조, 제13조 · 지방세법 제103조의13 제1항(법률 제21308호, 2026. 1. 1. 시행) · 예시 금액은 조문의 계산식으로 직접 계산