급여
비과세 수당 종류와 한도 — 식대·자가운전보조금·보육수당·연구보조비
급여명세서에서 '비과세'로 표시되는 돈은 소득세를 매기지 않는 금액입니다. 어떤 수당을 얼마까지 비과세로 할 수 있는지는 소득세법 제12조와 시행령에 항목별로 적혀 있고, 이름이 같아도 조건을 채우지 못하면 과세 급여로 잡힙니다. 비과세는 소득세뿐 아니라 4대보험 기준 금액에서도 빠지기 때문에 실수령액에 두 번 닿습니다.
월 20만 원 한도가 붙은 수당
| 수당 | 한도 | 조문에 적힌 조건 | 근거 |
|---|---|---|---|
| 식사대 | 월 20만 원 이하 | 식사나 음식물을 제공받지 않는 근로자. 회사가 현물로 주는 식사 자체도 비과세 | 법 제12조 제3호 러목 |
| 자가운전보조금 | 월 20만 원 이내 | 본인 소유이거나 본인 명의로 빌린 차를 직접 운전해 회사 업무에 쓰고, 실제 여비 대신 사규의 지급 기준에 따라 받는 금액 | 시행령 제12조 제3호 |
| 연구보조비·연구활동비 | 월 20만 원 이내 | 학교 교원, 정부출연연구기관 등의 연구 종사자, 인정받은 중소·벤처기업 기업부설연구소나 연구개발전담부서에서 연구활동에 직접 종사하는 사람 | 시행령 제12조 제12호 |
| 취재수당 | 월 20만 원 이내 | 방송·신문·뉴스통신 언론기업의 기자 | 시행령 제12조 제14호 |
| 벽지수당 | 월 20만 원 이내 | 재정경제부령으로 정한 벽지에서 근무 | 시행령 제12조 제15호 |
| 보육 관련 급여 | 자녀 1명당 월 20만 원 이내 | 근로자나 배우자의 6세 이하 자녀 보육과 관련해 회사에서 받는 돈 | 법 제12조 제3호 머목 2) |
보육 관련 급여는 2026. 1. 1. 이후 받는 분부터 '월 20만 원'이 '해당 자녀 1명당 월 20만 원'으로 바뀌었습니다(법률 제21221호 부칙 제3조). 6세 이하 자녀가 둘이면 월 40만 원까지 비과세가 될 수 있습니다. 출산과 관련해 자녀 출생일 이후 2년 안에 회사에서 받는 출산지원금은 한도 없이 전액 비과세이고, 횟수는 회사마다 최대 두 차례입니다(머목 1), 시행령 제17조의2). 회사 대표의 친족이나 지배주주 등 특수관계인은 빠집니다.
한도가 연 단위이거나 대상이 좁은 것
- 생산직 등의 연장·야간·휴일근로 수당: 월정액급여 260만 원 이하이고 직전 해 총급여가 3,700만 원 이하인 생산·운전·조리·매장 판매·단순 노무 등 정해진 직종의 근로자가 받는 가산 수당 중 연 240만 원까지입니다(시행령 제17조). 260만 원·3,700만 원 기준은 2026. 2. 27. 개정분이고 2026년에 받는 급여부터 적용합니다.
- 국외 근로: 해외에서 일하고 받는 보수 중 월 100만 원, 원양어선·국외 항행 선박·해외 건설현장 등은 월 500만 원까지입니다(시행령 제16조).
- 단체 보장성보험료: 회사가 내 주는 단체 순수보장성·환급부보장성 보험료 중 연 70만 원 이하입니다(시행령 제17조의4).
이 글에서 읽은 조문(소득세법 제12조, 시행령 제12조·제16조·제17조·제17조의4)에는 매달 정액으로 주는 '교통비'나 '통신비'라는 이름의 비과세 항목이 따로 적혀 있지 않습니다. 다른 법률에 따른 감면이나 특례는 이 글에서 다루지 않았습니다.
비과세가 실수령액과 4대보험에 닿는 길
국민연금은 소득에서 비과세 근로소득을 뺀 금액을 기준으로 삼고(국민연금법 시행령 제3조 제1항 제2호), 건강보험은 비과세 근로소득을 보수에서 빼며(국민건강보험법 시행령 제33조 제1항 제3호), 고용보험도 보수에서 비과세 근로소득을 뺍니다(징수법 시행령 제2조의2). 간이세액표 역시 비과세를 뺀 월급여로 칸을 찾습니다. 그래서 같은 세전 월급이라도 비과세가 커질수록 다섯 가지 공제가 함께 줄어듭니다.
| 세전 월급 300만 원 중 비과세 | 4대보험(월) | 소득세+지방세(월) | 월 실수령액 |
|---|---|---|---|
| 0원 | 291,510원 | 81,780원 | 2,626,710원 |
| 20만 원(식대) | 272,070원 | 62,480원 | 2,665,450원 |
| 40만 원(식대+자가운전보조금) | 252,650원 | 43,650원 | 2,703,700원 |
비과세 20만 원이 생기면 4대보험이 19,440원, 소득세와 지방세가 19,300원 줄어 한 달에 38,740원을 더 받습니다. 다만 국민연금 기준소득월액도 그만큼 낮게 잡힙니다. 법은 기준소득월액을 "연금보험료와 급여를 산정하기 위하여" 정하는 금액이라고 적고 있어서(국민연금법 제3조 제1항 제5호), 지금 내는 보험료와 함께 나중에 받을 연금 계산의 바탕도 작아집니다.
비과세와 최저임금은 다른 법이 정합니다
식대가 세금에서 빠진다고 최저임금 계산에서도 빠지는 것은 아닙니다. 최저임금법 제6조 제4항 제3호와 부칙(법률 제15666호) 제2조에 따라 2024년부터는 매달 돈으로 주는 식비·교통비 같은 복리후생비가 전액 최저임금 비교 임금에 들어갑니다. 같은 20만 원이 세금 계산에서는 빠지고 최저임금 비교에서는 들어가는 셈입니다.
명세서에 식대가 있는데 회사 식당에서 식사도 제공받고 있다면, 러목 문언상 그 식대는 비과세 대상이 아닐 수 있습니다. 자가운전보조금도 실제 출장 여비를 따로 받으면서 함께 받는 경우는 시행령 문언과 맞지 않습니다. 내 수당이 어느 항목에 해당하는지는 회사 급여 담당자나 국세청(국번 없이 126)에 지급 조건을 들고 물어보시는 편이 정확합니다.
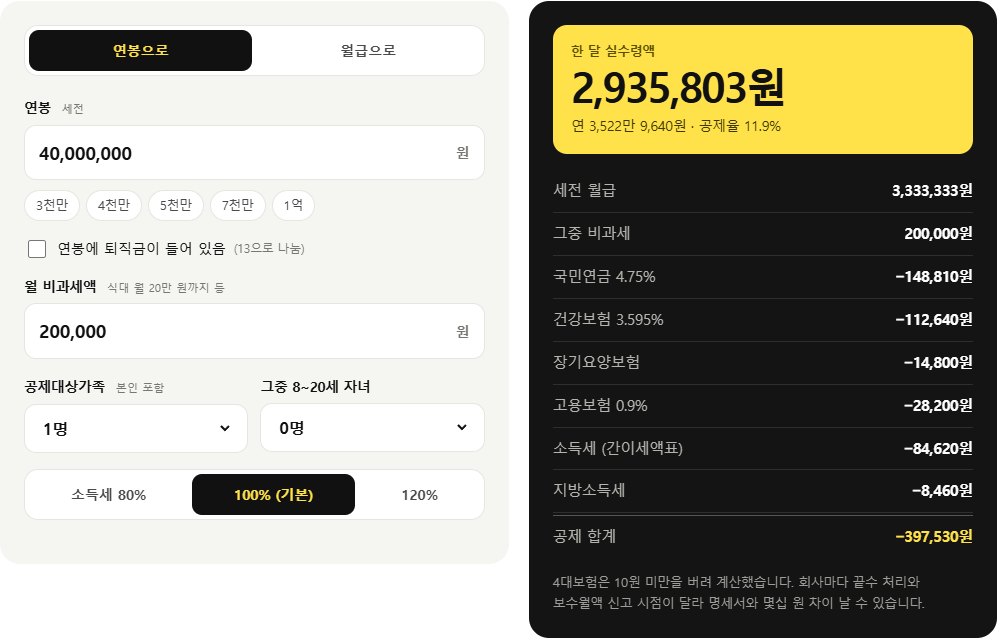
직접 계산해 보기: 연봉 실수령액 계산기 · 최저임금 계산기
근거: 소득세법 제12조 제3호(러목·머목·더목·거목·저목), 부칙(법률 제21221호) 제1조·제3조 · 소득세법 시행령 제12조·제16조·제17조·제17조의2·제17조의4, 부칙(대통령령 제36129호) 제3조 · 국민연금법 제3조 · 국민연금법 시행령 제3조 · 국민건강보험법 시행령 제33조 · 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 제2조 · 같은 법 시행령 제2조의2 · 최저임금법 제6조, 부칙(법률 제15666호) 제2조 · 월급 300만 원 예시는 이 사이트 연봉 계산기와 같은 식으로 직접 계산(2026. 10. 16. 기준)