급여
부양가족 기본공제 소득요건 — 소득금액 100만 원과 총급여 500만 원의 차이
연말정산에서 부모님이나 자녀를 부양가족으로 올리면 1명당 연 150만 원을 종합소득금액에서 뺍니다(소득세법 제50조 제1항). 세금에서 바로 빼는 돈이 아니라 세금을 매길 소득을 줄이는 공제라서, 실제로 줄어드는 세액은 내 세율에 따라 다릅니다. 가족이 공제 대상이 되려면 나이, 생계를 같이 하는지, 그 가족의 소득을 함께 봅니다. 이 글은 셈이 헷갈리기 쉬운 소득요건을 주로 다룹니다. 아래 조문은 2026년 10월 16일 국가법령정보센터 현행본에서 옮겼습니다.
나이와 생계 요건
| 대상 | 나이(제50조 제1항) |
|---|---|
| 본인 | 제한 없음 |
| 배우자 | 제한 없음, 소득요건만 봄 |
| 직계존속(배우자의 부모·조부모 포함) | 60세 이상 |
| 직계비속·입양자 | 20세 이하 |
| 형제자매 | 20세 이하 또는 60세 이상 |
장애인이면 나이 제한이 없지만 소득요건은 똑같이 채워야 합니다. 기초생활 수급자와 가정위탁 아동도 대상인데 범위는 시행령에 따로 있습니다. 나이는 그해 중에 해당 나이인 날이 하루라도 있으면 인정됩니다(제53조 제5항). 조문대로 셈하면 2026년 연말정산(2027년 초)에서는 1966년 12월 31일 이전에 태어난 부모, 2006년 1월 1일 이후에 태어난 자녀가 나이 요건에 듭니다. 나이 말고 다른 요건은 12월 31일 현재 상황으로 판정합니다(같은 조 제4항).
생계를 같이 한다는 것은 주민등록상 동거가족으로 실제 함께 사는 것을 말합니다. 다만 자녀는 따로 살아도 되고, 부모는 주거 형편상 따로 살아도 같이 사는 것으로 봅니다(제53조 제1항·제3항). 형제 여럿이 같은 부모를 두고 각자 올릴 수는 없고, 한 사람만 공제받습니다(제50조 제3항).
소득금액 100만 원은 번 돈이 아닙니다
조문의 소득요건은 "해당 과세기간의 소득금액 합계액이 100만원 이하"이고, 괄호 안에 "총급여액 500만원 이하의 근로소득만 있는 부양가족을 포함한다"가 붙어 있습니다. 국세상담센터는 이 합계액을 종합소득금액, 퇴직소득금액, 양도소득금액을 더한 것으로 보고, 비과세·분리과세 소득은 빼고 판단한다고 안내합니다.
소득금액은 받은 돈에서 공제나 필요경비를 뺀 뒤의 금액입니다. 근로소득이라면 비과세를 뺀 총급여에서 근로소득공제(제47조)를 뺍니다. 총급여 500만 원 이하 구간은 70%를 공제하므로 총급여 500만 원의 근로소득금액은 150만 원입니다. 100만 원을 넘지만, 근로소득만 있는 가족은 괄호 단서로 500만 원까지 인정받습니다. 근로소득금액이 딱 100만 원이 되는 총급여는 약 333만 원인데, 다른 소득이 섞이면 단서가 빠지고 이 선이 기준이 됩니다.
예시: 아르바이트 자녀, 연금 받는 부모, 퇴직한 부모
아르바이트하는 대학생 자녀. 한 해 동안 편의점에서 일해 총급여가 480만 원이고 다른 소득이 없다면 근로소득만 있으므로 공제 대상입니다. 같은 자녀가 방학에 3.3%를 떼는 사업소득도 받았다면 사정이 달라집니다. 근로소득만 있는 경우가 아니어서 단서를 쓸 수 없고, 근로소득금액만 144만 원(480만 원 − 공제 336만 원)이라 100만 원을 넘습니다. 하루 단위로 받고 원천징수로 끝나는 일용근로소득은 분리과세 소득이라(제14조 제3항 제2호), 국세상담센터는 금액과 상관없이 소득요건 계산에서 빠진다고 안내합니다.
국민연금을 받는 부모. 공적연금은 2002년 1월 1일 이후 낸 보험료에 해당하는 몫만 연금소득이 되고(제20조의3 제2항), 그 금액(총연금액)에서 연금소득공제(제47조의2)를 뺍니다. 총연금액이 600만 원이면 공제가 350만 원 + 250만 원의 40%로 450만 원이고, 소득금액은 150만 원이라 공제 대상이 아닙니다. 국세상담센터가 안내하는 기준선은 총연금액 5,166,667원(약 516만 7천 원) 이하입니다. 2001년 이전 납입분 몫과 유족연금·장애연금 같은 비과세 연금은 빠지므로, 통장에 들어온 연금보다 총연금액이 작을 수 있습니다. 연금저축 같은 사적연금은 연 1,500만 원 이하이면 분리과세 대상입니다(제14조 제3항 제9호).
올해 퇴직금을 받은 부모. 퇴직소득금액은 받은 퇴직급여 합계에서 비과세만 뺀 금액입니다(제22조 제3항). 근속연수공제 같은 퇴직소득공제는 세금을 매길 과세표준을 셀 때 쓰는 것이라(제14조 제6항), 소득요건에서는 퇴직금이 그대로 소득금액이 됩니다. 다른 소득이 없어도 퇴직금이 100만 원을 넘으면 공제 대상에서 빠집니다. 그해 몇 달 일하다 퇴직했다면 근로소득금액과 퇴직소득금액을 더합니다. 급여 200만 원과 퇴직금 30만 원이면 60만 원 + 30만 원으로 90만 원이라 공제 대상입니다.
다른 제도와 겹쳐 볼 때
건강보험 피부양자는 소득을 세는 방식과 기준선이 따로 있어서, 연말정산 공제 대상이라고 피부양자 요건까지 채웠다고 볼 수 없고 그 반대도 마찬가지입니다. 기준은 건강보험 피부양자 조건에 정리했습니다. 근로장려금도 70세 이상 부모를 홑벌이 가구로 넣을 때 연간 소득금액 100만 원 이하를 보는데, 나이 기준은 기본공제와 다릅니다(근로장려금 기준).
매달 월급에서 떼는 소득세도 회사에 낸 공제대상가족 수에 따라 달라집니다. 가족 수를 바꿔 넣으면 실수령액이 얼마나 변하는지 연봉 실수령액 계산기로 비교해 볼 수 있습니다. 가족의 소득이 어느 종류로 얼마나 잡히는지 애매하면 국세청 국세상담센터(국번 없이 126)에 물어보시는 편이 정확합니다.
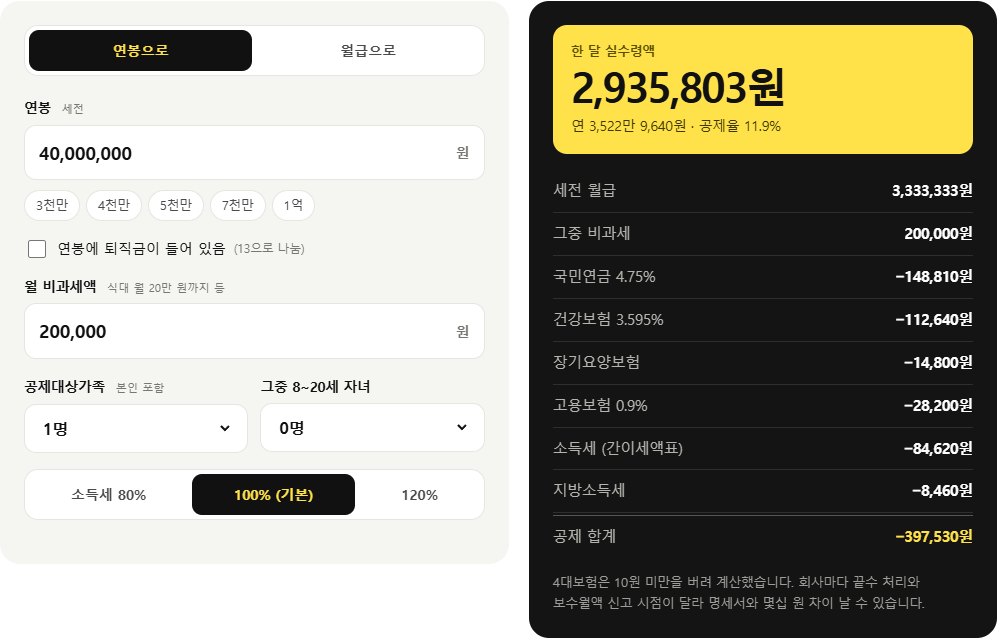
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 제4조, 제14조 제3항·제6항, 제20조의3, 제22조 제3항, 제47조, 제47조의2, 제50조, 제53조(국가법령정보센터 현행 원문, 2026. 7. 1. 시행 법률 제21221호, 2026. 10. 16. 확인) · 국세청 국세상담센터 연말정산 자주묻는 Q&A(call.nts.go.kr, 2026. 10. 16. 확인) · 예시 금액은 제47조·제47조의2 공제표로 직접 계산