급여
종합소득세 세율 8단계와 누진공제 — 과세표준 5천만 원이면 산출세액 624만 원
소득세 세율표를 처음 보면 "연봉이 8,800만 원을 넘으면 35%"처럼 읽기 쉽습니다. 그런데 세율표 왼쪽 칸은 연봉이 아니라 과세표준이고, 35%도 8,800만 원을 넘은 부분에만 붙습니다. 이 두 가지만 잡으면 누진공제로 산출세액을 한 줄에 셈할 수 있습니다. 2026년 10월 17일 국가법령정보센터 현행 조문으로 정리했습니다.
세율표에 넣는 것은 연봉이 아니라 과세표준
소득세법은 세금을 매기는 순서를 단계로 정해 둡니다(제14조, 제15조). 근로소득만 있는 사람이라면 대략 이렇게 내려갑니다.
- 총급여액: 한 해 받은 급여에서 비과세소득을 뺀 금액(제20조 제2항)
- 근로소득금액: 총급여액에서 근로소득공제를 뺀 금액(제47조)
- 과세표준: 종합소득금액에서 기본공제 등 종합소득공제를 뺀 금액(제14조 제2항, 제50조)
- 산출세액: 과세표준에 제55조 제1항 기본세율을 곱한 금액
- 결정세액: 산출세액에서 근로소득세액공제(제59조) 같은 세액공제를 뺀 금액(제15조 제2호)
총급여액 5,000만 원이면 근로소득공제가 1,225만 원(1,200만 원 + 4,500만 원 초과분의 5%)이라 근로소득금액은 3,775만 원이고, 본인 기본공제 150만 원을 빼면 3,625만 원입니다. 국민연금 보험료 같은 다른 공제는 아직 안 뺀 값이라 실제 과세표준은 이보다 낮아집니다. 연봉 5,000만 원과 과세표준 5,000만 원은 꽤 거리가 있는 셈입니다.
기본세율 8단계와 누진공제
제55조 제1항의 세율표는 2022년 12월 31일 개정(법률 제19196호)으로 지금 모양이 됐고 2023년 1월 1일 시행, 같은 날 이후 시작하는 과세기간부터 적용됩니다(부칙 제14조). 조문은 "84만 원 + 1,400만 원 초과분의 15%"처럼 적어 두었고 누진공제라는 숫자는 조문에 없습니다. 오른쪽 열은 조문 식을 "과세표준 × 세율 − 일정액" 꼴로 바꿔 직접 계산한 값입니다.
| 과세표준 | 세율 | 누진공제(직접 계산) |
|---|---|---|
| 1,400만 원 이하 | 6% | 없음 |
| 1,400만 원 초과 5,000만 원 이하 | 15% | 126만 원 |
| 5,000만 원 초과 8,800만 원 이하 | 24% | 576만 원 |
| 8,800만 원 초과 1억 5천만 원 이하 | 35% | 1,544만 원 |
| 1억 5천만 원 초과 3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과 5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과 10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
누진공제는 구간별로 나눠 매긴 합과 같습니다
과세표준 9,000만 원 전부에 35%를 곱하면 3,150만 원입니다. 실제로는 아래 칸 금액에 낮은 세율이 붙어 있으니 그만큼 너무 많이 셈한 것이고, 그 차이를 미리 계산해 둔 값이 누진공제 1,544만 원입니다. 1,400만 원까지는 35%가 아니라 6%라 29%포인트만큼, 그다음 3,600만 원은 20%포인트, 그다음 3,800만 원은 11%포인트만큼 덜 내야 하므로 406만 + 720만 + 418만 원을 더하면 1,544만 원이 나옵니다.
과세표준 세 가지를 두 방법으로 셈해 보면 같은 값이 나옵니다.
| 과세표준 | 구간별로 나눠 더하기 | 세율 × 과세표준 − 누진공제 | 산출세액 |
|---|---|---|---|
| 3,000만 원 | 84만 + 1,600만×15% 240만 | 450만 − 126만 | 324만 원 |
| 5,000만 원 | 84만 + 3,600만×15% 540만 | 750만 − 126만 | 624만 원 |
| 9,000만 원 | 84만 + 540만 + 912만 + 70만 | 3,150만 − 1,544만 | 1,606만 원 |
과세표준 대비 산출세액은 각각 10.8%, 12.48%, 17.84%입니다. 9,000만 원 구간의 세율은 35%지만 전체로 보면 18%가 안 됩니다.
구간이 올라가도 넘은 만큼만 높은 세율
"구간을 넘으면 전체에 높은 세율이 붙어 오히려 손해"라는 말이 돌지만 세율표 구조상 그렇게 되지 않습니다. 과세표준이 8,800만 원에서 8,900만 원으로 100만 원 늘면 산출세액은 1,536만 원에서 1,571만 원으로 35만 원 늡니다. 8,900만 원 전체에 35%를 매기면 3,115만 원이 되겠지만, 조문은 8,800만 원 초과분에만 35%를 붙입니다. 경계에서 계산해 보면 5,000만 원은 15% 식(750만 − 126만)으로도 24% 식(1,200만 − 576만)으로도 624만 원이라 값이 끊기지 않고 이어집니다. 연봉이 오를 때 실수령이 얼마나 느는지는 연봉 인상률별 실수령 차이 글에 있습니다.
지방소득세와 매달 떼는 세금
지방세법 제92조 제1항의 종합소득 개인지방소득세 표준세율은 0.6%부터 4.5%까지로, 구간 경계는 소득세와 같고 세율은 소득세의 10분의 1입니다(두 표를 대조해 확인). 과세표준도 소득세와 같은 금액을 쓰므로(제91조 제1항) 과세표준 5,000만 원이면 산출세액 단계에서 62만 4천 원입니다. 다만 지방자치단체가 조례로 표준세율의 50% 범위에서 가감할 수 있다고 되어 있습니다(제92조 제2항). 월급에서 뗄 때는 원천징수하는 소득세의 10%를 함께 특별징수합니다(제103조의13 제1항).
매달 떼는 소득세는 이 세율표가 아니라 간이세액표로 정하고, 1년 치는 연말정산에서 맞춥니다. 그 차이는 소득세 80%·120% 선택과 연말정산 글에서, 월 실수령액은 연봉 실수령액 계산기로 확인할 수 있습니다. 위 내용은 현행 조문으로 정리한 산출세액 계산법이고, 실제 결정세액은 공제 항목에 따라 달라지니 국세청(국번 없이 126)에서 확인하시기 바랍니다.
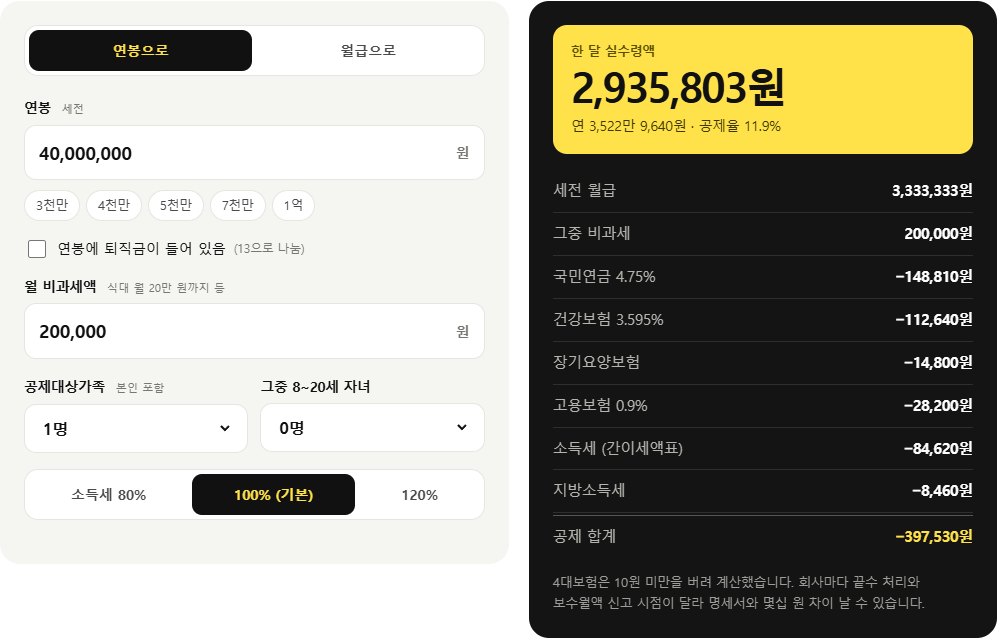
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 제14조, 제15조, 제20조, 제47조, 제50조, 제55조 제1항, 제59조(법률 제21221호 현행본, 제55조 제1항 세율표는 법률 제19196호로 개정·2023. 1. 1. 시행, 같은 법 부칙 제14조) · 지방세법 제91조 제1항, 제92조 제1항~제3항, 제103조의13 제1항(법률 제21308호 현행본, 제92조 제1항은 법률 제19230호 부칙 제2조에 따라 2023. 1. 1. 이후 납세의무 성립분부터) (국가법령정보센터 현행 원문, 2026. 10. 17. 확인) · 누진공제액과 예시 금액은 세율표로 직접 계산