급여
연봉 실수령액 계산과 급여명세서가 다른 이유 — 보수월액·비과세·가족 수·끝수
연봉 계산기에 4,000만 원을 넣으면 비과세 식대 월 20만 원, 본인 1명, 소득세 100% 기준으로 한 달 2,935,803원이 나옵니다. 그런데 받은 급여명세서와 대 보면 몇천 원에서 몇만 원이 다른 경우가 많습니다. 계산이 틀렸다기보다는, 계산기가 기본값으로 둔 것과 회사가 실제로 쓰는 값이 다른 자리가 몇 군데 있어서입니다.
보험료는 올해 월급이 아니라 신고된 금액에 매깁니다
계산기는 지금 넣은 월급에 바로 요율을 곱합니다. 회사는 그렇게 하지 않습니다. 건강보험은 사용자가 매년 3월 31일까지 전년도 보수 총액을 공단에 통보하고(국민건강보험법 시행령 제35조), 공단이 그 총액을 일한 개월 수로 나눠 그해 보수월액을 정합니다(제36조 제1항). 국민연금도 전년도에 받은 소득을 일수로 나눠 30을 곱한 금액을 기준소득월액으로 삼고, 그해 7월부터 이듬해 6월까지 씁니다(국민연금법 시행령 제7조 제1항).
그래서 연봉이 올랐는데 회사가 보수월액 변경을 신청하지 않았다면 명세서의 보험료는 작년 월급 기준으로 찍힙니다. 상시 100명 이상 사업장은 보수가 바뀌면 변경 신청을 해야 하지만, 그보다 작은 곳은 신청할 수 있다고만 되어 있습니다(시행령 제36조 제2항). 건강보험은 나중에 보수가 확정되면 다시 계산해 모자라거나 넘친 금액을 정산합니다(제39조). 해가 바뀐 뒤 명세서에 건강보험 정산분이 따로 붙어 나오는 것이 이 때문입니다.
올해 연봉은 4,000만 원인데 보험료 기준이 작년 연봉 3,600만 원(비과세 빼고 월 280만 원)에 머물러 있다고 놓고 계산해 보면, 국민연금 133,000원, 건강보험 100,660원, 장기요양 13,220원으로 세 항목이 계산기보다 합쳐서 29,370원 적게 나옵니다. 고용보험은 이 비교에서 그대로 두었습니다.
비과세 금액과 가족 수는 회사가 가진 값을 씁니다
계산기의 기본값 20만 원은 식대를 비과세로 받는다는 가정입니다. 소득세법 제12조 제3호 러목은 식사를 제공받지 않는 근로자의 월 20만 원 이하 식사대만 비과세로 봅니다. 회사 식당에서 밥을 먹으면서 식대도 받거나, 식대 항목 없이 기본급에 섞여 있다면 비과세는 0원입니다. 비과세가 빠지면 4대보험과 소득세가 모두 그만큼 넓은 금액에 매겨집니다. 건강보험 보수에서도 비과세 근로소득은 빠지기 때문입니다(국민건강보험법 시행령 제33조 제1항 제3호).
공제대상가족 수는 간이세액표에서 어느 칸을 읽을지 정합니다. 별표 2 주석은 본인과 배우자를 각각 1명으로 센다고 적고 있습니다. 회사에 낸 소득·세액공제신고서에 가족을 몇 명으로 적었는지가 기준이라, 배우자와 자녀가 있어도 신고서에 본인만 올렸다면 명세서는 본인 1명 칸으로 계산됩니다.
| 연봉 4,000만 원 조건 | 4대보험(월) | 소득세+지방세(월) | 월 실수령액 | 기본값과 차이 |
|---|---|---|---|---|
| 계산기 기본값(비과세 20만, 본인 1명, 100%) | 304,450원 | 93,080원 | 2,935,803원 | — |
| 식대가 비과세로 처리되지 않음 | 323,880원 | 115,730원 | 2,893,723원 | −42,080원 |
| 보험료 기준이 작년 연봉 3,600만 원 | 275,080원 | 93,080원 | 2,965,173원 | +29,370원 |
| 공제대상가족 2명 | 304,450원 | 73,830원 | 2,955,053원 | +19,250원 |
| 가족 3명(8~20세 자녀 1명 포함) | 304,450원 | 16,570원 | 3,012,313원 | +76,510원 |
| 소득세 80% 신청 | 304,450원 | 74,450원 | 2,954,433원 | +18,630원 |
| 소득세 120% 신청 | 304,450원 | 111,690원 | 2,917,193원 | −18,610원 |
세전 월급은 4,000만 원 ÷ 12 = 3,333,333원이고, 2026년 10월 요율과 2026. 3. 1.부터 적용하는 간이세액표로 계산했습니다. 80%나 120%는 근로자가 신청해야 바뀌는 값이라(소득세법 시행령 제194조 제1항), 본인이 신청한 기억이 없다면 회사가 100%로 두고 있을 가능성이 큽니다. 세 비율의 차이와 연말정산의 관계는 간이세액표 80%·120% 선택 글에 따로 정리했습니다.
몇십 원 차이는 끝수에서 납니다
건강보험료와 국민연금 보험료는 계산할 때 국고금관리법 제47조의 끝수, 곧 10원 미만은 계산하지 않는다고 각 법에 적혀 있습니다(국민건강보험법 제107조, 국민연금법 제117조). 국민연금은 그 전에 신고 소득월액의 천 원 미만도 버립니다(국민연금법 시행령 제5조 제1항). 계산기는 항목마다 10원 미만을 버립니다. 장기요양보험과 고용보험에 대해서는 같은 끝수 조항을 찾지 못했고, 회사 급여 프로그램이 원 단위까지 남기는지에 따라 명세서와 몇십 원이 어긋날 수 있습니다.
명세서에서 거꾸로 확인하는 법
명세서의 국민연금 금액을 0.0475로 나누면 회사가 신고한 기준소득월액이 대략 나옵니다. 133,000원이라면 280만 원입니다. 건강보험 금액을 0.03595로 나누면 보수월액이 나옵니다. 이 값이 지금 월급에서 비과세를 뺀 금액과 다르면 보험료 기준이 아직 예전 금액이라는 뜻이고, 소득세가 다르면 비과세 금액이나 가족 수, 비율 중 하나가 계산기 입력과 다를 가능성이 큽니다. 보험료 기준은 회사 급여 담당자에게, 소득세 원천징수는 국세청(국번 없이 126)에 물어보면 됩니다.
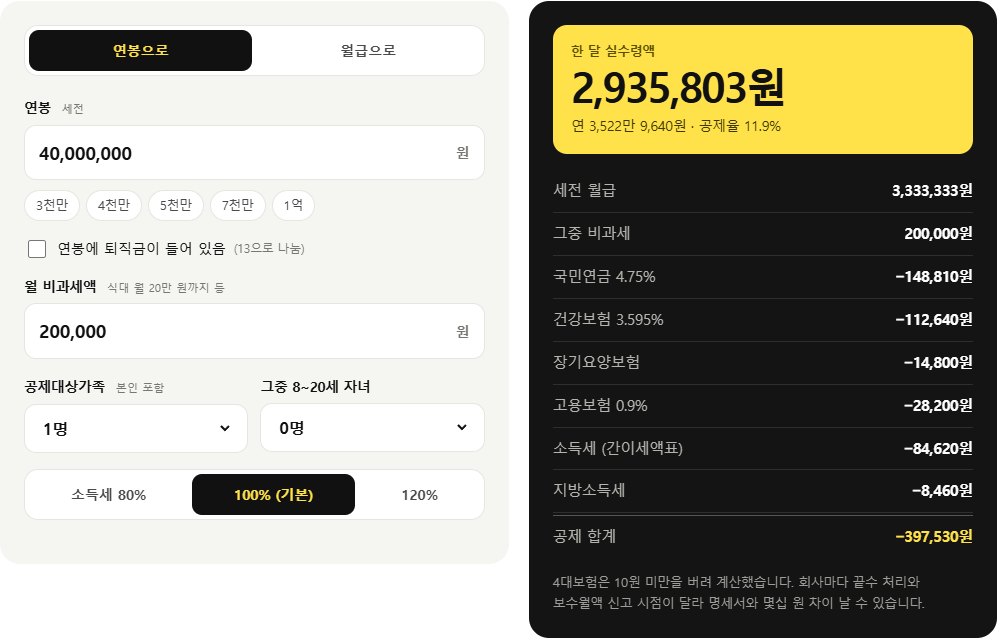
직접 계산해 보기: 연봉 실수령액 계산기
근거: 국민건강보험법 제70조·제107조 · 국민건강보험법 시행령 제33조·제35조·제36조·제39조 · 국민연금법 제117조 · 국민연금법 시행령 제5조·제7조 · 국고금관리법 제47조 · 소득세법 제12조 · 소득세법 시행령 제194조·별표 2(2026. 3. 1. 적용) · 연봉 4,000만 원 예시는 이 사이트 연봉 계산기와 같은 식으로 직접 계산(2026. 10. 16. 기준)