급여
연말정산 표준세액공제 13만 원, 공제 서류를 안 내는 쪽이 나을 때는?
보험료·의료비·교육비·기부금 세액공제, 건강보험료 같은 특별소득공제, 월세 세액공제를 하나도 신청하지 않은 근로자는 연말정산에서 소득세 13만 원을 뺍니다. 이것을 표준세액공제라고 합니다(소득세법 제59조의4 제9항). 2026년 10월 20일 국가법령정보센터의 현행 조문(2026. 7. 1. 시행본)으로 정리했습니다.
모은 공제가 13만 원이 안 되면 서류 없이 13만 원을 받는 편이 낫다고 생각하기 쉽습니다. 그런데 표준세액공제를 고르면 월급에서 빠져나간 건강보험료·고용보험료 공제도 함께 내려놓게 됩니다. 공제액 합계와 13만 원만 견주면 답이 거꾸로 나올 수 있습니다.
13만 원은 세 묶음을 모두 신청하지 않을 때
조문은 근로소득이 있는 사람이 아래 공제를 하나도 신청하지 않은 경우에 연 13만 원을 뺀다고 적습니다.
- 특별세액공제: 보장성 보험료, 의료비, 교육비, 기부금 세액공제(제59조의4 제1항~제4항, 신청은 제6항)
- 특별소득공제: 근로자가 낸 건강보험·장기요양보험·고용보험료, 전세 대출 원리금(주택임차차입금), 주택담보대출 이자(장기주택저당차입금)(제52조 제1항·제4항·제5항, 신청은 제8항)
- 월세 세액공제(조세특례제한법 제95조의2, 신청은 제3항)
그래서 둘 중 하나를 고르는 구조입니다. 의료비 공제만 받으면서 13만 원을 덤으로 더 받는 길은 조문에 없습니다. 항목별 금액을 셈하는 법은 의료비 세액공제와 보험료 세액공제 글에 있습니다.
13만 원을 골라도 그대로 남는 공제
조건에 적힌 것은 위 세 묶음뿐입니다. 아래 공제는 조건 목록에 없어서 표준세액공제와 별개로 계산됩니다.
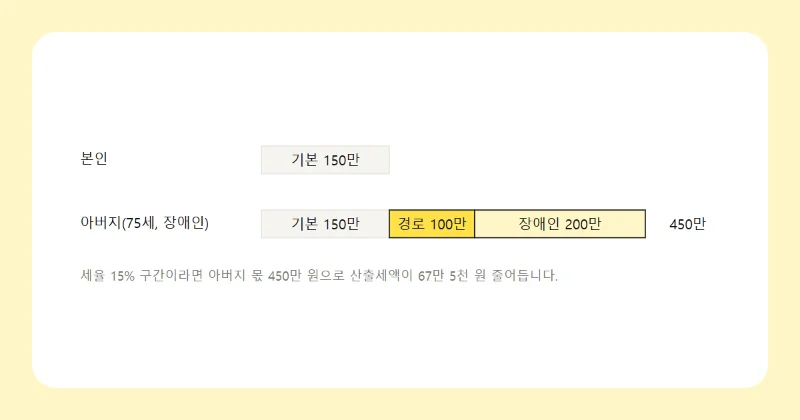
- 근로소득공제, 기본공제(1명당 150만 원), 국민연금 보험료 공제(제47조, 제50조, 제51조의3)
- 신용카드 등 사용금액 소득공제, 주택청약종합저축 소득공제(조세특례제한법 제126조의2, 제87조)
- 근로소득세액공제, 자녀세액공제, 연금계좌세액공제(제59조, 제59조의2, 제59조의3)
헷갈리는 것은 이름입니다. 카드 공제에도 '소득공제'라는 말이 붙지만 소득세법 제52조의 특별소득공제가 아니라 조세특례제한법 공제라서 13만 원 조건과 관계가 없습니다.
건강보험료 공제까지 놓고 견줘야 합니다
표준세액공제를 고르면 근로자가 낸 건강·장기요양·고용보험료를 소득에서 빼지 못합니다. 세금을 매기는 기준 금액(과세표준)이 그만큼 올라가 세율을 곱한 세금(산출세액)도 커집니다.
두 사람으로 셈해 봤습니다. 둘 다 본인만 공제받고, 보장성 보험료 60만 원을 내 보험료 세액공제가 72,000원입니다. 연금·보험료 금액은 예시로 정한 값입니다.
| 항목 | 가 | 나 |
|---|---|---|
| 총급여 | 3,600만 원 | 2,400만 원 |
| 국민연금 보험료 | 170만 원 | 114만 원 |
| 건강·장기요양·고용보험료 | 180만 원 | 120만 원 |
| 산출세액(항목별 / 표준) | 1,792,500 / 2,062,500원 | 678,600 / 750,600원 |
| 근로소득세액공제(항목별 / 표준) | 716,000 / 716,000원 | 373,230 / 412,830원 |
| 낼 소득세(항목별 / 표준) | 1,004,500 / 1,216,500원 | 233,370 / 207,770원 |
가는 보험료 세액공제가 13만 원에 못 미치는데도 항목별 쪽이 212,000원 적습니다. 건강보험료 등 180만 원이 15% 구간에서 빠지면서 산출세액이 27만 원 줄었기 때문입니다. 근로소득세액공제는 두 경우 모두 한도인 716,000원에 걸려 달라지지 않았습니다.
나는 반대로 표준세액공제 쪽이 25,600원 적습니다. 120만 원이 6% 구간에서 빠져 산출세액은 72,000원 줄지만, 산출세액이 130만 원 이하이면 근로소득세액공제가 산출세액의 55%로 정해지므로 이 공제도 39,600원 같이 줄어듭니다(제59조). 실제로 덜 내는 세금은 32,400원이고, 보험료 세액공제를 더해도 104,400원이라 13만 원에 못 미칩니다.
그래서 13만 원과 견줄 것은 특별세액공제 합계에 '보험료 소득공제로 줄어드는 세금'을 더한 금액입니다. 세율 구간과 근로소득세액공제 한도가 사람마다 달라 어림이 어렵다면 연말정산 환급 계산기가 두 방식을 모두 셈해 세금이 적은 쪽을 보여 줍니다.
근로소득이 없으면 7만 원, 성실사업자는 12만 원
같은 항 제2호는 근로소득 없이 사업소득 같은 다른 종합소득만 있는 사람에게도 표준세액공제를 둡니다. 조건은 성실사업자 의료비·교육비·월세 세액공제(조세특례제한법 제122조의3)를 신청하지 않는 것입니다.
- 성실사업자: 연 12만 원. 사업용계좌 신고 등 대통령령으로 정한 요건을 갖춘 사업자입니다.
- 그 밖의 사람: 연 7만 원
근로소득과 사업소득이 함께 있으면 제2호가 근로소득이 있는 사람을 빼므로 제1호의 13만 원 조건을 따집니다. 사업소득만 있는 프리랜서가 5월에 종합소득세를 신고한다면 7만 원 쪽입니다.
13만 원도 뺄 세금이 있어야 빠집니다. 표준세액공제는 특별세액공제에 속하고(제59조의4 제10항), 자녀·연금계좌 공제 등과 합쳐 산출세액을 넘는 몫은 없는 것으로 봅니다(제61조 제2항). 내 연말정산에 어느 쪽이 적용됐는지와 실제 세액은 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
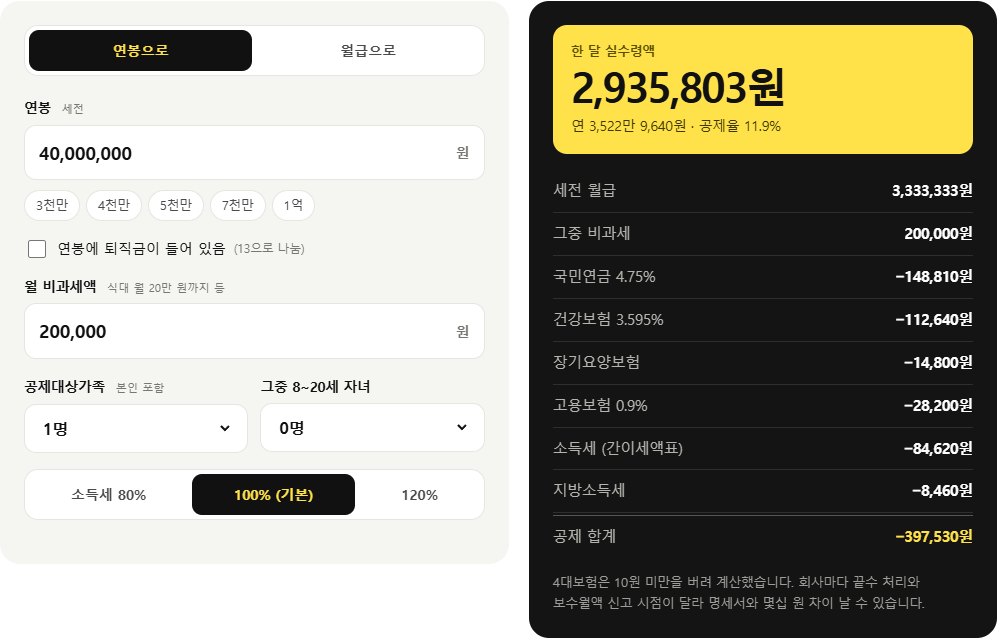
직접 계산해 보기: 연봉 실수령액 계산기 · 연말정산 환급 계산기
근거: 소득세법 제47조, 제50조, 제51조의3, 제52조, 제55조, 제59조, 제59조의2, 제59조의3, 제59조의4, 제61조(법률 제21221호, 2026. 7. 1. 시행본, 2026. 4. 21. 법률 제21548호 개정분 포함) · 조세특례제한법 제87조, 제95조의2, 제122조의3, 제126조의2(법률 제21467호, 2026. 9. 18. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 20. 확인) · 예시 세액은 직접 계산