급여
4월 월급에서 건강보험료가 더 빠진 이유는? 연봉 오른 해의 정산 계산
4월 월급에서 건강보험료가 평소보다 많이 빠졌다면, 지난해 실제 보수가 그동안 보험료를 매긴 금액보다 많아서 그 차이를 정산했을 가능성이 큽니다. 보수가 줄었다면 더 낸 만큼 돌려받습니다.
2026년 10월 19일 현행 법령 기준이고, 요율은 2026년 4대보험 요율 글에, 퇴사할 때 하는 정산은 입사·퇴사한 달 4대보험 글에 있습니다.
일단 작년 기준으로 걷고, 이듬해에 다시 셉니다
회사에 다니는 사람(직장가입자)의 건강보험료는 보수월액에 보험료율을 곱해 매깁니다(국민건강보험법 제69조 제4항). 보수월액은 보험료를 매기는 한 달치 기준 월급이라는 뜻입니다(제70조). 올해 보수는 한 해가 끝나야 확정되니 이렇게 나눕니다(국민건강보험법 시행령 제34조).
- 올해는 전년도 보수 총액으로 정한 보수월액으로 걷습니다.
- 다음 해에 올해 보수 총액으로 다시 계산해 정산합니다.
- 새로 정한 보수월액은 4월부터 다음 해 3월까지 씁니다.
보수에는 상여와 수당도 들어가고, 퇴직금과 비과세 근로소득은 빠집니다(시행령 제33조).
왜 하필 4월일까요
회사는 매년 3월 31일까지 전년도 보수 총액을 공단에 알립니다(시행령 제35조 제1항, 2026년 10월 개정 전엔 3월 10일). 공단은 이를 일한 개월 수로 나눠 새 보수월액을 정하고(제36조 제1항), 같은 숫자로 지난해 보험료를 다시 계산해 모자라면 더 걷고 남으면 돌려줍니다(제39조 제1항). 회사는 그중 근로자 몫을 근로자와 정산합니다(같은 조 제3항).
새 보수월액이 4월부터 적용되니 '4월 정산'이라고 부릅니다. 정산분을 몇 월 급여에서 떼는지는 법령에 없었습니다.
연봉이 올라도 공단에 알리지 않으면 옛 보수월액으로 걷혀 추가분이 생깁니다. 회사는 보수월액 변경을 신청할 수 있고, 상시 100명 이상 사업장은 신청해야 합니다(제36조 제2항).
연봉 3,600만 원에서 4,200만 원으로 오른 경우
2026년 내내 보수월액 300만 원으로 냈는데 그해 1월부터 연봉이 4,200만 원으로 올랐고 회사가 변경 신청을 하지 않은 경우입니다. 비과세 수당은 없고, 2026년 요율로 근로자 몫만 셉니다.
| 단계 | 계산 | 금액 |
|---|---|---|
| ① 다시 정한 보수월액 | 4,200만 원 ÷ 12개월 | 3,500,000원 |
| ② 다시 계산한 월 건강보험료 | 3,500,000원 × 3.595% | 125,820원 |
| ③ 실제로 낸 월 건강보험료 | 3,000,000원 × 3.595% | 107,850원 |
| ④ 건강보험 추가분 | (125,820원 − 107,850원) × 12 | 215,640원 |
| ⑤ 장기요양 추가분 | (16,530원 − 14,170원) × 12 | 28,320원 |
| 정산으로 더 낼 금액 | ④ + ⑤ | 243,960원 |
건강보험료율은 1만분의 719이고(시행령 제44조 제1항) 근로자와 회사가 절반씩 냅니다(법 제76조 제1항). 월 보험료는 10원 미만을 버렸습니다(법 제107조, 국고금 관리법 제47조). 정산 세부 방법은 공단 정관에 맡겨져(시행령 제39조 제5항) 확인하지 못했고, 실제 고지액과 몇십 원 다를 수 있습니다.
2027년 4월부터는 보수월액이 350만 원이 됩니다(2027년 요율은 확인하지 않음). 실수령액은 연봉 실수령액 계산기로 볼 수 있습니다.
7월부터 월 320만 원이 됐다면 신고 여부로 갈립니다.
- 신고 안 함: 3,720만 원 ÷ 12 = 보수월액 310만 원, 월 111,440원으로 다시 계산돼 건강보험 43,080원과 장기요양 5,640원, 합계 48,720원을 더 냅니다.
- 7월부터 변경 신청: 이미 115,040원씩 냈으니 정산액이 거의 없고, 이 셈으로는 끝수 차이 60원을 돌려받습니다.
장기요양보험료도 같이 움직입니다
장기요양보험료는 소득에 바로 곱하지 않고, 건강보험료에 '건강보험료율 대비 장기요양보험료율의 비율'을 곱해 나옵니다(노인장기요양보험법 제9조 제1항). 2026년 비율은 0.9448 ÷ 7.19이고(같은 법 시행령 제4조), 두 보험료는 함께 걷습니다(같은 법 제8조 제2항).
건강보험료가 다시 계산되면 장기요양보험료도 따라 달라지고, 위 예시의 28,320원이 그 몫입니다. 장기요양 정산을 따로 적은 조문은 찾지 못해 계산식대로 셈했습니다. 2026년 11월 27일부터 비율의 끝자리 처리가 바뀌지만 위 예시는 전후 결과가 같습니다.
한 번에 내기 부담스러우면 나눠 낼 수 있습니다
정산으로 더 걷을 금액 가운데 근로자 몫이 보수월액보험료 하한액 이상이면, 회사가 신청할 때 공단이 12회 이내로 나눠 내게 할 수 있습니다(시행령 제39조 제4항). 2026년 하한액은 20,160원입니다(월별 건강보험료액의 상한과 하한에 관한 고시, 보건복지부 고시 제2025-222호).
2026년 10월 1일 개정 전에는 근로자 몫이 자기 한 달치 보수월액보험료 이상이어야 했고, 그 전에 다시 계산한 정산분은 옛 기준을 따릅니다(대통령령 제36675호 부칙 제2조).
위 예시의 215,640원은 하한액보다 크지만 신청은 회사가 하므로 급여 담당자에게 물어봐야 합니다. 장기요양 몫도 나뉘는지, 2027년 하한액은 확인하지 못했습니다.
실제 정산액은 회사 급여 담당자나 국민건강보험공단(1577-1000)에서 확인하시기 바랍니다.
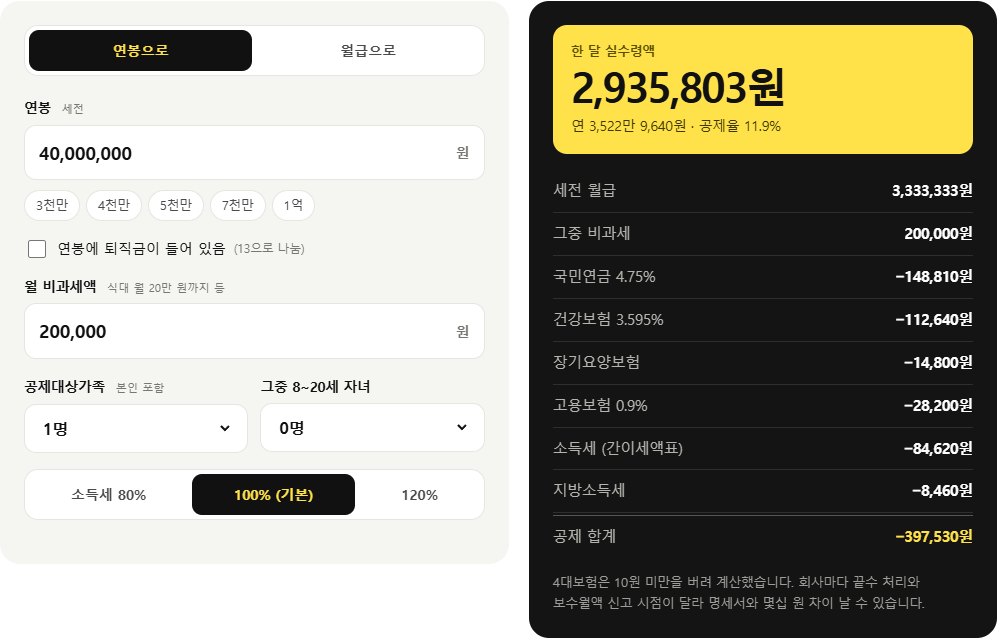
직접 계산해 보기: 연봉 실수령액 계산기
근거: 국민건강보험법 제69조, 제70조, 제76조, 제107조(법률 제21522호, 2026. 10. 8. 시행본) · 국민건강보험법 시행령 제32조, 제33조, 제34조, 제35조, 제36조, 제39조, 제44조와 부칙 제2조(대통령령 제36675호, 2026. 10. 1. 시행본) · 월별 건강보험료액의 상한과 하한에 관한 고시(보건복지부 고시 제2025-222호, 2026. 1. 1. 시행) · 노인장기요양보험법 제8조, 제9조(법률 제21690호) · 노인장기요양보험법 시행령 제4조(대통령령 제36325호) · 국고금 관리법 제47조 (국가법령정보센터 현행 원문, 2026. 10. 19. 확인) · 예시 금액은 직접 계산