돈
원리금균등과 원금균등 차이 — 2억 원 30년 대출로 첫 달·10년 뒤·총이자 비교
대출 상담에서 "원리금균등으로 하시겠어요, 원금균등으로 하시겠어요?"라는 질문을 받으면 대개 매달 나가는 돈만 보고 고릅니다. 그런데 두 방식은 첫 달 금액뿐 아니라 10년 뒤 남은 빚, 중간에 갚을 때 기준이 되는 잔액까지 다르게 움직입니다. 같은 대출 하나를 놓고 숫자로 비교해 봤습니다.
같은 2억 원, 첫 달부터 29만 원 차이
조건은 2억 원, 연 4.5% 고정, 30년(360개월)입니다. 월 이율은 4.5% ÷ 12 = 0.375%라 첫 달 이자는 두 방식 모두 75만 원으로 같습니다. 차이는 원금을 얼마나 갚느냐에서 납니다.
- 원리금균등: 매달 1,013,371원으로 고정입니다. 첫 달에 갚는 원금은 263,371원뿐이고 나머지는 이자입니다.
- 원금균등: 원금을 2억 ÷ 360 = 555,556원씩 똑같이 갚습니다. 여기에 이자 75만 원이 붙어 첫 달은 1,305,556원이고, 원금이 줄어드는 만큼 매달 약 2,083원씩 내려갑니다.
| 항목 | 원리금균등 | 원금균등 |
|---|---|---|
| 첫 달 상환액 | 1,013,371원 | 1,305,556원 |
| 121회차(10년 뒤) 상환액 | 1,013,371원 | 1,055,556원 |
| 10년 동안 낸 이자 | 81,783,344원 | 75,125,000원 |
| 10년 뒤 남은 원금 | 160,178,870원 | 133,333,333원 |
| 마지막 달 상환액 | 1,013,371원 | 557,639원 |
| 30년 총이자 | 164,813,423원 | 135,375,000원 |
총이자 차이는 29,438,423원입니다. 원금균등이 이자를 덜 내는 이유는 단순합니다. 이자는 남은 원금에 붙는데, 원금균등은 초반에 원금을 더 빨리 줄여 두기 때문입니다.
10년 뒤에 보이는 차이
원금균등의 월 상환액이 원리금균등보다 적어지는 건 142회차, 대출 11년 10개월째부터입니다. 그 전까지는 원금균등 쪽이 매달 더 냅니다. 처음 10년 동안 낸 돈을 모두 더하면 원리금균등 121,604,474원, 원금균등 141,791,667원으로 2천만 원 넘게 차이 납니다.
대신 그 돈은 대부분 원금으로 들어갔습니다. 10년 뒤 남은 원금이 원리금균등은 1억 6,018만 원, 원금균등은 1억 3,333만 원입니다. 원리금균등은 10년간 낸 돈의 3분의 2 이상이 이자였다는 뜻입니다. 집을 팔거나 대출을 갈아탈 계획이 있다면 이 잔액 차이가 그때 갚아야 할 금액이 됩니다.
중도상환수수료, 법이 정해 둔 범위
만기 전에 갚을 때 붙는 중도상환수수료는 금융소비자 보호에 관한 법률(금융소비자보호법)이 틀을 정합니다. 제20조 제1항 제4호 나목은 대출계약이 성립한 날부터 3년 이내에 갚는 경우, 다른 법령이 허용하는 경우, 시행령이 정한 리스·할부 해지 같은 경우를 빼고는 어떤 명목으로든 중도상환수수료를 물리는 것을 불공정영업행위로 금지합니다. 금융회사는 계약 전에 수수료 부과 여부와 기간, 수수료율을 설명해야 합니다(제19조).
금융위원회 감독규정 제14조 제6항 제9호는 두 가지를 더 막습니다. 기존 대출을 해지하고 사실상 같은 대출로 새로 계약했다면 두 계약 기간을 합쳐 3년이 넘었을 때 수수료를 물릴 수 없습니다. 수수료에 넣을 수 있는 비용도 자금 운용의 기회비용과 행정·모집비용으로 한정됩니다. 구체적인 수수료율과 계산 방식은 법에 숫자로 정해져 있지 않아 대출마다 약정서를 봐야 합니다.
위 예시에서 3년(36회차)이 지난 시점의 남은 원금은 원리금균등 189,869,162원, 원금균등 180,000,000원입니다. 법이 정한 3년이 끝나는 이 시점에 원금균등 쪽이 1천만 원 가까이 더 줄여 놓은 셈입니다. 그 전에 갚을 생각이라면 수수료가 얼마인지는 방식과 상관없이 약정서의 수수료율과 계산 방식에 달려 있습니다.
거치기간을 두면 얼마나 늘어날까
거치기간은 원금 없이 이자만 내는 기간입니다. 전체 30년 안에 거치기간을 넣고 남은 기간에 원리금균등으로 갚는다고 하면 이렇게 됩니다.
| 거치기간 | 거치 중 월 이자 | 거치 뒤 월 상환액 | 30년 총이자 |
|---|---|---|---|
| 없음 | — | 1,013,371원 | 164,813,423원 |
| 1년 | 750,000원 | 1,029,987원 | 167,435,350원 |
| 3년 | 750,000원 | 1,067,441원 | 172,850,876원 |
1년 거치는 총이자를 262만 원쯤, 3년 거치는 804만 원쯤 늘립니다. 원리금균등 첫 달에도 원금은 26만 원 남짓밖에 안 줄기 때문에 거치기간의 이자 부담 자체는 크게 달라 보이지 않습니다. 차이는 원금을 갚을 기간이 줄어 거치 뒤 월 상환액이 올라가는 데서 생깁니다.
위 숫자는 매달 같은 월 이율을 쓰고 원 단위에서 반올림한 값입니다. 은행이 실제 일수로 이자를 셈하거나 원 미만을 버리면 조금씩 달라지니, 실제 상환 스케줄은 대출 약정서나 거래 금융회사에서 확인해야 합니다.
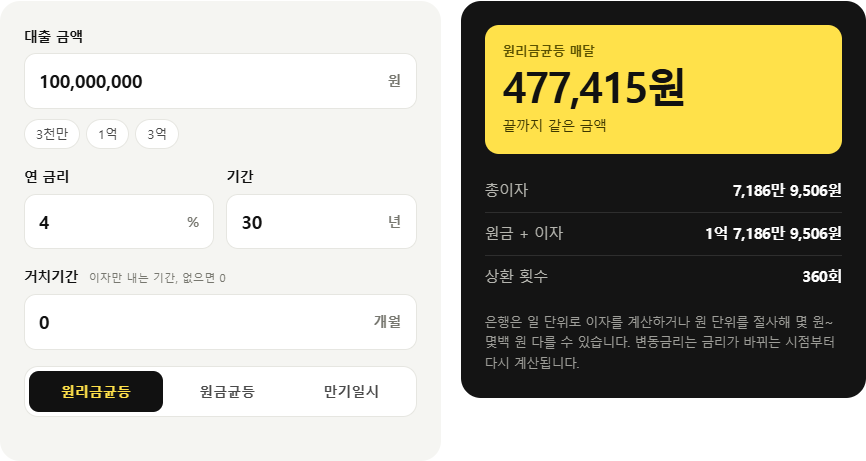
직접 계산해 보기: 대출 이자 계산기
근거: 원리금균등·원금균등 상환 공식에 따른 직접 계산(2억 원, 360개월, 연 4.5%, 월 이율 = 연 이율 ÷ 12, 거치기간은 전체 기간 안에 포함) · 금융소비자 보호에 관한 법률 제19조, 제20조 · 같은 법 시행령 제15조 · 금융소비자 보호에 관한 감독규정 제14조