돈
퍼센트와 퍼센트포인트(%p) 차이 — 금리 1%p는 대출 이자로 얼마일까
기사에서 "2%포인트 올랐다"와 "2% 올랐다"는 전혀 다른 크기를 말합니다. 그런데 제목에서는 둘이 자주 섞이고, 읽는 쪽도 그냥 넘기기 쉽습니다. 어느 쪽이 맞는지 가리는 법과, 금리에서 1%p가 실제 돈으로 얼마인지를 계산식으로 직접 따라가 보겠습니다.
빼기로 나온 숫자인지, 나누기로 나온 숫자인지
표준국어대사전은 퍼센트포인트를 백분율로 나타낸 수치가 이전 수치보다 늘거나 줄어든 양으로 풀이합니다. 쉽게 말해 두 백분율을 그냥 뺀 값이죠. 퍼센트로 변화를 말할 때는 그 차이를 처음 값으로 나눕니다.
지지율이 40%에서 44%가 됐다면 44 − 40 = 4%p 올랐고, 4 ÷ 40 = 10% 늘었습니다. 둘 다 틀린 말은 아닙니다. 문제는 "지지율 10% 상승"이라고만 쓰면 50%가 된 건지 44%가 된 건지 읽는 사람이 알 수 없다는 데 있습니다. 그래서 백분율끼리의 차이는 %p로 적는 게 오해가 적습니다.
기사에서 자주 섞이는 세 자리
- 금리: 금리 자체가 백분율이라 변동 폭은 %p로 씁니다. 금융 기사에서 보이는 bp(베이시스포인트)는 0.01%p입니다. 25bp 인상은 0.25%p 인상과 같은 말입니다.
- 여론조사: 지지율도 응답 비율도 백분율이라, 두 조사 사이 변화는 %p로 적는 게 기본입니다.
- 물가: 여기는 둘이 같이 나옵니다. "소비자물가가 1년 전보다 3% 올랐다"는 물가 수준이 몇 % 변했는지를 말하니 %가 맞습니다. 그런데 "물가상승률이 2%에서 3%로 높아졌다"는 상승률끼리 비교한 것이라 1%p입니다. 같은 기사 안에서 단위가 바뀌는 경우가 많으니 숫자 바로 뒤를 확인해 보세요.
금리 1%p를 대출 이자로 바꿔 보면
1억 원을 30년(360개월) 원리금균등으로 빌린다고 하겠습니다. 매달 내는 돈은 다음 식으로 구합니다. 월 상환액 = 원금 × r × (1 + r)n ÷ ((1 + r)n − 1). 여기서 r은 연 금리를 12로 나눈 월 이율, n은 개월 수를 뜻합니다.
연 4%면 r = 0.04 ÷ 12 ≈ 0.0033333이고, (1 + r)360 ≈ 3.313498이 됩니다. 넣어 보면 100,000,000 × 0.0033333 × 3.313498 ÷ 2.313498 ≈ 477,415원입니다. 연 5%는 r ≈ 0.0041667, (1 + r)360 ≈ 4.467744이고, 같은 방식으로 ≈ 536,822원이 나옵니다. 매달 59,407원이 더 나가는 셈이죠.
여기서 비율만 따로 떼어 보겠습니다. 금리는 4%에서 5%로 25% 늘었습니다. 대출 직후 한 달 이자도 333,333원에서 416,667원으로 정확히 25% 늘어납니다. 그런데 월 상환액은 12.4%만 늘었습니다. 매달 내는 돈 안에 원금 상환분이 섞여 있어서 그렇습니다. 대신 그 원금 몫이 줄어듭니다. 4%일 때 한 달 동안 갚는 원금은 144,082원이지만 5%에서는 120,155원뿐이라, 같은 기간에 빚이 더 천천히 줄어듭니다.
| 연 금리 | 월 상환액 | 30년 이자 합계(약) |
|---|---|---|
| 3% | 421,604원 | 5,178만 원 |
| 4% | 477,415원 | 7,187만 원 |
| 5% | 536,822원 | 9,326만 원 |
이자 합계는 월 상환액에 360을 곱하고 원금 1억 원을 뺀 값입니다. 표를 보면 같은 1%p라도 3%→4%는 월 55,811원, 4%→5%는 59,407원으로 차이가 다릅니다. 출발하는 금리가 높을수록 1%p의 무게가 조금씩 커집니다.
은행 안내문과 맞춰 볼 때
위 숫자는 매달 같은 월 이율을 쓰고 원 단위에서 반올림한 값입니다. 은행이 실제 일수로 이자를 셈하거나 원 미만을 버리면 몇 원에서 몇십 원 정도 어긋날 수 있습니다. 금리 인상 소식을 듣고 내 대출에 얼마가 붙는지 궁금하다면, 기사 속 %p 숫자를 그대로 대출 계산기의 금리 칸에 더해 넣으면 됩니다. 변동금리라면 언제부터 바뀐 금리가 적용되는지는 약정서나 거래 은행에 확인해 보는 편이 정확합니다.
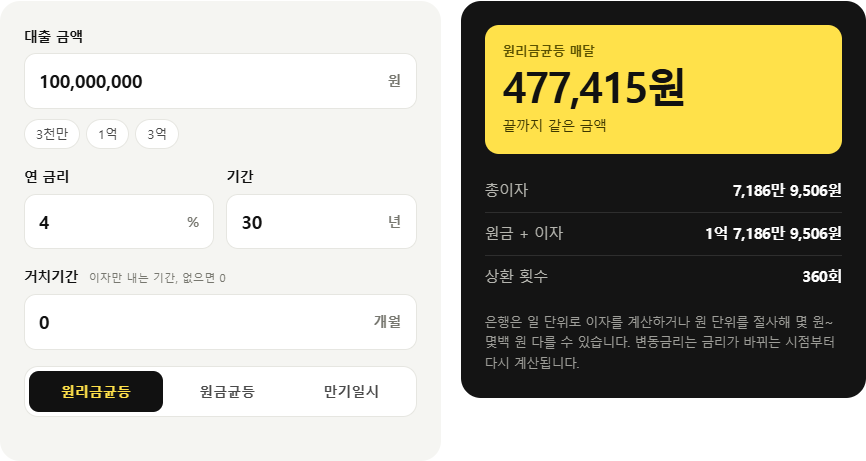
근거: 국립국어원 표준국어대사전 「퍼센트포인트」 · 원리금균등상환 공식에 따른 직접 계산(1억 원, 360개월, 연 3·4·5%, 월 이율 = 연 이율 ÷ 12)