급여
회사 두 곳 다니면 연말정산은? 주된 근무지 합산과 5월 신고
한 해 동안 회사 두 곳에서 동시에 월급을 받았다면, 연말정산은 한 회사가 두 급여를 합쳐서 해야 세금이 맞게 정리됩니다. 합치지 않고 회사마다 따로 끝냈다면 다음 해 5월에 종합소득세를 직접 신고해야 하는 사람이 됩니다(소득세법 제73조 제2항).
2026년에 번 돈을 2027년 초에 정산하는 기준으로, 2026년 10월 30일 현행 조문을 보고 정리했습니다. 하루 단위로 고용되는 일용근로자는 이 글의 합산 정산 대상이 아닙니다.
주된 근무지를 정하고, 다른 회사 영수증을 넘깁니다
두 회사 가운데 한 곳을 주된 근무지, 나머지를 종된 근무지로 정합니다. 조문에는 근로자가 정해서 신고한다고 되어 있습니다(시행령 제196조의2). 순서는 이렇습니다.
- 2026년 12월 31일(목)까지: 주된 근무지 회사에 근무지(변동)신고서를 냅니다(시행령 제196조의2).
- 종된 근무지 회사에 근로소득 원천징수영수증을 요청합니다. 요청을 받은 회사는 지체 없이 내줘야 합니다(제143조 제2항).
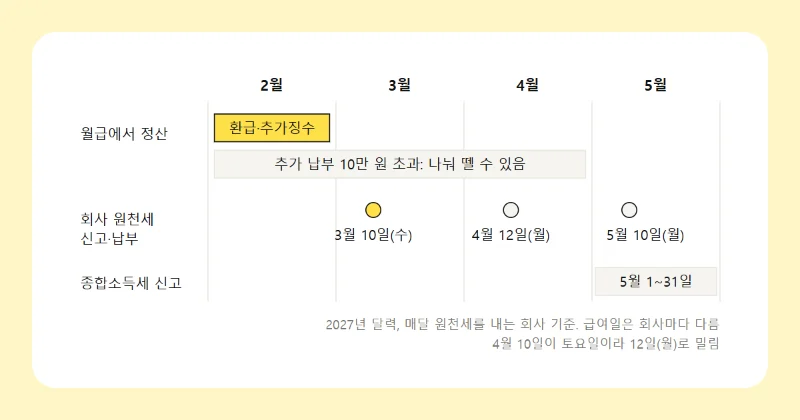
- 2027년 2월분 월급을 받기 전에 그 영수증을 주된 근무지 회사에 냅니다. 주된 근무지는 두 급여를 더한 금액으로 연말정산을 합니다(제137조의2 제1항).
영수증을 내줄 때 종된 근무지도 자기 회사 급여만으로 세금을 한 번 다시 맞춥니다(같은 조 제2항). 그해 매달 떼는 세금도 종된 근무지에서는 본인 기본공제와 표준세액공제만 있다고 보고 간이세액표를 적용합니다(시행령 제194조 제2항).
따로 정산하면 세금이 덜 떼어지는 이유
회사마다 따로 정산하면 각 회사는 내가 거기서만 일한 사람인 것처럼 셈합니다. 소득이 낮을수록 낮은 세율이 붙으니, 급여를 둘로 나누면 둘 다 낮은 칸에 머뭅니다. 근로소득공제도 합친 금액으로 한 번만 셈하도록 정해져 있습니다(제47조 제5항).
A 회사 3,600만 원, B 회사 2,400만 원을 받은 경우로 셈해 봤습니다. 본인 기본공제 150만 원, 근로소득세액공제, 표준세액공제 13만 원만 넣고 4대보험료 공제와 다른 공제는 뺀 단순한 예입니다.
- 총급여에서 근로소득공제를 뺍니다(제47조 제1항).
- 본인 기본공제 150만 원을 빼면 세금을 매기는 기준 금액(과세표준)이 됩니다(제50조).
- 세율표로 산출세액을 구합니다(제55조 제1항).
- 근로소득세액공제(제59조)와 표준세액공제 13만 원(제59조의4 제9항)을 빼면 결정세액, 즉 최종으로 낼 소득세입니다.
| A 회사만 | B 회사만 | 합친 6,000만 원 | |
|---|---|---|---|
| 근로소득공제 | 1,065만 원 | 885만 원 | 1,275만 원 |
| 과세표준 | 2,385만 원 | 1,365만 원 | 4,575만 원 |
| 산출세액 | 2,317,500원 | 819,000원 | 5,602,500원 |
| 근로소득세액공제 | 716,000원 | 450,450원 | 660,000원 |
| 결정세액 | 1,471,500원 | 238,550원 | 4,812,500원 |
따로 끝내면 두 회사 결정세액을 더해 1,710,050원이지만, 합치면 4,812,500원입니다. 차이 3,102,450원이 합쳤을 때 늘어나는 소득세이고, 지방소득세는 여기에 넣지 않았습니다. 합친 쪽 근로소득세액공제는 산출세액으로 셈하면 200만 원 넘게 나오지만, 총급여 6,000만 원의 한도 66만 원에서 잘립니다(제59조 제2항). 공제표 자체는 근로소득공제 계산법에 있습니다.
합치지 않았다면 5월에 직접 신고합니다
근로소득만 있는 사람은 원래 5월 확정신고를 하지 않아도 됩니다(제73조 제1항). 그런데 두 사람 이상에게서 근로소득을 받은 사람은 이 예외에서 빠집니다(같은 조 제2항).
- 2월분 월급 전에 영수증을 못 넘겨 따로 정산됐다면, 2027년 5월 1일(토)부터 31일(월)까지 종합소득세 확정신고를 합니다(제70조 제1항).
- 합산 정산을 마쳐 더 낼 세금이 없다면 예외로 돌아옵니다(같은 조 제2항 단서).
회사들이 각자 결정세액만큼 떼어 두었다면, 위 단순한 예에서는 5월 신고 때 300만 원 남짓을 더 내는 셈입니다. 기한을 넘기면 가산세가 붙을 수 있고, 그 셈은 신고·납부 가산세 글에 정리했습니다. 실제 금액은 홈택스나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
중간에 회사를 옮긴 경우와는 다릅니다
한 회사를 그만두고 다른 회사에 들어간 경우는 같은 시기에 두 곳을 다닌 것이 아니라서 다른 조문(제138조)을 따릅니다. 새 회사에 전 직장 원천징수영수증을 내는 방법은 중도 퇴사자 연말정산 글에 있습니다.
본업 외에 3.3%를 떼는 프리랜서 수입이 있다면 그건 근로소득이 아니라 사업소득이어서 이 합산 정산에 들어가지 않고, 5월 종합소득세 신고에서 따로 따집니다.
직접 계산해 보기: 연말정산 환급 계산기 · 종합소득세 계산기
근거 소득세법 제47조 제1항·제5항, 제50조 제1항, 제55조 제1항, 제59조 제1항·제2항, 제59조의4 제9항, 제70조 제1항, 제73조 제1항·제2항, 제137조, 제137조의2, 제143조 제1항·제2항(법률 제21221호, 2026. 7. 1. 시행본) · 소득세법 시행령 제194조 제2항, 제196조의2(대통령령 제36737호, 2026. 10. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 30. 확인) · 예시 금액과 2027년 요일은 직접 계산
원문 확인 2026년 10월 30일
고친 이력 2026년 11월 3일 처음 씀, 그 뒤 고친 곳 없음