돈
연금저축·IRP 세액공제 2026 — 연 900만 원 한도, 공제율 12%·15%
연금저축과 개인형퇴직연금(IRP)에 넣은 돈은 연말정산 때 일정 비율만큼 세금에서 빠집니다. 근거는 소득세법 제59조의3(연금계좌세액공제)입니다. 셈은 "인정되는 납입액 × 공제율" 한 줄인데, 인정되는 납입액을 정하는 한도가 두 겹이라 거기서 계산이 자주 어긋납니다.
한도는 두 겹: 연금저축 600만 원, IRP 합쳐 900만 원
조문은 먼저 연금저축계좌 납입액을 연 600만 원에서 자릅니다. 그다음 그 600만 원 이내의 금액과 퇴직연금계좌(IRP 등)에 넣은 금액을 합쳐 연 900만 원에서 다시 자릅니다. 그래서 같은 900만 원이라도 어디에 넣었느냐에 따라 인정액이 달라집니다.
| 한 해 넣은 돈 | 인정되는 금액 |
|---|---|
| 연금저축 900만 원 | 600만 원 |
| 연금저축 600만 원 + IRP 300만 원 | 900만 원 |
| IRP 900만 원 | 900만 원 |
| 연금저축 300만 원 + IRP 800만 원 | 900만 원(200만 원 버림) |
회사를 그만두며 퇴직금이 IRP로 옮겨진 경우, 그 퇴직금은 세금이 미뤄진 돈이라 납입액에서 빠집니다. 다른 연금계좌로 계좌를 옮기며 들어간 금액도 마찬가지입니다. 퇴직금이 IRP로 가는 방식은 퇴사 후 챙길 것 글에 있습니다.
공제율 12%·15%, 지방소득세까지 13.2%·16.5%
소득세 공제율은 12%이고, 근로소득만 있는 사람은 총급여 5,500만 원 이하, 다른 소득이 있으면 종합소득금액 4,500만 원 이하일 때 15%입니다. 여기에 지방세특례제한법 제167조의2가 소득세 공제액의 10%를 개인지방소득세에서 따로 빼 주므로, 합치면 13.2%와 16.5%가 됩니다. 다만 이 10% 조항에는 부칙으로 "2026년 12월 31일까지 적용"이라는 기한이 붙어 있습니다. 2026년 납입분을 2027년 초에 정산할 때 지방소득세 몫이 그대로 붙는지는 국세청(국번 없이 126)이나 주소지 시·군·구에서 확인하시기 바랍니다.
총급여 4천만 원인 사람이 연금저축 600만 원과 IRP 300만 원을 넣었다면 900만 원이 다 인정되고, 15%를 곱한 소득세 1,350,000원에 지방소득세 135,000원이 더해져 1,485,000원입니다. 같은 사람이 900만 원을 전부 연금저축에만 넣었다면 600만 원만 인정돼 990,000원으로 내려갑니다. 총급여 7천만 원인 사람이 연금저축에 600만 원을 넣으면 12% 구간이라 소득세 720,000원, 지방소득세 72,000원을 합쳐 792,000원입니다. 비율 셈은 퍼센트 계산기로 해도 같습니다.
이 금액은 낼 세금(산출세액)에서 빼는 몫입니다. 다른 공제를 먼저 빼고 남은 세금이 이보다 적으면 실제로 줄어드는 금액도 작아집니다. 소득세법 제61조제3항은 이렇게 넘친 만큼은 연금계좌세액공제를 받지 않은 것으로 보고, 시행령 제118조의3은 공제받지 못한 납입액을 다음 해 납입액으로 돌려 달라고 금융회사에 신청할 수 있게 해 두었습니다. 자기 세금이 얼마쯤인지는 연봉 실수령액 계산기로 먼저 가늠해 볼 수 있습니다. 월세 세액공제를 함께 받는다면 월세 세액공제 글도 같은 산출세액 안에서 셈합니다.
ISA 만기 자금을 옮기면 300만 원까지 더
개인종합자산관리계좌(ISA)의 계약기간이 끝나고 만료일부터 60일 안에 잔액을 연금계좌로 넣으면(시행령 제118조의2제3항), 그 전환금액도 그해 납입액에 들어갑니다. 이때는 900만 원 한도 위에 "전환금액의 10%와 300만 원 가운데 적은 금액"이 더 얹힙니다. 3천만 원을 옮겼다면 300만 원이 더해져 그해 한도가 1,200만 원이 되는 셈입니다. 두 해에 걸쳐 나눠 넣으면 300만 원에서 앞선 해에 쓴 금액을 뺍니다.
중간에 빼면 16.5%, 연금으로 받으면 3.3~5.5%
세액공제를 받은 납입액과 운용수익은 55세 이후, 가입 5년이 지나, 해마다 정해진 한도 안에서 꺼내야 "연금수령"이 됩니다(시행령 제40조의2제3항). 그 밖의 인출은 "연금외수령"이고, 소득세법 제21조제1항제21호에 따라 기타소득으로 잡혀 15%로 원천징수됩니다. 지방세법 제103조의13에 따라 그 10%가 지방소득세로 붙어 16.5%입니다. 13.2%로 공제받은 사람은 돌려받은 비율보다 더 내고 끝나는 구조입니다. 공제를 받지 않은 원금은 이 대상에 들지 않습니다. 의료 목적이나 천재지변 같은 시행령이 정한 부득이한 사유로 꺼내면 연금소득으로 따로 과세됩니다.
연금으로 받을 때의 원천징수세율은 소득세법 제129조가 정합니다.
| 연금 받는 날 나이 | 소득세 | 지방소득세 포함 |
|---|---|---|
| 70세 미만 | 5% | 5.5% |
| 70세 이상 80세 미만 | 4% | 4.4% |
| 80세 이상 | 3% | 3.3% |
죽을 때까지 받는 종신계약이면 나이와 상관없이 3%이고, 두 요건이 겹치면 낮은 쪽을 씁니다. 이런 연금소득이 한 해 1,500만 원 이하면 다른 소득과 합치지 않고 끝낼 수 있습니다. 넘으면 셈하는 방식이 달라지고 사람마다 결과가 갈려, 여기서 숫자로 말씀드리기 어렵습니다. 이자에 붙는 세금 구조는 예금 이자 세금 글과 비교해 보셔도 됩니다.
위 내용은 2026년 10월 16일 현행 법령으로 정리한 제도 설명이며 특정 상품을 권하는 글이 아닙니다. 실제 공제액과 인출 때 세금은 회사 연말정산 담당자, 가입한 금융회사, 국세청(126)에서 확인하시기 바랍니다.
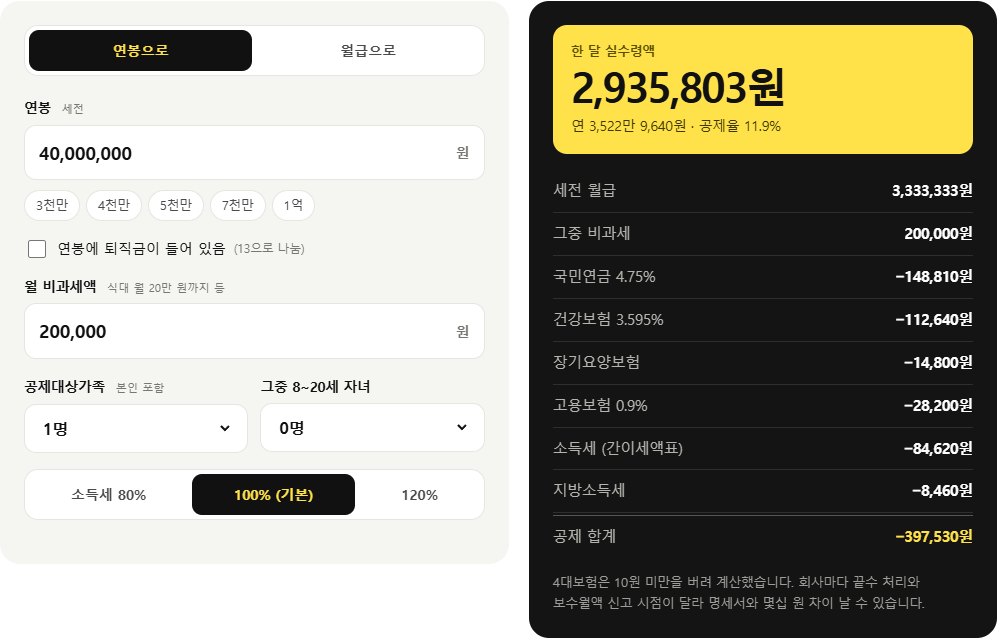
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 소득세법 제59조의3·제61조제3항·제20조의3·제14조제3항·제21조제1항제21호·제129조제1항(2025. 12. 23. 개정, 2026. 1. 1. 시행본) · 소득세법 시행령 제40조의2·제118조의2·제118조의3(2026. 10. 1. 시행본) · 지방세특례제한법 제167조의2 및 부칙(법률 제12955호) · 지방세법 제103조의13 · 납입액 × 공제율 직접 계산