돈
부동산 중개보수(복비) 계산 — 매매·전세·월세 상한요율표와 월세 환산법
집을 사고팔거나 전세·월세 계약을 하면 중개사무소에 중개보수(흔히 복비)를 냅니다. 금액은 법이 정한 상한요율 안에서 정하는데, 요율표가 구간마다 달라 한 번에 읽기가 어렵습니다. 공인중개사법 시행규칙 원문(2026. 8. 28. 시행)을 기준으로 표와 계산 순서를 정리했습니다.
주택 중개보수 상한요율표
주택 중개보수는 중개의뢰인 쌍방에게서 각각 받습니다(시행규칙 제20조 제1항). 매매라면 파는 사람과 사는 사람이 따로 내고, 아래 표는 그중 한쪽이 낼 수 있는 상한입니다. 한도액이 있는 구간은 요율로 계산한 금액이 한도액을 넘어도 한도액까지만 받을 수 있습니다.
| 거래 | 거래금액 | 상한요율 | 한도액 |
|---|---|---|---|
| 매매·교환 | 5천만 원 미만 | 0.6% | 25만 원 |
| 5천만 원 이상 2억 원 미만 | 0.5% | 80만 원 | |
| 2억 원 이상 9억 원 미만 | 0.4% | — | |
| 9억 원 이상 12억 원 미만 | 0.5% | — | |
| 12억 원 이상 15억 원 미만 | 0.6% | — | |
| 15억 원 이상 | 0.7% | — | |
| 임대차 등 | 5천만 원 미만 | 0.5% | 20만 원 |
| 5천만 원 이상 1억 원 미만 | 0.4% | 30만 원 | |
| 1억 원 이상 6억 원 미만 | 0.3% | — | |
| 6억 원 이상 12억 원 미만 | 0.4% | — | |
| 12억 원 이상 15억 원 미만 | 0.5% | — | |
| 15억 원 이상 | 0.6% | — |
원문은 "1천분의 4"처럼 천분율로 적혀 있고, 위 표는 이를 퍼센트로 바꾼 것입니다. 요율은 해당 구간의 것 하나를 거래금액 전체에 곱하므로, 구간 경계에서 금액이 뛰기도 합니다. 매매 8억 9천만 원은 0.4%라 상한이 356만 원인데, 9억 원이 되면 0.5%가 적용돼 450만 원입니다.
월세는 거래금액부터 환산합니다
보증금에 월세가 붙은 임대차는 보증금만 보지 않습니다. 시행규칙 제20조 제5항 제1호는 월세 × 100 + 보증금을 거래금액으로 하고, 이렇게 더한 값이 5천만 원 미만이면 월세 × 70 + 보증금으로 다시 계산하도록 정합니다. 소액 월세는 환산액이 작아지니 낮은 구간에 들어가기 쉽습니다.
- 보증금 1천만 원, 월 60만 원: 1천만 + 60만 × 100 = 7천만 원. 5천만 원 이상이라 그대로 7천만 원이 거래금액입니다.
- 보증금 500만 원, 월 40만 원: 500만 + 40만 × 100 = 4,500만 원으로 5천만 원 미만이라, 500만 + 40만 × 70 = 3,300만 원으로 다시 셉니다.
같은 조항은 교환이면 둘 중 값이 큰 물건의 가액을, 같은 당사자가 같은 물건을 매매와 함께 다른 거래로 한 번에 계약하면 매매 금액만 거래금액으로 본다고 정합니다.
매매 5억, 전세 3억, 월세 계산 예시
| 거래 | 거래금액 | 상한요율 | 상한 금액 | 부가세 10% 포함 시 |
|---|---|---|---|---|
| 매매 5억 원 | 5억 원 | 0.4% | 2,000,000원 | 2,200,000원 |
| 전세 3억 원 | 3억 원 | 0.3% | 900,000원 | 990,000원 |
| 보증금 1천만·월 60만 원 | 7천만 원 | 0.4% | 280,000원 | 308,000원 |
| 보증금 500만·월 40만 원 | 3,300만 원 | 0.5% | 165,000원 | 181,500원 |
월세 두 건은 요율로 계산한 금액이 한도액(30만 원, 20만 원)보다 작아 계산값이 그대로 상한이 됩니다. 매매 5억 원이면 매도인과 매수인이 각각 최대 200만 원이라, 중개사무소 입장에서는 한 건에 최대 400만 원입니다. 요율 곱셈은 퍼센트 계산기로 바로 확인할 수 있습니다.
상한일 뿐, 금액은 협의로 정합니다
표의 숫자는 "이만큼 내야 한다"가 아니라 "이보다 더 받을 수 없다"는 선입니다. 공인중개사법 제32조 제4항은 주택 중개보수를 국토교통부령이 정한 범위 안에서 시·도 조례로 정하게 하고, 시행규칙 제20조 제1항은 그 조례의 요율한도 안에서 의뢰인과 중개사가 협의해 금액을 정한다고 적고 있습니다. 중개대상물과 중개사무소의 소재지가 다르면 사무소가 있는 시·도의 조례를 따릅니다(같은 조 제3항). 사례나 증여 같은 명목으로 상한을 넘겨 받는 것은 금지행위입니다(법 제33조 제1항 제3호). 따로 약정하지 않았다면 보수는 거래대금 지급이 끝난 날에 냅니다(시행령 제27조의2).
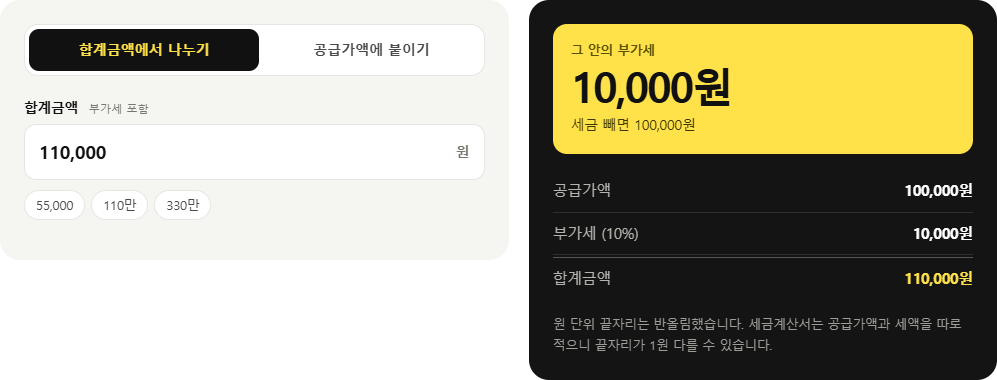
부가가치세는 별개입니다. 법제처는 2016년 해석(15-0523)에서 법정 중개보수는 일반과세자든 간이과세자든 부가가치세를 뺀 금액이라고 봤고, 부가세를 따로 받아 합계가 상한을 넘더라도 부가세를 뺀 금액이 상한 안이면 위반이 아니라고 답했습니다. 부가가치세 세율은 10%(부가가치세법 제30조)라, 일반과세자인 사무소라면 위 표 오른쪽 열처럼 붙을 수 있습니다. 다만 국토교통부는 간이과세자인 중개사가 일반과세율의 부가세를 받으면 초과수수에 해당할 수 있다고 안내합니다. 영수증의 공급가액과 부가세는 부가세 계산기로 나눠 볼 수 있습니다.
주택이 아닌 경우는 국토교통부령이 직접 정합니다. 전용면적 85㎡ 이하이고 전용 부엌·화장실·목욕시설을 갖춘 오피스텔은 매매·교환 0.5%, 임대차 0.4%가 상한입니다(시행규칙 별표 2). 그 밖의 상가·토지 등은 거래금액의 0.9% 이내에서 협의하고, 중개사는 자기가 받을 상한요율을 사무소에 게시하는 요율표에 적어야 합니다(제20조 제4항·제7항). 한 건물에 주택과 다른 용도가 섞였다면 주택 면적이 절반 이상일 때 주택 요율을 씁니다. 실제 금액은 계약 전에 사무소에 걸린 요율표와 중개계약서로 확인하는 편이 안전합니다.
근거: 공인중개사법 제32조, 제33조제1항제3호(2026. 8. 28. 시행) · 공인중개사법 시행령 제27조의2 · 공인중개사법 시행규칙 제10조, 제20조, 별표 1 주택 중개보수 상한요율, 별표 2 오피스텔 중개보수 요율(2026. 8. 28. 시행) · 부가가치세법 제30조 · 법제처 법령해석 15-0523(2016. 1. 18.) · 국토교통부 1차 해석 「간이과세자인 개업공인중개사의 부가가치세 수령」