돈
간편장부와 복식부기를 가르는 수입금액 3억·1억 5천만·7,500만 원
올해 장부를 어떤 방식으로 써야 하는지는 올해가 아니라 작년 수입금액이 정합니다. 2025년 수입금액이 업종별 기준인 3억 원, 1억 5천만 원, 7,500만 원에 못 미치면 2026년에는 간편장부대상자이고, 그 이상이면 복식부기의무자입니다(소득세법 제160조, 시행령 제208조 제5항). 수입금액은 경비를 빼기 전 매출 합계라는 뜻입니다.
| 직전 연도 수입금액 기준 | 업종 |
|---|---|
| 3억 원 미만 | 농업·임업·어업, 광업, 도매·소매업(상품중개업 제외), 부동산매매업, 아래 두 줄에 들지 않는 사업 |
| 1억 5천만 원 미만 | 제조업, 숙박·음식점업, 건설업(비주거용 건물 건설업 제외), 운수·창고업, 정보통신업, 금융·보험업, 상품중개업 등 |
| 7,500만 원 미만 | 부동산임대업, 전문·과학·기술 서비스업, 사업시설관리·사업지원 서비스업, 교육 서비스업, 보건·사회복지 서비스업, 예술·스포츠·여가 관련 서비스업, 수리·기타 개인 서비스업 등 |
표의 업종은 조문을 줄여 옮긴 것이라 전체 목록은 시행령 제208조 제5항 제2호를 봐야 합니다. 욕탕업은 7,500만 원이 아니라 1억 5천만 원을 씁니다(시행규칙 제95조의2). 올해 새로 사업을 시작했다면 수입금액과 관계없이 간편장부대상자입니다. 단, 아래 "수입이 적어도 복식부기인 업종"에 드는 의료업·수의업·약국과 전문직 사업자는 새로 시작했어도 간편장부대상자가 아닙니다(시행령 제208조 제5항 단서).
간편장부는 수입, 경비, 사업용 자산의 늘고 줄어듦을 적는 국세청 양식의 장부입니다(시행령 제208조 제9항). 복식부기는 한 거래를 두 쪽(차변·대변)으로 나눠 이중으로 적는 방식을 말합니다(제208조 제1항).
업종을 둘 이상 하면 환산해서 더합니다
여러 업종을 함께 하거나 사업장이 둘 이상이면 수입금액을 그냥 더하지 않습니다. 수입이 가장 큰 업종(주업종)의 기준에 맞춰 나머지 업종 수입을 늘리거나 줄여 더합니다(시행령 제208조 제7항).
- 주업종 수입금액은 그대로 둡니다.
- 다른 업종 수입금액 × (주업종 기준금액 ÷ 그 업종 기준금액)
- 둘을 더해 주업종 기준금액과 비교합니다.
소매업 수입 2억 원, 음식점 수입 1억 원이면 각각은 3억 원, 1억 5천만 원에 못 미칩니다. 그런데 주업종인 소매업 기준으로 환산하면 음식점 1억 원은 1억 × 3억 ÷ 1억 5천만 = 2억 원이 되고, 합계 4억 원은 3억 원 이상이라 복식부기의무자입니다.
수입이 적어도 복식부기인 업종
아래 사업자는 수입금액 기준을 따지지 않고 간편장부대상자에서 빠집니다(시행령 제208조 제5항 단서).
- 의료업, 수의업, 약국을 여는 약사업(시행령 제147조의2)
- 변호사·변리사·법무사·공인회계사·세무사·감정평가사·건축사·공인노무사·의사·한의사·약사 등 부가가치세법 시행령 제109조 제2항 제7호에 적힌 전문 사업서비스업
복식부기의무자는 5월 신고 때 재무상태표·손익계산서 같은 서류를 붙여야 하고, 이것을 내지 않으면 신고를 하지 않은 것으로 봅니다(제70조 제4항).
장부를 쓰면 빼 주고, 안 쓰면 더 붙는 세금
간편장부대상자가 일부러 복식부기로 장부를 쓰고 그에 맞는 서류를 내면 기장세액공제 대상이 됩니다(제56조의2). 공제액은 아래 식으로 셈하고 100만 원이 한도입니다. 다만 소득금액을 20% 이상 빠뜨렸거나 장부·증빙을 5년 동안 보관하지 않았다면 공제가 없습니다(바로 아래 문단).
산출세액 × (장부로 계산한 사업소득금액 ÷ 종합소득금액) × 20%
사업소득만 있고 산출세액이 300만 원이면 60만 원, 800만 원이면 160만 원이 아니라 한도인 100만 원입니다. 신고할 소득금액의 20% 이상을 빠뜨렸거나 관련 장부와 증빙을 5년 동안 보관하지 않으면 공제가 없습니다. 보관 쪽은 천재지변 등 대통령령으로 정하는 부득이한 사유가 있으면 예외입니다.
반대로 장부를 쓰지 않으면 무기장가산세가 붙습니다(제81조의5). 산출세액 × (장부 없이 신고한 소득금액 ÷ 종합소득금액) × 20%입니다. 직전 연도 수입금액이 6,000만 원인 교육 서비스업 간편장부대상자가 사업소득만 있고 장부 없이 신고해 산출세액이 300만 원이면 60만 원이 더해집니다.
- 무기장가산세가 붙지 않는 사람: 올해 새로 시작한 사업자, 직전 연도 수입금액 4,800만 원 미만, 연말정산되는 사업소득만 있는 사업자(시행령 제147조 제1항, 제132조 제4항)
- 무신고가산세와 겹치면 둘 중 큰 쪽만 붙습니다(국세기본법 제47조의2 제6항).
내 업종이 표의 어느 줄에 드는지는 사업자등록증의 업종코드로 가립니다. 코드만으로 애매하면 국세청 상담(126)에서도 물을 수 있습니다. 장부 없이 신고할 때 경비를 어떻게 셈하는지는 단순경비율·기준경비율 글에, 무신고가산세 계산은 신고·납부 가산세 글에 이어집니다.
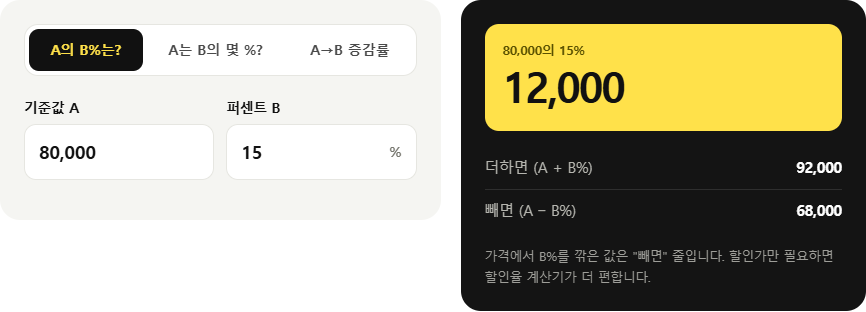
직접 계산해 보기: 퍼센트 계산기
근거: 소득세법 제56조의2, 제70조 제4항, 제81조의5, 제160조 제1항~제3항(법률 제21221호 현행본) · 소득세법 시행령 제132조 제4항, 제147조 제1항, 제147조의2, 제208조 제1항·제5항·제7항·제9항(대통령령 제36737호, 2026. 10. 1. 시행본) · 소득세법 시행규칙 제95조의2(2026. 1. 2. 개정) · 부가가치세법 시행령 제109조 제2항 제7호(대통령령 제36133호) · 국세기본법 제47조의2 제6항(법률 제21987호, 2026. 10. 2. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산