돈
양도차익 3억 원을 몇 년 가졌느냐로 보는 장기보유특별공제 6~30%
장기보유특별공제는 3년 이상 가진 부동산의 양도차익에서 6%를 빼 주고, 1년에 2%씩 늘려 15년 이상이면 30%까지 빼 주는 제도입니다. 세율을 곱하기 전 단계에서 빠집니다(소득세법 제95조).
세금 계산 순서로 보면 이렇습니다.
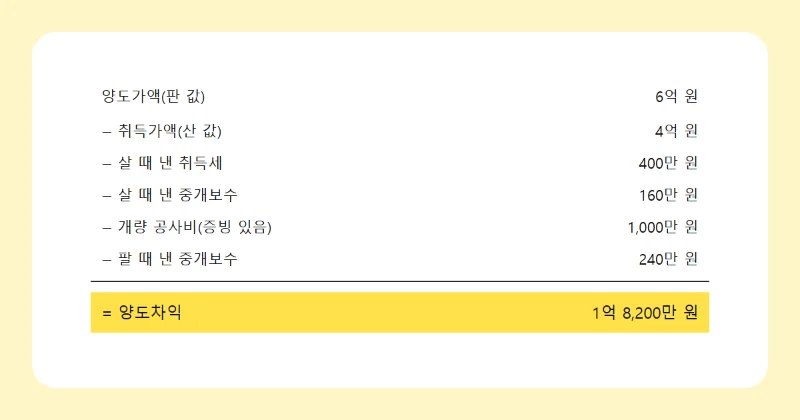
- 판 값에서 산 값과 필요경비를 빼 양도차익을 냅니다.
- 양도차익에 공제율을 곱한 금액을 뺍니다. 여기까지가 양도소득금액입니다.
- 기본공제 연 250만 원을 빼고(제103조) 세율을 곱합니다.
이 표를 쓰는 자산과 못 쓰는 자산
제95조 제2항에는 표가 둘 있습니다. 이 글은 대부분의 경우에 쓰는 표 1을 다룹니다. 쓰는 곳은 다음과 같습니다.
- 토지, 상가·사무실 같은 건물
- 집이 여러 채인 사람이 파는 주택(중과 대상이 아닐 때)
- 1세대 1주택이지만 보유기간 중 거주가 2년이 안 되는 주택
1세대 1주택이면서 2년 이상 산 집은 표 2로 보유·거주 공제를 합쳐 최대 80%까지 받습니다(시행령 제159조의4). 이 경우는 1세대 1주택 양도세 비과세 글에 계산이 있습니다.
공제가 아예 없는 경우도 있습니다. 등기하지 않고 판 자산, 그리고 조정대상지역 안의 집을 2주택 이상 가진 세대 등이 팔아 세율이 20~30%포인트 더해지는 주택입니다(제95조 제2항, 제104조 제7항). 보유 2년 이상 주택을 중과에서 빼 주던 시행령 특례는 이 글을 올리는 2026년 10월 19일 기준으로 대부분 끝났습니다. 조건은 아래와 같습니다(시행령 제167조의3 제1항 제12호의2 가·나·다목, 제167조의10 제1항 제12호의2 가·나·다목).
- 기본: 2026년 5월 9일까지 양도한 주택
- 토지거래허가 대상이 아닌 곳: 2026년 5월 9일까지 매매계약을 맺고 계약금을 받았으며, 계약일부터 4개월 안에 양도한 주택. 서울 21개 구(성동·마포 등)와 경기 12곳(수원 장안·팔달·영통, 성남 수정·중원·분당, 안양 동안, 과천, 용인 수지, 광명, 하남, 의왕)은 6개월
- 토지거래허가 대상인 곳: 2026년 5월 9일까지 허가를 신청해 허가를 받고, 계약·계약금 수령 뒤 계약일부터 4개월(위 지역 6개월) 안에 양도한 주택. 2026년 5월 10일 이후에 계약했다면 2026년 9월 9일(위 지역 11월 9일)까지 양도해야 합니다
5월 9일 기한은 이미 지났고, 계약 예외의 가장 늦은 양도 기한은 2026년 11월 9일입니다. 이 조건을 채우지 못한 조정대상지역 다주택자의 주택은 중과 대상이라 장기보유특별공제가 없습니다.
보유기간별 공제율
| 보유기간 | 공제율 | 보유기간 | 공제율 |
|---|---|---|---|
| 3년 미만 | 없음 | 9년 이상 10년 미만 | 18% |
| 3년 이상 4년 미만 | 6% | 10년 이상 11년 미만 | 20% |
| 4년 이상 5년 미만 | 8% | 11년 이상 12년 미만 | 22% |
| 5년 이상 6년 미만 | 10% | 12년 이상 13년 미만 | 24% |
| 6년 이상 7년 미만 | 12% | 13년 이상 14년 미만 | 26% |
| 7년 이상 8년 미만 | 14% | 14년 이상 15년 미만 | 28% |
| 8년 이상 9년 미만 | 16% | 15년 이상 | 30% |
원문은 "100분의 6"처럼 적혀 있고, 위 표는 이를 퍼센트로 옮긴 것입니다. 한 구간 안에서는 몇 달을 더 가져도 공제율이 같습니다. 11년 11개월이면 22%, 12년을 하루라도 채우면 24%입니다.
보유기간은 취득일부터 양도일까지입니다(제95조 제4항). 사고팔 때는 대금을 다 치른 날(잔금일)이 기준이고, 잔금보다 소유권이전등기를 먼저 했다면 등기 접수일이 기준입니다(제98조, 시행령 제162조 제1항). 날짜 사이 햇수는 날짜 계산기로 세어 볼 수 있습니다.
배우자나 부모·자녀 같은 직계존비속에게 증여받고 10년 안에 판 자산은 증여한 사람이 처음 산 날부터 셉니다(제95조 제4항 단서, 제97조의2). 이 경우 산 값도 증여한 사람 기준으로 바뀌는데, 자세한 계산은 증여받은 부동산을 10년 안에 팔 때 글에 있습니다.
양도차익 3억 원, 몇 년 가졌느냐에 따라
상가 건물을 팔아 양도차익 3억 원이 났고 그해 다른 양도는 없는 사람을 예로 듭니다. 3년이 안 되면 공제가 없고, 2년 이상 보유했다면 기본세율을 씁니다.
12년 보유한 경우를 단계별로 풀면 이렇습니다.
- 공제액: 3억 원 × 24% = 7,200만 원
- 양도소득금액: 3억 원 − 7,200만 원 = 2억 2,800만 원
- 과세표준: 2억 2,800만 원 − 250만 원 = 2억 2,550만 원
- 산출세액: 3,706만 원 + (2억 2,550만 원 − 1억 5천만 원) × 38% = 6,575만 원
공제가 없을 때와 비교하면 2,736만 원 차이입니다. 3년에서 하루라도 모자라면 6% 공제도 없으니, 구간 경계에 걸린 경우에는 취득일과 양도일이 언제로 잡히는지가 세액을 가릅니다. 같은 해 다른 양도가 있거나 감면을 받거나 필요경비가 바뀌면 위 막대의 세액도 함께 움직입니다.
근거: 소득세법 제55조 제1항, 제95조, 제97조의2, 제98조, 제103조, 제104조 제1항·제7항(법률 제21221호, 2026. 1. 1. 시행본) · 소득세법 시행령 제159조의4, 제162조 제1항, 제167조의3 제1항 제12호의2, 제167조의10 제1항 제12호의2(대통령령 제36737호, 2026. 10. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산