돈
배우자·부모에게 증여받은 부동산을 10년 안에 팔 때의 이월과세와 예외
배우자나 부모·자녀에게 증여받고 10년이 지나기 전에 판 땅이나 건물은, 양도세를 계산할 때 산 값을 "증여받을 때의 시가"가 아니라 "증여한 사람이 처음 샀던 값"으로 봅니다. 증여를 거치며 산 값이 시가로 올라가는 효과가 계산에서 사라지는 셈이고, 흔히 이월과세라고 부릅니다(소득세법 제97조의2).
어떤 증여에 해당하나
조문이 정한 요건은 아래와 같습니다.
- 증여한 사람: 배우자 또는 직계존비속(부모·조부모·자녀·손자녀 등)
- 자산: 토지·건물, 분양권 같은 부동산을 취득할 권리, 시설물 이용권·회원권(시행령 제163조의2 제1항). 주식은 1년 안에 판 경우
- 기간: 판 날부터 거꾸로 세어 10년 이내에 증여받은 것. 햇수는 등기부에 적힌 소유기간으로 셉니다(제97조의2 제3항)
판 시점에 이혼했어도 적용되지만, 배우자가 사망해 혼인관계가 끝난 경우는 빠집니다. 2026년 1월 1일 이후 양도분부터는 증여한 직계존비속이 판 시점에 사망한 경우도 빠집니다(법률 제21221호 부칙 제7조).
10년은 2023년 1월 1일 이후 증여받은 자산에 적용됩니다. 그 전에 받은 자산은 종전 규정의 기간을 따릅니다(법률 제19196호 부칙 제18조).
계산에서 달라지는 네 가지
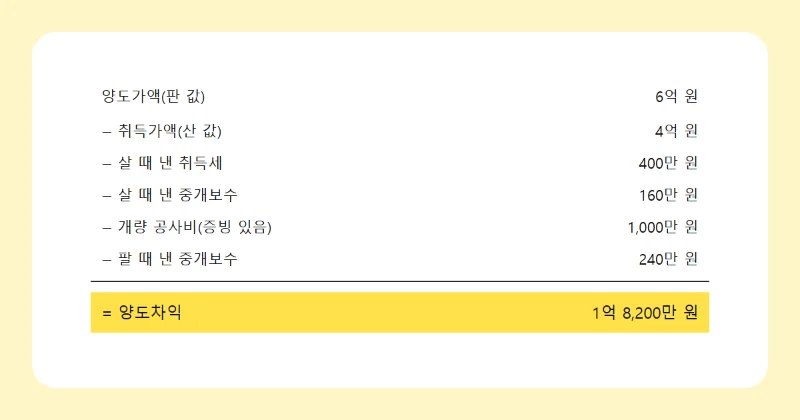
- 취득가액: 증여한 사람이 그 자산을 살 때의 실지거래가액입니다.
- 공사비 같은 자본적 지출: 증여한 사람이 낸 것도 넣습니다.
- 증여세: 받은 사람이 이 자산 때문에 냈거나 낼 증여세 상당액을 필요경비로 뺍니다(제97조의2 제1항). 금액은 시행령 계산식으로 셉니다(시행령 제163조의2 제2항).
- 보유기간: 장기보유특별공제와 세율 모두 증여한 사람이 산 날부터 셉니다(제95조 제4항, 제104조 제2항).
세금은 증여받은 사람이 냅니다. 증여받은 사람이 아니라 증여한 사람이 직접 판 것으로 보는 규정은 배우자·직계존비속이 아닌 다른 특수관계인에게 증여한 경우에 따로 있습니다(제101조 제2항).
적용하지 않는 경우
- 공익사업으로 협의매수·수용된 경우(사업인정고시일부터 거꾸로 2년 이전에 증여받은 것)
- 이월과세를 적용하면 1세대 1주택 비과세 대상(12억 원 넘는 고가주택 포함)의 양도가 되는 경우
- 이월과세로 계산한 결정세액이 적용하지 않고 계산한 결정세액보다 적은 경우
마지막 항목 때문에, 두 방식으로 모두 계산해 큰 쪽이 남는다고 보면 됩니다. 적용하지 않을 때의 취득가액은 증여일 현재 상속세 및 증여세법에 따라 평가한 가액입니다(시행령 제163조 제9항).
상가 하나로 두 계산을 나란히
남편이 2014년 3월 2억 원에 산 상가를 2023년 5월 아내에게 증여했고, 그때 평가액은 5억 원이었습니다. 아내는 2026년 9월 5억 5천만 원에 팔았습니다. 배우자 증여는 10년간 6억 원까지 공제되므로(상속세 및 증여세법 제53조) 증여세는 없었다고 두고, 취득세 같은 다른 비용도 빼고 단순하게 셈했습니다.
이월과세 쪽은 3억 5천만 원에서 24%(8,400만 원)를 빼고 기본공제 250만 원을 빼 과세표준 2억 6,350만 원, 세액은 3,706만 원에 1억 5천만 원 넘는 금액의 38%를 더한 8,019만 원입니다. 적용하지 않는 쪽은 5천만 원에서 6%(300만 원)와 250만 원을 빼 4,450만 원, 세액은 84만 원에 1,400만 원 넘는 금액의 15%를 더한 541만 5천 원입니다. 결정세액이 큰 이월과세가 적용됩니다.
차이의 대부분은 산 값에서 나옵니다. 남편이 가진 9년 남짓 동안 오른 3억 원이 아내의 양도차익으로 넘어온 셈이고, 대신 보유기간도 남편이 산 날부터 세어 공제율이 6%에서 24%로 올라갑니다. 신고는 판 달의 말일부터 2개월 안에 하는 예정신고라, 2026년 9월에 팔았다면 11월 30일까지입니다(제105조 제1항 제1호).
보유기간 구간별 공제율은 장기보유특별공제 일반 표에, 배우자 증여 공제 한도는 증여재산공제 10년 한도 글에 있습니다. 증여일과 판 날 사이가 10년이 되는지는 날짜 계산기로 세어 볼 수 있습니다. 여기 적은 것은 2026년 10월 18일 현행 법령에 따른 제도 설명이고, 실제 세액은 증여세 신고 내용과 필요경비에 따라 달라지므로 국세청(국번 없이 126)에서 확인이 필요합니다.
근거: 소득세법 제55조 제1항, 제95조 제2항·제4항, 제97조의2, 제101조 제2항, 제103조, 제104조 제2항, 제105조 제1항(법률 제21221호, 2026. 1. 1. 시행본) · 같은 법 부칙(법률 제19196호 제18조, 법률 제21221호 제7조) · 소득세법 시행령 제163조 제9항, 제163조의2(대통령령 제36737호, 2026. 10. 1. 시행본) · 상속세 및 증여세법 제53조(법률 제21065호, 2025. 10. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산