돈
지방소득세는 왜 소득세의 10%일까? 세율 0.6%~4.5%로 직접 셈하기
개인지방소득세가 소득세의 10%처럼 보이는 것은, 소득세와 같은 과세표준에 소득세 세율의 10분의 1짜리 세율표를 매기기 때문입니다. 과세표준 3,000만 원이면 소득세 산출세액은 324만 원, 지방소득세는 32만 4천 원입니다. 2026년 10월 19일 현행 조문으로 정리했습니다.
같은 과세표준에 10분의 1 세율표
세금을 매기는 기준 금액을 과세표준이라고 합니다. 번 돈에서 경비와 각종 공제를 빼고 남은 금액이라는 뜻입니다. 지방소득세는 이 금액을 따로 셈하지 않고 소득세 과세표준과 같은 금액을 그대로 씁니다(지방세법 제91조 제1항).
세율표도 나란히 놓으면 구간 경계가 똑같습니다. 과세표준이 어떻게 나오는지는 종합소득세 세율 8단계 글에 있습니다.
| 과세표준 | 소득세(소득세법 제55조) | 지방소득세(지방세법 제92조) |
|---|---|---|
| 1,400만 원 이하 | 6% | 0.6% |
| 1,400만 원 초과 5,000만 원 이하 | 84만 원 + 초과분 15% | 8만 4천 원 + 초과분 1.5% |
| 5,000만 원 초과 8,800만 원 이하 | 624만 원 + 초과분 24% | 62만 4천 원 + 초과분 2.4% |
| 8,800만 원 초과 1억 5천만 원 이하 | 1,536만 원 + 초과분 35% | 153만 6천 원 + 초과분 3.5% |
| 1억 5천만 원 초과 3억 원 이하 | 3,706만 원 + 초과분 38% | 370만 6천 원 + 초과분 3.8% |
| 3억 원 초과 5억 원 이하 | 9,406만 원 + 초과분 40% | 940만 6천 원 + 초과분 4% |
| 5억 원 초과 10억 원 이하 | 1억 7,406만 원 + 초과분 42% | 1,740만 6천 원 + 초과분 4.2% |
| 10억 원 초과 | 3억 8,406만 원 + 초과분 45% | 3,840만 6천 원 + 초과분 4.5% |
지방세법 표의 천분율(1천분의 15 등)은 퍼센트로 바꿔 옮겼습니다. 모든 칸에서 기본 금액과 세율이 소득세의 10분의 1이라, 산출세액도 소득세 산출세액의 10분의 1이 됩니다. 이 표는 2023년 3월 14일 개정(법률 제19230호)으로 지금 모양이 됐고, 2023년 1월 1일 이후 납세의무가 생긴 분부터 적용합니다(같은 법 부칙 제2조).
다만 이 세율은 표준세율이라 지방자치단체장이 조례로 이 세율을 50% 범위에서 올리거나 내릴 수 있습니다(제92조 제2항). 실제로 조례로 세율을 바꾼 곳이 있는지는 이 글에서 확인하지 않았습니다.
과세표준 세 가지로 셈해 보면
순서는 두 세금이 같습니다.
- 과세표준이 어느 구간에 드는지 찾습니다.
- 구간 아래 경계를 넘은 금액을 구합니다.
- 그 금액에 세율을 곱해 구간의 기본 금액에 더합니다.
| 과세표준 | 소득세 산출세액 | 지방소득세 산출세액 |
|---|---|---|
| 1,000만 원 | 1,000만 × 6% = 60만 원 | 1,000만 × 0.6% = 6만 원 |
| 3,000만 원 | 84만 + 1,600만 × 15% = 324만 원 | 8만 4천 + 1,600만 × 1.5% = 32만 4천 원 |
| 7,000만 원 | 624만 + 2,000만 × 24% = 1,104만 원 | 62만 4천 + 2,000만 × 2.4% = 110만 4천 원 |
세 줄 모두 지방소득세가 소득세의 정확히 10분의 1입니다. 여기까지는 세율표만 적용한 산출세액입니다. 세액공제와 감면은 지방소득세 쪽을 지방세특례제한법이 따로 정하므로(지방세법 제94조), 최종 금액까지 언제나 10%로 맞아떨어진다고 단정할 수는 없습니다.
월급과 3.3%에서 함께 떼는 10%
월급이나 프리랜서 대가처럼 주는 쪽이 세금을 먼저 떼어 대신 내는 것을 원천징수라고 합니다. 지방소득세에서는 같은 일을 특별징수라고 부릅니다.
회사 같은 원천징수의무자는 소득세를 뗄 때 그 소득세의 100분의 10을 동시에 개인지방소득세로 떼야 합니다(지방세법 제103조의13 제1항). 뗀 돈은 원칙적으로 다음 달 10일까지 지방자치단체에 냅니다(같은 조 제2항). 연말정산 때도 소득세 결정세액의 10%를 지방소득세로 보고, 이미 뗀 금액과의 차이를 더 걷거나 돌려줍니다(제103조의15 제1항).
3.3%도 같은 구조입니다. 원천징수대상 사업소득의 소득세 원천징수세율이 100분의 3이고(소득세법 제129조 제1항 제3호), 그 10%인 0.3%가 지방소득세로 붙습니다. 어떤 일에 3.3%가 붙는지는 프리랜서 3.3% 세금 글에, 월급에서 매달 빠지는 금액은 연봉 실수령액 계산기에 있습니다.
종합소득세 신고 때는 지방자치단체에 따로
종합소득세는 다음 해 5월 1일부터 31일까지 세무서에 신고합니다(소득세법 제70조 제1항). 지방소득세는 그 신고기한까지 납세지 관할 지방자치단체장에게 따로 확정신고하고 납부하게 되어 있습니다(지방세법 제95조 제1항).
- 낼 세액: 산출세액에서 공제·감면세액과 월급 등에서 이미 특별징수된 세액 등을 뺀 금액(제95조 제3항)
- 관할이 아닌 지방자치단체에 신고했을 때: 신고 효력에는 영향이 없습니다(제95조 제1항 후단).
- 낼 세액이 100만 원 초과: 일부를 납부기한이 지난 후 2개월 안에 나눠 낼 수 있습니다(제95조 제4항). 200만 원 이하면 100만 원을 넘는 금액, 200만 원 초과면 세액의 50% 이하입니다(시행령 제92조 제3항).
위 내용은 2026년 10월 19일 현행 조문으로 정리한 계산 구조이고, 실제 세액과 신고 방법은 주소지 시·군·구청 세무 부서나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
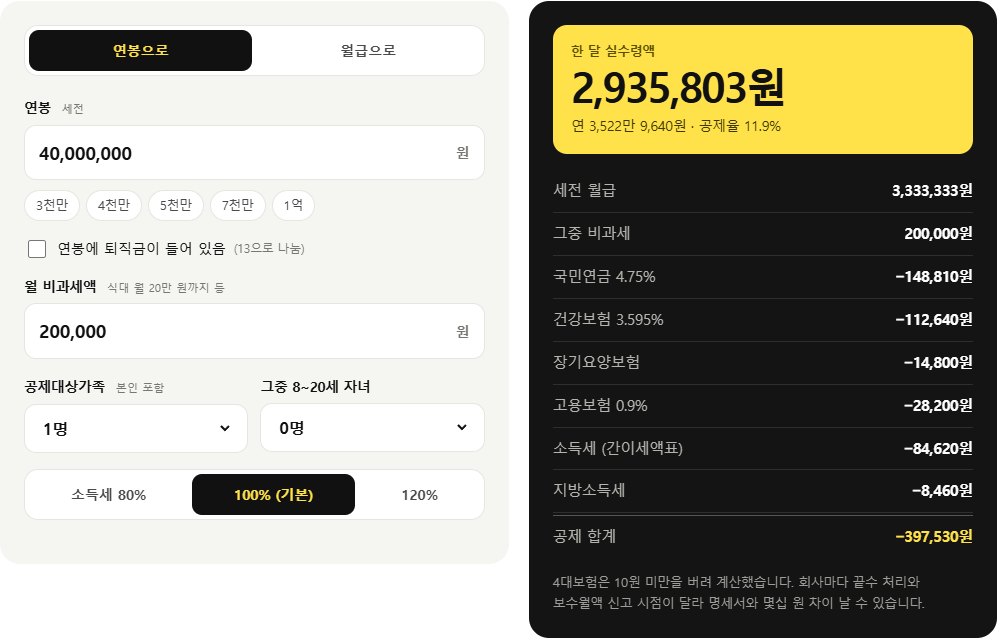
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 지방세법 제91조 제1항, 제92조 제1항·제2항, 제94조, 제95조 제1항·제3항·제4항, 제103조의13 제1항·제2항, 제103조의15 제1항(법률 제21308호 현행본, 제92조 제1항은 법률 제19230호로 2023. 3. 14. 개정, 같은 법 부칙 제2조에 따라 2023. 1. 1. 이후 납세의무 성립분부터) · 지방세법 시행령 제92조 제3항(대통령령 제36736호, 2026. 10. 1. 시행본) · 소득세법 제55조 제1항, 제70조 제1항, 제129조 제1항 제3호(법률 제21221호 현행본) (국가법령정보센터 현행 원문, 2026. 10. 19. 확인) · 예시 금액은 세율표로 직접 계산