급여
소득공제 100만 원 vs 세액공제 100만 원 — 세율 구간별 실제 차이
같은 100만 원이라도 세액공제는 낼 세금에서 100만 원을 바로 빼고, 소득공제는 세금을 매기는 기준 금액에서 100만 원을 뺍니다. 그래서 소득공제로 줄어드는 세금은 100만 원에 내 세율을 곱한 만큼입니다. 과세표준이 15% 구간이면 소득공제 100만 원은 지방소득세까지 16만 5천 원, 세액공제 100만 원은 110만 원입니다.
2026년 10월 27일 국가법령정보센터 현행 조문으로, 2026년에 번 소득(2027년 초 연말정산) 기준으로 정리했습니다.
소득공제는 내 세율만큼만 돌아옵니다
소득공제는 세금을 매기는 기준 금액(과세표준)을 줄입니다. 과세표준에 세율을 곱한 것이 산출세액이고, 여기서 세액공제를 뺀 것이 실제로 낼 소득세(결정세액)입니다. 이 계산 순서는 종합소득세 세율 8단계 글에 단계별로 있습니다.
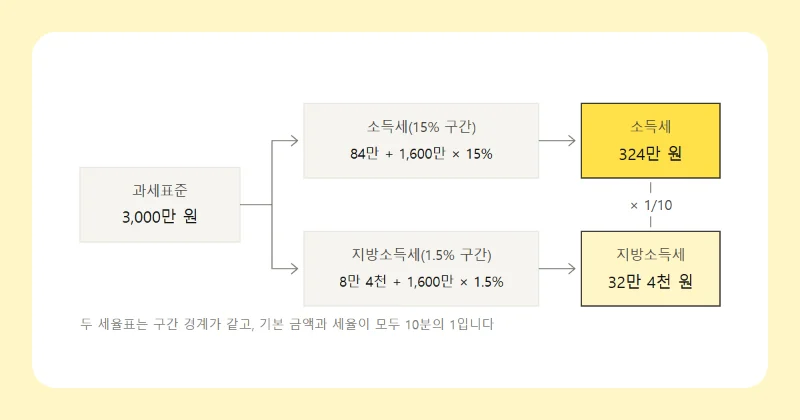
그러니 소득공제 100만 원의 값은 그 100만 원이 빠져나간 구간의 세율로 정해집니다. 세율(소득세법 제55조 제1항)에 지방소득세를 더해 정리하면 아래와 같습니다. 연말정산 때 지방소득세는 결정세액의 10%입니다(지방세법 제103조의15).
| 과세표준 | 세율 | 줄어드는 소득세 | 지방소득세 포함 |
|---|---|---|---|
| 1,400만 원 이하 | 6% | 6만 원 | 6만 6천 원 |
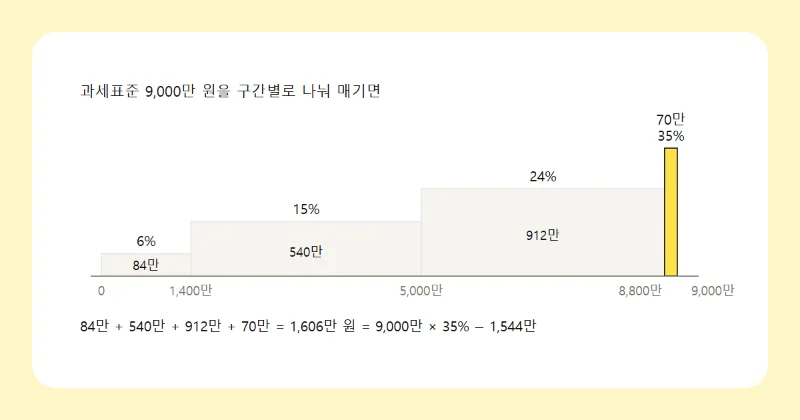
| 1,400만 원 초과 5,000만 원 이하 | 15% | 15만 원 | 16만 5천 원 |
| 5,000만 원 초과 8,800만 원 이하 | 24% | 24만 원 | 26만 4천 원 |
| 8,800만 원 초과 1억 5천만 원 이하 | 35% | 35만 원 | 38만 5천 원 |
| 1억 5천만 원 초과 3억 원 이하 | 38% | 38만 원 | 41만 8천 원 |
| 3억 원 초과 5억 원 이하 | 40% | 40만 원 | 44만 원 |
| 5억 원 초과 10억 원 이하 | 42% | 42만 원 | 46만 2천 원 |
| 10억 원 초과 | 45% | 45만 원 | 49만 5천 원 |
과세표준이 구간 경계에서 100만 원 안쪽에 있으면 두 세율이 섞입니다. 과세표준 5,050만 원이면 50만 원은 24%, 나머지 50만 원은 15%로 빠져 소득세가 19만 5천 원 줄어듭니다.
같은 100만 원을 세 사람에게 넣어 보면
본인 1명만 공제받는 직장인 세 명으로 셈했습니다. 국민연금·건강보험·고용보험료는 이 사이트 연말정산 계산기와 같은 방식으로 어림했고, 다른 공제는 없다고 봤습니다. 줄어드는 세금은 지방소득세를 합친 금액입니다.
| 총급여 | 과세표준 | 결정세액 | 소득공제 100만 원 | 세액공제 100만 원 |
|---|---|---|---|---|
| 2,400만 원 | 1,251만 원 | 207,770원 | 29,700원 | 228,547원 |
| 5,000만 원 | 약 3,139만 원 | 2,788,770원 | 165,000원 | 1,100,000원 |
| 8,000만 원 | 약 5,708만 원 | 7,439,838원 | 264,000원 | 1,100,000원 |
총급여 2,400만 원인 사람은 6% 구간인데도 소득공제 효과가 6만 6천 원이 아니라 29,700원입니다. 산출세액이 줄면 근로소득세액공제(산출세액 130만 원까지는 55%, 소득세법 제59조)도 함께 줄기 때문입니다.
- 소득공제 100만 원으로 산출세액이 6만 원 줄어듭니다.
- 근로소득세액공제가 6만 원의 55%인 3만 3천 원 줄어듭니다.
- 결국 소득세는 2만 7천 원, 지방소득세까지 29,700원 덜 냅니다.
5,000만 원, 8,000만 원인 사람은 근로소득세액공제가 이미 한도(각각 66만 원, 50만 원)에 걸려 있어 세율이 그대로 효과가 됩니다. 표에서 총급여 2,400만 원인 사람의 결정세액 207,770원은 표준세액공제 13만 원을 적용한 값입니다.
세액공제는 결정세액 0원에서 멈춥니다
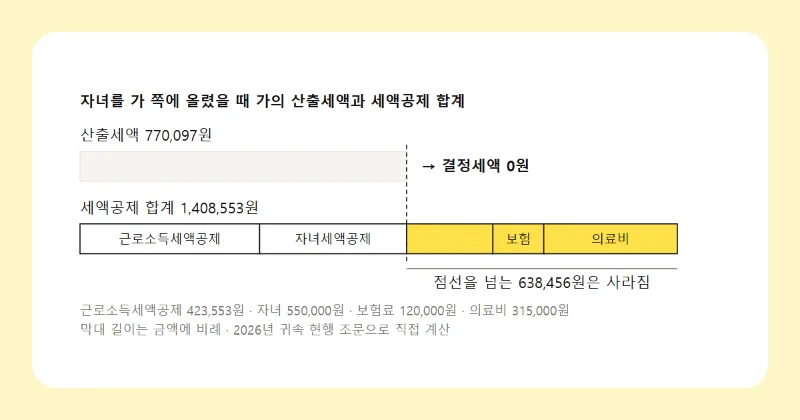
총급여 2,400만 원인 사람에게 세액공제 100만 원이 생겨도 줄어드는 소득세는 결정세액 207,770원까지입니다. 나머지 792,230원은 없는 것으로 처리됩니다. 세액공제 합계가 산출세액을 넘으면 넘는 금액은 없는 것으로 한다고 정해 두었기 때문입니다(소득세법 제61조).
환급금으로 바꿔 말하면, 결정세액이 0원이 되면 그해 월급에서 뗀 소득세를 모두 돌려받는 것이 끝입니다. 세액공제를 더 모아도 환급금이 뗀 세금보다 커지지는 않습니다.
넘친 몫이 어떻게 되는지는 공제마다 조금씩 다릅니다.
- 기부금 세액공제: 산출세액을 넘어 못 받은 몫과 한도를 넘은 기부금은 다음 해부터 10년 안에 이월해 공제합니다(제61조 제2항 단서).
- 보험료·의료비·교육비·월세 세액공제: 근로소득에 대한 산출세액을 넘는 몫은 없어집니다(같은 조 제1항).
- 자녀·연금계좌 세액공제: 넘는 몫은 없어지고, 연금계좌세액공제는 넘친 금액만큼 공제를 받지 않은 것으로 봅니다(같은 조 제2항·제3항).
근로자 연말정산에 흔히 들어가는 공제 가운데 이월 문구가 있는 것은 원문으로 확인한 범위에서 기부금뿐이었습니다.
이름만 보고 견주면 틀리는 자리
공제 100만 원과 쓴 돈 100만 원은 다릅니다. 보장성 보험료를 100만 원 내면 세액공제는 12만 원이고(제59조의4 제1항), 신용카드는 총급여의 25%를 넘게 쓴 부분부터 공제율이 붙습니다. 견줄 때는 쓴 돈이 아니라 공제액끼리 놓아야 합니다.
소득공제 쪽에는 한도가 하나 더 있습니다. 주택자금·청약저축·신용카드·우리사주 같은 소득공제는 모두 더해 2,500만 원까지만 인정되고, 묶이는 공제 목록은 소득공제 종합한도 글에 있습니다.
결정세액이 작은 사람은 공제 서류를 내는 대신 13만 원을 받는 쪽이 세금이 적게 나올 때가 있습니다. 그 비교는 표준세액공제 13만 원 글에서 다뤘습니다. 내 결정세액과 공제가 들어가는 순서는 회사 연말정산 담당자나 국세청(국번 없이 126)에 물어볼 수 있습니다.
직접 계산해 보기: 연말정산 환급 계산기 · 종합소득세 계산기
근거 소득세법 제55조, 제59조, 제59조의4, 제61조(법률 제21221호, 2026. 7. 1. 시행본) · 지방세법 제103조의15(법률 제21308호 현행본) (국가법령정보센터 현행 원문, 2026. 10. 27. 확인) · 예시 세액은 이 사이트 연말정산 계산기 방식으로 직접 계산
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 27일 처음 씀, 그 뒤 고친 곳 없음