급여
소득공제 종합한도 2,500만 원 — 묶이는 공제, 안 묶이는 공제, 넘는 경우
주택자금·청약저축·신용카드 같은 소득공제 몇 가지는 모두 더해 2,500만 원까지만 인정되고, 넘는 금액은 없는 것으로 처리됩니다(조세특례제한법 제132조의2). 조문 이름은 "소득세 소득공제 등의 종합한도"입니다. 2026년 10월 21일 현행 조문(법률 제21467호, 2026. 9. 18. 시행)으로 정리했습니다.
이 조의 본문은 2020년 2월 이후 2026년 5월 12일에 한 줄이 더해진 것 말고는 바뀌지 않았습니다. 2027년 이후 시행을 앞둔 개정본에도 이 조를 고치는 내용은 없어, 2026년 귀속 연말정산(2027년 초)에 그대로 적용됩니다.
한도에 묶이는 공제 — 조문에 적힌 그대로
제1항 각 호에 적힌 공제만 합칩니다. 삭제된 호를 빼면 아래와 같습니다.
| 근거 | 묶이는 공제 |
|---|---|
| 소득세법 제52조 | 특별소득공제(주택임차차입금 원리금, 장기주택저당차입금 이자). 보험료 소득공제는 빠짐 |
| 조특법 제16조 제1항 | 벤처투자조합 출자 등 소득공제. 같은 항 제3호·제4호·제6호 출자·투자는 빠짐 |
| 조특법 제86조의3 | 소기업·소상공인 공제부금 |
| 조특법 제87조 제2항 | 주택청약종합저축 납입액 |
| 조특법 제88조의4 제1항 | 우리사주조합 출자 |
| 조특법 제91조의16 | 장기집합투자증권저축 |
| 조특법 제91조의28 제2항 | 국민참여형 국민성장집합투자증권저축 |
| 조특법 제126조의2 | 신용카드 등 사용금액 |
국민성장집합투자증권저축은 2026년 5월 12일 개정(법률 제21612호)으로 목록에 들어왔습니다. 부칙 제3조는 그날 이후 하는 연말정산과 확정신고부터 적용하게 했습니다. 이 저축의 공제는 1명당 투자금액 3천만 원 이하면 40%이고, 7천만 원을 넘으면 1,800만 원입니다(제91조의28 제2항). 하나만으로 한도의 대부분을 쓸 수 있는 크기입니다.
한도 밖에 있는 공제
아래는 목록에 없어서 2,500만 원 계산에 넣지 않습니다.
- 본인·부양가족 기본공제와 추가공제(소득세법 제50조·제51조)
- 국민연금 같은 연금보험료공제(소득세법 제51조의3)
- 건강보험·고용보험·노인장기요양보험료 소득공제(소득세법 제52조 제1항). 제132조의2가 직접 뺀다고 적었습니다
- 벤처기업 직접 투자처럼 제16조 제1항 제3호·제4호·제6호에 해당하는 투자
의료비·교육비·월세처럼 세금에서 바로 빼는 세액공제도 목록에 없습니다. 2,500만 원은 소득에서 빼는 금액(소득공제)끼리의 한도입니다.
넘는 사람은 주로 주택담보대출 이자가 큰 경우
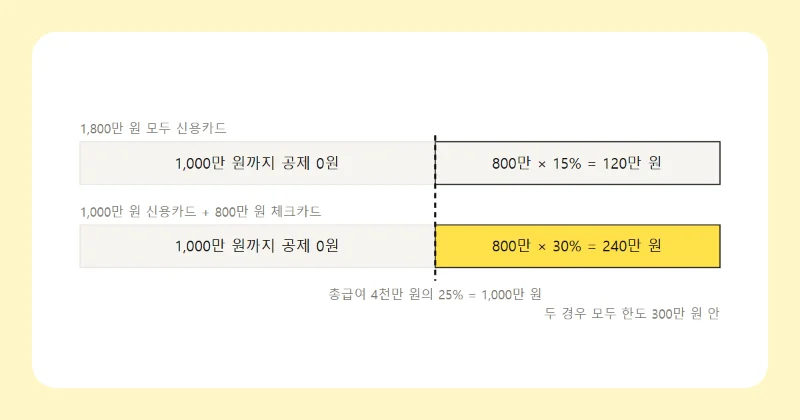
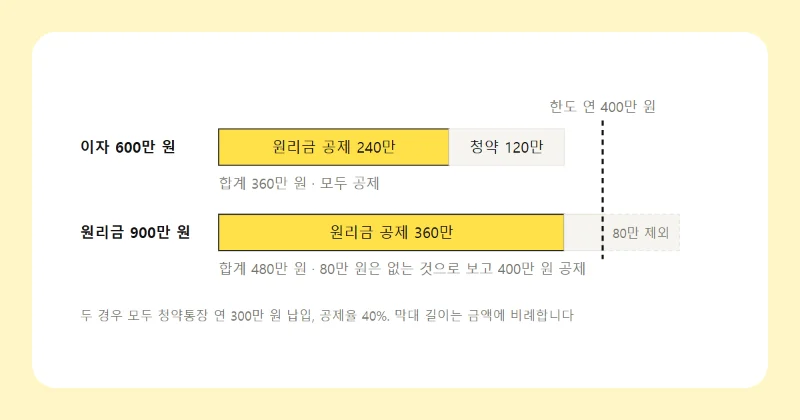
무주택자는 이 한도에 닿기 어렵습니다. 전세대출 원리금과 청약저축 공제는 합쳐 연 400만 원까지이고(소득세법 제52조 제4항), 카드 공제는 기본 한도가 가장 큰 경우 400만 원에 추가 한도 300만 원입니다(제126조의2 제10항·제11항). 셋을 다 채워도 1,100만 원입니다.
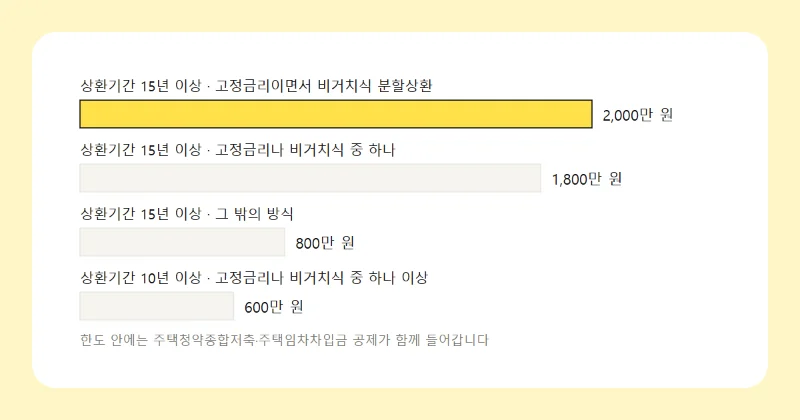
큰 몫은 장기주택저당차입금 이자, 곧 집을 사며 받은 주택담보대출의 이자입니다. 상환기간 15년 이상이고 고정금리이면서 비거치식 분할상환이면 공제 한도가 2천만 원입니다(제52조 제6항). 여기에 카드나 우리사주 공제가 붙으면 2,500만 원을 넘을 수 있습니다. 이자 공제 요건은 주택담보대출 이자 소득공제 글에 있습니다.
총급여 8천만 원, 자녀 없는 1주택 세대주 직장인을 예로 들겠습니다. 숫자는 조문 식으로 직접 셈했습니다.
- 주택담보대출 이자 2,000만 원: 한도 2천만 원 안이라 2,000만 원 공제
- 신용카드 2,000만 원, 체크카드 1,000만 원 사용: 총급여의 25%인 2,000만 원을 넘는 1,000만 원 × 30% = 300만 원. 총급여 7천만 원 초과 한도 250만 원에 걸려 250만 원
- 우리사주조합 출자 400만 원: 한도 400만 원 안이라 400만 원
합계 2,650만 원에서 2,500만 원을 넘는 150만 원은 없는 것으로 됩니다. 국민연금·건강보험료를 이 사이트 계산기 방식으로 어림하면 이 사람의 과세표준은 약 3,208만 원으로, 1,400만 원 초과 5,000만 원 이하 구간(세율 15%)에 있습니다. 그러면 150만 원 × 15% = 22만 5천 원의 소득세를 더 내고, 지방소득세(1.5%) 2만 2,500원을 합쳐 24만 7,500원입니다(소득세법 제55조, 지방세법 제92조).
넘은 금액은 다음 해로 넘어가지 않습니다
조문은 넘는 금액을 "없는 것으로 한다"고만 적었고, 다음 해로 넘겨 쓰는(이월) 규정은 이 조에 없습니다. 어느 공제부터 깎는지 순서도 적혀 있지 않습니다. 어느 쪽에서 깎든 공제되는 합계는 2,500만 원으로 같습니다.
공제 시기를 고를 수 있는 항목도 있습니다. 제16조 벤처투자조합 출자 공제는 출자일이 속하는 해부터 출자 후 2년이 되는 날이 속하는 해까지 한 해를 골라 공제 시기 변경을 신청할 수 있습니다. 대출 이자처럼 매년 나오는 공제가 한도를 거의 채운 해라면 이런 항목의 시기를 따져 볼 만합니다.
카드 공제 셈은 신용카드 소득공제 글에 있고, 합친 결과는 연말정산 환급 계산기로 볼 수 있습니다. 계산기는 주택자금·청약·카드 공제 합계에 이 한도를 적용하며, 우리사주와 투자 공제를 넣는 칸은 없습니다. 실제 공제액을 물을 곳은 회사 연말정산 담당자, 그리고 국세청 상담(국번 없이 126)입니다.
직접 계산해 보기: 연말정산 환급 계산기
근거: 조세특례제한법 제132조의2, 제16조, 제86조의3, 제87조, 제88조의4, 제91조의16, 제91조의28, 제126조의2(법률 제21467호, 2026. 9. 18. 시행 현행본) · 같은 법 부칙(법률 제21612호, 2026. 5. 12.) 제1조·제3조 · 소득세법 제50조, 제51조, 제51조의3, 제52조, 제55조(법률 제21221호, 2026. 7. 1. 시행본) · 지방세법 제92조(법률 제21308호, 2026. 7. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 21. 확인) · 예시 금액은 직접 계산