급여
세액공제가 산출세액보다 많으면? 결정세액 0원과 공제 빼는 순서
세액공제를 모두 더한 금액이 산출세액(세율을 곱해 나온, 공제 전 세금)보다 크면 결정세액은 0원에서 멈추고, 넘친 공제는 기부금을 빼면 그해에 사라집니다(소득세법 제61조). 0원 아래로 내려가 돈을 더 받는 일은 없어서, 환급은 그해 월급에서 이미 뗀 소득세를 돌려받는 데서 끝납니다.
2026년 11월 1일 국가법령정보센터 현행 조문으로, 2026년에 번 소득을 2027년 초에 정산하는 기준으로 정리했습니다.
빼는 순서: 감면, 넘길 수 없는 공제, 넘길 수 있는 공제
감면과 세액공제가 한꺼번에 걸리면 빼는 순서가 법에 적혀 있습니다(소득세법 제60조).
- 그해 소득세 감면. 중소기업 취업자 소득세 감면(조세특례제한법 제30조)이 여기에 듭니다.
- 다음 해로 넘길 수 없는 세액공제. 근로소득세액공제, 자녀, 보험료, 의료비, 교육비, 월세 세액공제가 여기에 듭니다.
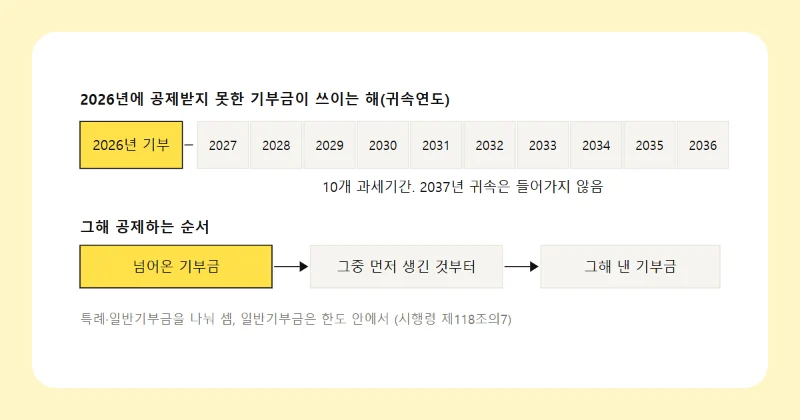
- 다음 해로 넘길 수 있는 세액공제. 근로자 연말정산에서 흔한 것은 기부금입니다. 지난해에서 넘어온 몫이 있으면 올해 생긴 몫보다 먼저 뺍니다.
그래서 세금이 모자랄 때 잘리는 쪽은 맨 뒤의 기부금입니다. 잘린 기부금은 다음 해부터 10년 안에 다시 공제합니다(제61조 제2항 단서). 넘어간 금액을 쓰는 차례는 기부금 이월공제 10년 글에 있습니다.
가운데 묶음 안에서 무엇부터 빼는지는 조문에 없습니다. 합계에서 넘친 금액이 통째로 없어지니 근로소득만 있는 사람이라면 순서가 결과를 바꾸지 않습니다. 연금계좌세액공제만은 넘친 금액만큼 공제를 받지 않은 것으로 봅니다(제61조 제3항). 공제받지 못한 납입액은 다음 해 납입액으로 바꿔 달라고 금융회사에 신청할 수 있습니다(시행령 제118조의3).
맞벌이 부부로 셈해 보면
가(총급여 3,000만 원)와 나(총급여 6,000만 원) 부부로 셈했습니다. 2026년분 자녀세액공제 대상 나이(2006~2016년생)인 자녀가 2명입니다. 둘 다 보장성 보험료를 100만 원씩 냈고, 가는 본인 의료비 300만 원을 썼습니다. 국민연금·건강·고용보험료는 이 사이트 계산기 방식으로 어림했고, 카드 등 다른 공제는 없다고 봤습니다.
자녀 2명을 가 쪽에 올리면 가의 셈은 이렇습니다.
| 항목 | 금액 |
|---|---|
| 산출세액(과세표준 12,834,960원 × 6%) | 770,097원 |
| 근로소득세액공제(산출세액의 55%) | 423,553원 |
| 자녀세액공제(2명) | 550,000원 |
| 보험료 세액공제(100만 원 × 12%) | 120,000원 |
| 의료비 세액공제((300만 − 90만) × 15%) | 315,000원 |
| 세액공제 합계 | 1,408,553원 |
| 넘쳐서 사라진 공제 | 638,456원 |
| 결정세액 | 0원 |
같은 자녀를 나 쪽에 올리면 결과가 달라집니다.
- 자녀를 가 쪽에: 가 0원, 나 3,947,935원. 부부 합계 3,947,935원
- 자녀를 나 쪽에: 가 66,860원, 나 2,947,935원. 부부 합계 3,014,795원
소득세 차이는 933,140원이고, 지방소득세(소득세의 10%, 지방세법 제103조의13)까지 합치면 1,026,454원입니다. 가 쪽에 올린 자녀 몫은 대부분 넘친 638,456원 안에 묻혔습니다. 나 쪽에서는 기본공제 300만 원이 15% 구간에서 빠져 45만 원, 자녀세액공제 55만 원이 그대로 세금을 줄였습니다.
중소기업 감면을 받는 청년은 공제가 먼저 바닥납니다
감면이 맨 앞에서 빠지면 세액공제가 쓸 자리가 거의 남지 않습니다. 중소기업 취업 청년은 소득세의 90%를 한 해 200만 원까지 감면받고(조세특례제한법 제30조), 근로소득세액공제도 감면받은 비율만큼 줄어듭니다(같은 법 시행령 제27조 제9항).
총급여 3,000만 원, 그 회사 근로소득만 있고 본인만 공제받는 청년이 보험료 100만 원을 냈다고 놓겠습니다.
- 산출세액 1,115,244원
- 감면 90%: 약 1,003,719원(200만 원 한도 안)
- 근로소득세액공제 613,384원의 10%만 남아 약 61,338원
- 남은 세금 약 50,187원. 보험료 세액공제 12만 원 가운데 약 69,813원이 사라지고 결정세액은 0원
이런 해에는 보험료·의료비 공제를 더 모아도 줄어드는 세금이 거의 없습니다. 맞벌이라면 위 부부처럼 자녀 공제를 세금이 남는 배우자 쪽에 두는 편을 셈해 볼 만합니다.
누구 쪽에 몰지 정하기 전에 볼 것
부양가족 공제를 어느 쪽에 둘지 정할 때는 세율 구간보다 먼저 공제를 빼고도 세금이 남는지를 봅니다.
- 부부 각자 산출세액에서 근로소득세액공제와 본인 몫 세액공제를 뺀 금액을 셉니다.
- 옮길 자녀세액공제·의료비 공제가 그 금액보다 크면 넘는 만큼은 그쪽에서 사라집니다.
- 양쪽 모두 세금이 넉넉히 남으면 그다음은 세율 구간 비교입니다. 그 셈과 의료비·카드 공제가 누구 쪽을 따르는지는 맞벌이 부양가족 배분 글에 있습니다.
근로소득 말고 사업·기타소득이 같이 있으면 하나 더 봅니다. 보험료·의료비·교육비·월세 세액공제는 산출세액 가운데 근로소득 몫(산출세액 × 근로소득금액 ÷ 종합소득금액)까지만 뺍니다(제61조 제1항, 시행령 제119조의3 제1항).
연말정산 환급 계산기에 부부 값을 따로 넣으면 결과에 '산출세액을 넘어 없어진 공제' 줄이 뜨는지로 넘치는 쪽을 알 수 있습니다. 계산기에는 중소기업 감면을 넣는 칸이 없습니다. 실제 배분과 환급액은 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
직접 계산해 보기: 연말정산 환급 계산기
근거 소득세법 제59조, 제59조의2, 제59조의4, 제60조, 제61조(법률 제21221호, 2026. 7. 1. 시행본, 2026. 4. 21. 법률 제21548호 개정분과 부칙 제2조 포함) · 소득세법 시행령 제118조의3, 제119조의3(대통령령 제36737호, 2026. 10. 1. 시행) · 조세특례제한법 제30조(법률 제21467호, 2026. 9. 18. 시행본) · 조세특례제한법 시행령 제27조 제8항·제9항(대통령령 제36587호, 2026. 9. 18. 시행) · 지방세법 제103조의13(법률 제21308호, 2026. 7. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 11. 1. 확인) · 예시 세액은 이 사이트 연말정산 계산기 방식으로 직접 계산
원문 확인 2026년 11월 1일
고친 이력 2026년 11월 5일 처음 씀, 그 뒤 고친 곳 없음