돈
신용카드 매출 세액공제 1.3% — 부가세 연 1천만 원 한도와 대상
소매점·음식점처럼 주로 소비자에게 파는 개인사업자가 신용카드나 현금영수증으로 매출을 받으면, 발급한 금액의 1.3%를 부가가치세 낼 세액에서 빼 줍니다. 한도는 연 1천만 원이고, 1.3%와 1천만 원 모두 2026년 12월 31일까지로 정해진 숫자입니다(부가가치세법 제46조 제1항 제3호). 2026년 10월 18일 현행 조문(법률 제21065호)으로 정리했습니다.
누가 받나 — 소비자 상대 업종 개인사업자
대상은 두 갈래입니다(제46조 제1항 제1호).
- 주로 소비자에게 파는 업종의 개인사업자: 소매업, 음식점업, 숙박업, 미용·욕탕업, 여객운송업 등(시행령 제88조 제2항, 제73조 제1항). 직전 연도 공급가액 합계가 사업장 기준 10억 원을 넘으면 빠집니다(시행령 제88조 제3항).
- 영수증만 발급하는 간이과세자: 직전 연도 공급대가가 4,800만 원 미만이거나 처음 사업을 시작한 간이과세자(제36조 제1항 제2호). 이쪽은 업종을 따로 묻지 않습니다.
전표는 세금계산서를 발급해야 하는 때에 맞춰 발급한 것이어야 합니다(제46조 제1항). 법인사업자는 업종과 관계없이 빠집니다. 부가가치세가 면제되는 매출에 끊은 전표도 대상이 아닙니다. 간이과세 기준은 간이과세자 기준 글에 있습니다.
인정되는 증빙은 신용카드매출전표와 현금영수증 외에 직불카드 영수증, 실명이 확인되는 선불카드 영수증, 직불·선불전자지급수단 영수증 등입니다(시행령 제88조 제4항). 통신판매업자가 중개 플랫폼을 거쳐 전자적으로 결제받은 금액도, 플랫폼이 낸 거래 명세로 확인되면 들어갑니다(시행령 제88조 제1항 제2호).
얼마나 빼 주나 — 1.3%, 연 1천만 원
- 과세기간에 카드·현금영수증으로 발급한 금액을 모읍니다.
- 1.3%를 곱합니다.
- 한 해 공제액 합계가 1천만 원을 넘으면 넘는 부분은 빼지 않습니다.
- 공제액이 다른 공제·가감을 마친 낼 세액보다 크면, 넘는 부분은 없는 것으로 봅니다(제46조 제2항).
그래서 이 공제로 돈을 돌려받지는 못합니다. 매입이 많아 원래 낼 세액이 0원이면 공제도 쓸 곳이 없습니다. 연 한도 1천만 원은 발급금액으로 보면 약 7억 6,923만 원에서 닿습니다(1천만 원 ÷ 1.3%). 직전 연도 공급가액이 10억 원 이하인 가게가 한 해 카드·현금영수증으로 9억 원을 받았다면 1.3%는 1,170만 원이지만 1천만 원까지만 뺍니다.
간이과세자는 그해 공급대가 합계가 4,800만 원 미만이면 부가세 납부의무 자체가 면제되므로(제69조 제1항), 이 경우에도 공제가 쓰일 자리가 없습니다.
이름이 비슷한 신용카드매출전표 수령 공제는 반대쪽 이야기입니다. 사업자가 물건을 사며 받은 카드전표의 부가세를 매입세액으로 빼 주는 규정이라(제46조 제3항), 파는 쪽이 받는 이 글의 1.3% 공제와는 따로 따집니다.
음식점 반기 카드 매출 9,900만 원이면
일반과세자인 개인 음식점이 2026년 7월부터 12월까지 카드와 현금영수증으로 9,900만 원을 받았다고 하겠습니다. 직전 연도 공급가액은 10억 원 이하이고, 공제 전 낼 세액은 300만 원이라고 봅니다.
9,900만 원 × 1.3% = 128만 7천 원이고, 공제 전 낼 세액 300만 원에서 빼면 171만 3천 원입니다. 같은 해 1기에 받은 공제와 합쳐 연 1천만 원을 넘지 않으면 그대로 다 빠집니다. 공제 전 낼 세액이 100만 원이었다면 0원이 되고, 남는 28만 7천 원은 사라집니다.
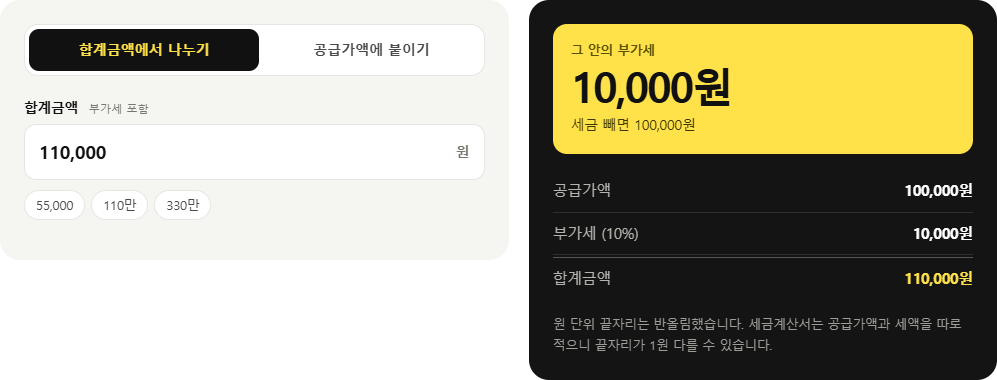
공급가액과 세액 나누기는 부가세 계산기, 신고 기간은 부가세 신고 기본 글에서 볼 수 있습니다.
2026년 12월 31일이 지나면
제46조 제1항 제3호의 본래 숫자는 1%와 연 500만 원이고, 1.3%와 1천만 원은 "2026년 12월 31일까지"라는 괄호 안의 특례입니다. 조문대로라면 특례가 끝난 뒤에는 1%에 연 500만 원 한도가 됩니다. 같은 9,900만 원이면 99만 원입니다.
다만 2026년 2기 매출을 2027년 1월에 신고할 때 어느 숫자를 쓰는지는 이 글에서 부칙으로 확인하지 못했습니다. 위 내용은 2026년 10월 18일 현행 법령으로 정리한 제도 설명이며, 신고 전에 홈택스 안내나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
근거: 부가가치세법 제36조 제1항, 제46조 제1항~제3항, 제69조 제1항(법률 제21065호) · 부가가치세법 시행령 제73조 제1항·제2항, 제88조 제1항~제4항(대통령령 제36133호) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산