돈
주택 취득세율 계산법, 6억 이하 1%·9억 초과 3%와 7억 원 세율 직접 셈
집 한 채를 일반 매매로 사서 1세대 1주택이 될 때 취득세율은 매매가 6억 원 이하면 1%, 9억 원을 넘으면 3%입니다. 6억 원 초과 9억 원 이하는 정해진 식으로 세율을 따로 계산하고, 7억 원이면 1.67%가 나옵니다. 2026년 10월 18일 현행 지방세법 원문으로 정리했습니다.
매매가에 따라 1%, 계산식, 3%
세금을 매기는 기준 금액(과세표준)은 집값으로 실제 치른 돈입니다(지방세법 제10조의3). 이 글에서는 매매가라고 부르겠습니다. 세율은 매매가 구간에 따라 셋으로 나뉩니다(제11조 제1항 제8호).
| 매매가 | 세율 |
|---|---|
| 6억 원 이하 | 1% |
| 6억 원 초과 9억 원 이하 | (매매가 × 2/3억 원 − 3) × 1/100 |
| 9억 원 초과 | 3% |
가운데 구간의 식은 6억 원에서 1%, 9억 원에서 3%가 되도록 짜여 있습니다. 그래서 6억 원을 조금 넘는다고 세율이 갑자기 뛰지 않고, 집값이 오르는 만큼 조금씩 올라갑니다. 7억 5천만 원이면 딱 2%입니다.
세율 계산이 소수로 길게 떨어지면 소수점 다섯째 자리에서 반올림해 넷째 자리까지 씁니다(같은 호 나목). 지자체는 조례로 이 세율을 50% 범위에서 높이거나 낮출 수 있어서(제14조), 아래 숫자는 법에 정한 기본 세율(표준세율) 기준입니다.
5억·7억·10억 원 집을 사면
7억 원은 가운데 구간이라 세율부터 계산합니다.
- 7억 원 × 2/3억 원 = 4.6666…
- 4.6666… − 3 = 1.6666…
- 1.6666… × 1/100 = 0.016666…
- 소수점 다섯째 자리에서 반올림하면 0.0167, 곧 1.67%
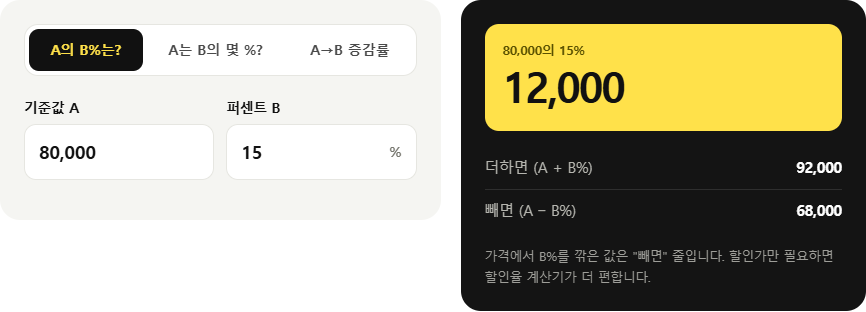
여기에 7억 원을 곱하면 취득세는 1,169만 원입니다. 5억 원은 1%라 500만 원, 10억 원은 3%라 3,000만 원입니다. 곱셈은 퍼센트 계산기로 다시 맞춰 볼 수 있습니다.
지방교육세와 농어촌특별세가 함께 붙습니다
집을 살 때는 취득세에 세금 두 가지가 따라옵니다.
- 지방교육세: 취득세율의 절반을 매매가에 곱한 금액의 20%입니다(제151조 제1항 제1호). 셈해 보면 취득세의 10%와 같습니다.
- 농어촌특별세: 세율을 2%로 놓고 계산한 취득세의 10%라, 매매가의 0.2%입니다(농어촌특별세법 제5조 제1항 제6호). 다만 주거전용면적 85㎡ 이하 국민주택 규모 주택에는 붙지 않습니다(같은 법 제4조 제11호, 시행령 제4조, 주택법 제2조 제6호).
| 매매가 | 취득세 | 지방교육세 | 농어촌특별세(85㎡ 초과) | 합계 |
|---|---|---|---|---|
| 5억 원 | 500만 원 | 50만 원 | 100만 원 | 650만 원 |
| 7억 원 | 1,169만 원 | 116만 9천 원 | 140만 원 | 1,425만 9천 원 |
| 10억 원 | 3,000만 원 | 300만 원 | 200만 원 | 3,500만 원 |
85㎡ 이하라면 농어촌특별세 칸을 빼고 각각 550만 원, 1,285만 9천 원, 3,300만 원입니다. 매물 면적이 평으로만 적혀 있으면 평수 계산기로 ㎡를 확인할 수 있는데, 기준은 공급면적이 아니라 주거전용면적입니다. 비수도권 도시지역 밖 읍·면은 기준이 100㎡입니다.
신고·납부는 취득한 날부터 60일 안에 합니다(제20조 제1항). 집을 산 뒤 해마다 내는 세금은 주택 재산세 계산법에 정리했습니다.
집이 여러 채면 세율이 달라집니다
위 세율은 일반적인 경우이고, 아래에 해당하면 더 높은 세율(중과세율)을 씁니다(제13조의2 제1항). 셈은 4%에 2%의 2배나 4배를 더하는 방식입니다(중과기준세율 2%, 제6조 제19호).
- 조정대상지역 안 주택으로 1세대 2주택이 되는 경우, 조정대상지역 밖에서 3주택이 되는 경우: 8%
- 조정대상지역 안에서 3주택 이상, 밖에서 4주택 이상이 되는 경우: 12%
- 법인이 주택을 사는 경우: 12%
조정대상지역은 주택법에 따라 지정되는 지역입니다. 일시적 2주택은 빼 주고, 세대와 주택 수를 세는 법은 시행령에 따로 있습니다. 이 글에서는 그 세부 기준을 다루지 않았습니다.
생애최초로 집을 사면 200만 원까지 줄여 줍니다
본인과 배우자 모두 집을 가진 적이 없고, 직접 살려고 12억 원 이하 주택을 매매로 사면 취득세를 줄여 줍니다(지방세특례제한법 제36조의3). 2028년 12월 31일까지 취득하는 집이 대상이고, 미성년자는 빠집니다.
- 일반 주택: 취득세가 200만 원 이하면 면제, 넘으면 200만 원을 뺍니다.
- 전용 60㎡ 이하이면서 3억 원(수도권 6억 원) 이하인 아파트 외 공동주택·도시형 생활주택 등, 그리고 인구감소지역 주택: 300만 원까지입니다.
인구감소지역이 아닌 곳의 5억 원 아파트라면 500만 원에서 200만 원을 빼 취득세 300만 원입니다. 산 날부터 3년 안에 팔거나 증여하거나 임대 등 다른 용도로 쓰면 줄여 준 세금을 다시 걷습니다. 지금 문구는 2026년 1월 1일부터 적용됐습니다(법률 제21309호 부칙 제5조).
위 내용은 2026년 10월 18일 현행 법령으로 정리한 제도 설명입니다. 조례 세율이나 다른 감면이 있으면 금액이 달라질 수 있으니, 실제 세액은 위택스나 주택 소재지 시·군·구청 세무과에서 확인하시기 바랍니다.
근거: 지방세법 제6조, 제10조의3, 제11조, 제13조의2, 제14조, 제20조, 제150조, 제151조(법률 제21308호, 2026. 1. 1. 시행본) · 지방세특례제한법 제36조의3(법률 제21738호 현행본, 같은 조 문구는 법률 제21309호로 2026. 1. 1. 시행) · 같은 법 부칙(법률 제21309호 제5조) · 농어촌특별세법 제4조, 제5조(법률 제21611호, 2026. 5. 12. 시행본) · 농어촌특별세법 시행령 제4조(대통령령 제35947호, 2026. 1. 2. 시행본) · 주택법 제2조(법률 제21902호, 2026. 9. 8. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 세율과 예시 세액은 위 조문 계산식에 따른 직접 계산