돈
이자제한법 최고이자율 연 20% — 개인 간 돈 빌려줄 때 넘는 이자는
개인끼리 돈을 빌려주고 받을 때 이자는 1년에 원금의 20%까지만 효력이 있습니다. 1,000만 원을 빌려줬다면 1년 이자는 200만 원이 상한이고, 그보다 높게 정한 부분은 무효입니다(이자제한법 제2조, 최고이자율에 관한 규정). 2026년 10월 18일 현행 조문으로 정리했습니다.
개인 간 최고이자율은 연 20%
법률은 최고이자율을 연 25%를 넘지 않는 범위에서 대통령령으로 정하게 하고(제2조 제1항), 그 대통령령이 "연 20퍼센트"로 정해 두었습니다. 이 숫자는 2021년 7월 7일 시행된 개정에서 정해졌고, 그 뒤에 맺거나 갱신한 계약부터 적용합니다(대통령령 제31593호 부칙 제2조).
- 기준 시점: 약정한 때의 이자율로 봅니다(제2조 제2항).
- 적용 제외: 빌려준 원금이 10만 원 미만이면 이 상한을 적용하지 않습니다(제2조 제5항).
- 복리: 이자에 다시 이자를 붙이기로 한 약정도 20%를 넘는 부분은 무효입니다(제5조).
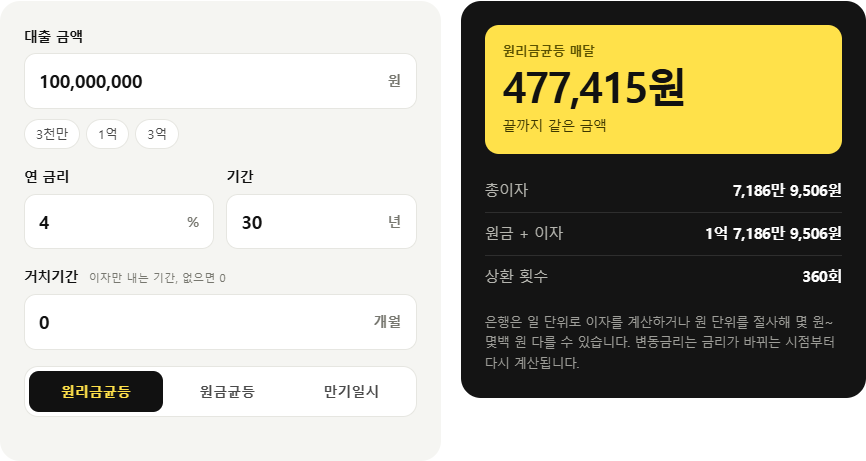
이름을 바꿔도 같습니다. 수수료, 할인금, 공제금처럼 명칭이 무엇이든 돈을 빌려주는 일과 관련해 빌려준 사람이 받은 것은 이자로 봅니다(제4조 제1항). 이자 셈은 대출 이자 계산기로 해 볼 수 있습니다.
넘게 낸 이자는 원금을 갚은 것으로 칩니다
20%를 넘는 약정은 넘는 부분만 무효이고(제2조 제3항), 빌린 돈을 갚을 의무까지 없어지지는 않습니다. 이미 넘게 냈다면 그 금액은 원금에 충당되고, 원금이 다 없어진 뒤에는 남는 돈을 돌려 달라고 청구할 수 있습니다(제2조 제4항).
1,000만 원을 연 30%로 빌리고 1년 뒤 이자 300만 원을 냈다고 해 보겠습니다.
- 약정 이자: 1,000만 원 × 30% = 300만 원
- 효력 있는 이자: 1,000만 원 × 20% = 200만 원
- 넘게 낸 100만 원은 원금에 충당 → 남은 원금 900만 원
최고이자율을 넘겨 이자를 받은 사람은 1년 이하의 징역 또는 1천만 원 이하의 벌금에 처할 수 있다고도 적혀 있습니다(제8조).
선이자를 뗐다면 실제로 받은 돈이 기준
빌려주면서 이자를 미리 떼는 것을 선이자라고 합니다. 이때는 계약서의 원금이 아니라 빌린 사람이 실제로 받은 금액을 원금으로 놓고 20%를 셉니다. 그보다 많이 뗀 부분은 원금에 충당한 것으로 봅니다(제3조).
1,000만 원을 1년 동안 빌리기로 하고 선이자 300만 원을 떼어 700만 원만 받았다면 이렇게 됩니다.
| 단계 | 금액 |
|---|---|
| 실제로 받은 돈 | 700만 원 |
| 그 돈 기준 1년 최고 이자(20%) | 140만 원 |
| 미리 뗀 이자 | 300만 원 |
| 넘는 부분(원금에 충당) | 160만 원 |
| 갚을 원금 | 1,000만 원 − 160만 원 = 840만 원 |
기간이 1년보다 짧거나 길 때 상한 이자를 일수로 나누는 방식은 이자제한법 조문에 따로 적혀 있지 않아, 이 글에서는 1년 예시만 들었습니다.
대부업체와 금융회사는 다른 법으로, 상한은 같은 20%
이자제한법은 인가·허가·등록을 마친 금융업과 대부업, 그리고 등록 없이 대부업을 하는 불법사금융업자에게는 적용하지 않습니다(제7조). 이들에게는 대부업 등의 등록 및 금융이용자 보호에 관한 법률(대부업법)이 따로 기준을 둡니다.
| 빌려준 곳 | 기준 |
|---|---|
| 등록한 대부업자(개인·소기업에게) | 연 20%(대부업법 제8조 제1항, 시행령 제5조 제2항). 월·일 단위로 쓸 때는 단리로 환산(시행령 제5조 제3항). 연체이자율도 연 20%를 넘지 못함(시행령 제5조 제5항) |
| 여신금융기관 | 연 20%(시행령 제9조 제1항) |
| 불법사금융업자 | 이자를 받을 수 없고 이자 약정은 무효(대부업법 제11조 제1항). 2025년 7월 22일 이후 맺거나 갱신한 계약부터(부칙 제1조·제3조) |
연 20%를 단리로 12개월에 나누면 한 달 약 1.67%이고, 1,000만 원이면 한 달 이자는 약 166,667원입니다. 은행 대출의 중도상환수수료 규정은 원리금균등과 원금균등 차이 글에 있습니다.
위 내용은 2026년 10월 18일 현행 조문으로 정리한 제도 설명입니다. 실제 계약이 어디에 해당하는지, 이미 낸 이자를 어떻게 정리할지는 계약서와 사정에 따라 달라지니 법률 전문가에게 확인하시기 바랍니다.
근거: 이자제한법 제2조~제5조, 제7조, 제8조(법률 제20714호, 2025. 7. 22. 시행본) · 이자제한법 제2조제1항의 최고이자율에 관한 규정(대통령령 제31593호, 2021. 7. 7. 시행) 및 부칙 제2조 · 대부업 등의 등록 및 금융이용자 보호에 관한 법률 제2조, 제8조, 제11조(2026. 1. 2. 시행본) 및 부칙(법률 제20714호) 제1조·제3조 · 같은 법 시행령 제5조, 제9조(2026. 10. 2. 시행본) (국가법령정보센터 Open API 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산