급여
자녀세액공제 2026 — 9세 이상으로 바뀐 나이, 1명 25만·2명 55만 원
연말정산에서 자녀 몫으로 받는 세액공제는 소득세법 제59조의2 한 조문에 모여 있습니다. 나이 요건을 채운 자녀 수에 따라 해마다 받는 몫(제1항)과, 아이가 태어나거나 입양 신고한 해에만 붙는 몫(제3항)입니다. 둘 다 소득을 줄이는 공제가 아니라 계산된 세금에서 바로 빼는 공제입니다. 올해 4월 개정으로 나이 기준이 달라져서 작년 연말정산 때 알던 내용과 맞지 않을 수 있습니다. 아래는 2026년 10월 16일 국가법령정보센터의 현행 조문과 부칙으로 정리했습니다.
2026년분은 9세 이상 — 아동수당이 끝나는 나이부터
제1항에는 지금 "13세 이상"이라고 적혀 있습니다. 2026년 4월 21일 공포된 개정법(법률 제21548호)이 8세 이상이던 기준을 고친 것인데, 부칙 제2조가 2029년까지는 한 해에 한 살씩만 올립니다. 2026년 과세기간분은 9세 이상, 2027년분 10세, 2028년분 11세, 2029년분 12세 이상이고 2030년분부터 조문대로 13세 이상입니다. 이 법은 공포한 날 바로 시행됐고 시행일이 속한 과세기간분부터 적용하므로, 2026년 1월부터 12월까지 번 소득을 정산하는 2027년 초 연말정산부터 9세 기준이 쓰입니다. 2025년분까지는 8세 이상이었습니다.
이 숫자는 아동수당과 짝을 이룹니다. 아동수당법도 2026년 3월 개정으로 받는 나이를 해마다 한 살씩 늘려 2026년은 9세 미만, 2030년부터 13세 미만입니다(아동수당법 부칙 제2조 제1항). 아동수당이 끝나는 나이에서 자녀세액공제가 이어지는 구조입니다. 아동수당 금액과 신청 기한은 부모급여·아동수당 2026에 따로 정리했습니다.
2017년에 태어난 아이는 예외입니다. 아동수당법은 이 아이들에게 2026년부터 2029년까지 나이와 관계없이 매년 1월분부터 12월분까지 아동수당을 줍니다(부칙 제2조 제2항). 소득세법 부칙 제2조 제3항은 2017년생에게 해마다 올리는 나이 기준(같은 조 제2항)을 적용하지 않는다고 적었습니다. 조문대로 읽으면 2017년생은 본문의 13세 이상을 따르게 되어 2029년분까지는 공제 인원에 들지 않고, 13세가 되는 2030년분부터 들어갑니다. 2025년분에는 8세라 공제를 받았던 아이들이니 같은 집에서도 올해 결과가 달라질 수 있습니다. 내 경우의 적용은 국세청(국번 없이 126)에 확인해 보시는 편이 안전합니다.
나이는 그해 중 하루라도 해당 나이인 날이 있으면 채운 것으로 봅니다(제53조 제5항). 자녀가 기본공제대상자여야 하므로 20세 이하이고 연간 소득금액 100만 원 이하 같은 요건도 함께 갖춰야 합니다(제50조 제1항). 조문대로 셈하면 2026년분은 2006년 1월 1일부터 2016년 12월 31일 사이에 태어난 자녀가 나이 요건에 듭니다. 생일로 만 나이를 따져 보려면 만 나이 계산기를 쓰시면 됩니다.
자녀 수별 금액, 손자녀도 들어갑니다
| 9세 이상 공제대상자녀 | 조문 금액(제1항) | 합계 |
|---|---|---|
| 1명 | 연 25만원 | 25만 원 |
| 2명 | 연 55만원 | 55만 원 |
| 3명 | 연 55만원과 2명을 초과하는 1명당 연 40만원을 합한 금액 | 95만 원 |
| 4명 | 135만 원 |
합계 칸의 3명·4명 금액은 조문 계산식으로 직접 셈한 값입니다. 공제대상자녀에는 입양자와 위탁아동이 포함되고, 조문은 손자녀도 나란히 적습니다. 조부모가 손주를 기본공제대상자로 올렸고 나이 기준을 채우면 이 공제도 함께 따라온다는 뜻입니다. 금액은 2024년 12월 개정 때 정해져 2025년분부터 쓰였고(부칙 제7조), 2025년 1월 시행본과 지금 조문을 대조해 보면 2026년 4월 개정은 나이만 바꾸고 금액은 그대로 두었습니다.
태어난 해에는 출산·입양 공제가 붙습니다
제3항은 그해에 출산하거나 입양 신고한 공제대상자녀가 있으면 첫째 연 30만 원, 둘째 연 50만 원, 셋째 이상 연 70만 원을 공제합니다. 이 항에는 나이 조건이 없어서 갓 태어난 아이에게 바로 적용됩니다. 반대로 제1항의 인원은 9세 이상만 세므로, 태어난 아이가 자녀 수 공제의 인원에 더해지지는 않습니다. 제4항은 이 둘을 합쳐 자녀세액공제라고 부릅니다.
예시: 10세·12세 자녀에 올해 셋째가 태어났다면
2016년생(올해 10세), 2014년생(올해 12세) 자녀가 있고 2026년에 셋째가 태어난 근로자를 놓고, 세 아이 모두 이 사람의 기본공제대상자라고 가정해 셈했습니다.
| 구분 | 내용 | 공제액 |
|---|---|---|
| 제1항 자녀 수 | 9세 이상 2명(10세·12세) | 55만 원 |
| 제3항 출산 | 셋째 출생 | 70만 원 |
| 2026년분 자녀세액공제 | 125만 원 | |
큰아이가 10세가 아니라 2017년생이라면 셈이 달라집니다. 앞의 부칙 때문에 제1항 인원이 12세 한 명뿐이라 25만 원이고, 출산 공제 70만 원을 더해 95만 원입니다. 그 대신 2017년생 아이는 2026년 내내 아동수당 월 10만 원을 받고, 셋째에게는 아동수당과 부모급여가 따로 나옵니다.
세액공제는 낼 세금이 있어야 줄어듭니다. 자녀세액공제와 연금계좌세액공제, 특별세액공제 등을 합친 금액이 종합소득산출세액을 넘으면 넘는 몫은 없는 것으로 봅니다(제61조 제2항). 매달 월급에서 떼는 소득세는 시행령 별표 2 간이세액표로 정하는데, 2026년 2월 27일 개정된 표는 8세 이상 20세 이하 자녀 수로 금액을 뺍니다. 그래서 올해 8세인 아이나 2017년생이 있으면 매달 덜 뗀 몫이 연말정산에서 다시 맞춰질 수 있습니다. 내 연봉에서 한 해 소득세가 대략 얼마인지는 연봉 실수령액 계산기로 가늠해 볼 수 있습니다. 실제 공제 금액은 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
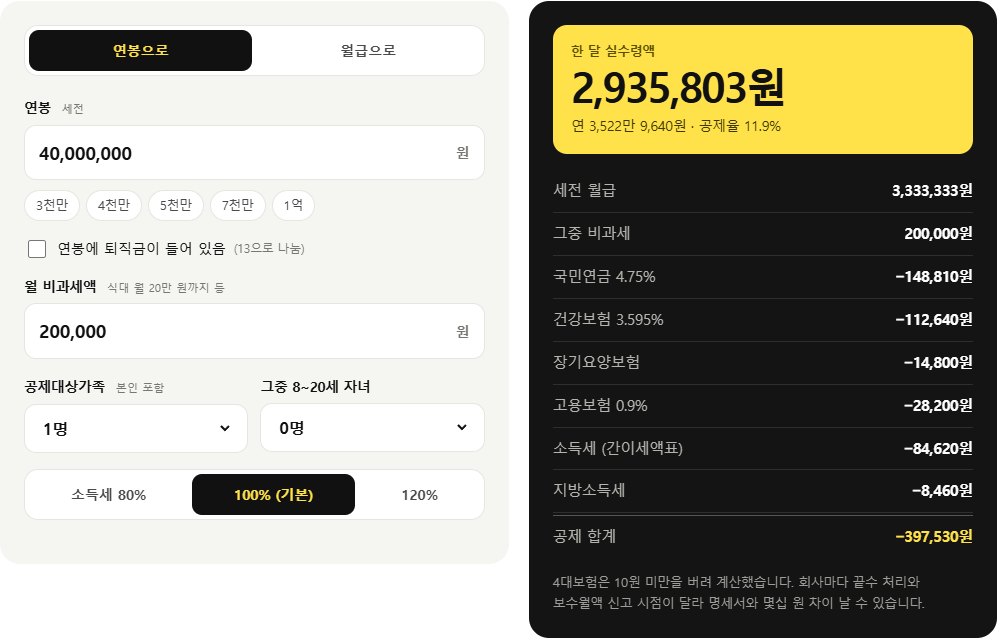
직접 계산해 보기: 연봉 실수령액 계산기 · 만 나이 계산기
근거: 소득세법 제50조 제1항, 제53조 제5항, 제59조의2, 제61조 제2항(국가법령정보센터 현행 원문, 2026. 10. 16. 확인) · 같은 법 부칙(법률 제21548호, 2026. 4. 21.) 제1조·제2조 · 같은 법 부칙(법률 제20615호, 2024. 12. 31.) 제7조 · 소득세법(법률 제20615호, 2025. 1. 1. 시행) 제59조의2 제1항 · 아동수당법 제4조 제1항, 부칙(법률 제21489호, 2026. 3. 20.) 제2조 · 소득세법 시행령 별표 2 근로소득 간이세액표(2026. 2. 27. 개정) · 예시 금액은 조문 금액으로 직접 계산