돈
부가세 매입세액 공제 안 되는 것 — 접대비, 승용차, 개업 전 지출
사업자가 물건이나 서비스를 사며 낸 부가세(매입세액)라도 전부 매출세액에서 빠지지는 않습니다. 거래처 선물, 출퇴근용 승용차, 집에서 쓰는 가전처럼 부가가치세법 제39조 제1항에 적힌 지출은 세금계산서가 있어도 공제하지 않습니다. 매입세액은 사면서 낸 부가세, 매출세액은 팔면서 받은 부가세라는 뜻입니다.
공제가 막히는 일곱 자리
원칙은 자기 사업에 쓰려고 산 재화·용역의 부가세를 빼 주는 것입니다(제38조 제1항). 그 예외가 아래 표입니다.
| 공제하지 않는 매입세액 | 조문 |
|---|---|
| 매입처별 세금계산서합계표를 내지 않았거나, 등록번호·공급가액을 빠뜨리거나 틀리게 적은 부분 | 제39조 제1항 제1호 |
| 세금계산서를 받지 않았거나, 필요한 기재사항이 빠지거나 사실과 다른 경우 | 제2호 |
| 사업과 직접 관련 없는 지출 | 제4호 |
| 개별소비세법 제1조 제2항 제3호의 자동차(승용자동차·캠핑용자동차·이륜자동차·전기승용자동차)의 구입·임차·유지 | 제5호 |
| 기업업무추진비(흔히 접대비라고 부르던 비용)와 이와 비슷한 비용 | 제6호 |
| 부가세 면세사업 관련, 토지 관련 | 제7호 |
| 사업자등록을 신청하기 전의 매입 | 제8호 |
세금계산서 쪽 두 줄은 대통령령으로 정한 경우 예외가 있다고 단서가 붙어 있습니다. 이 글에서는 그 예외 목록까지 옮기지 않았습니다.
사업과 관련 없는 지출의 범위는 소득세법 시행령 제78조를 따릅니다(부가가치세법 시행령 제77조). 업무와 무관한 자산을 사고 관리하는 비용, 사업에 쓰지 않고 남이 주로 쓰는 건물의 유지비, 사업과 관련 없이 쓴 기업업무추진비 등이 여기 듭니다. 토지는 취득·형질변경·부지 조성 비용, 건물을 헐고 땅만 쓸 때의 철거 비용 등이 막힙니다(시행령 제80조).
승용차는 업종과 차종을 함께 봅니다
막히는 차는 개별소비세법 제1조 제2항 제3호에 적힌 자동차입니다. 배기량 2천cc 초과 승용자동차와 캠핑용자동차, 2천cc 이하 승용자동차와 이륜자동차, 전기승용자동차가 여기 듭니다. 같은 조문이 배기량 1천cc 이하로 시행령이 정한 규격의 승용차를 빼고 있어, 그 규격에 맞는 경차는 이 제한에 걸리지 않습니다. 전기승용자동차에도 시행령 규격에 따른 제외가 있습니다. 승합차·화물차가 어디까지 빠지는지는 개별소비세법 시행령에서 정하는데, 이 글에서는 그 원문까지 확인하지 않았습니다.
차가 곧 영업 수단인 업종은 승용차여도 공제합니다(시행령 제78조, 제19조).
- 운수업, 자동차 판매업, 자동차 임대업, 운전학원업
- 기계경비업(출동차량에 한정), 그리고 위 업종과 비슷한 업종
그래서 같은 2,000cc 세단이라도 렌터카 회사가 빌려주려고 산 것은 공제되고, 디자인 사무실 대표가 거래처를 오가려고 산 것은 공제되지 않습니다.
개업 전 지출은 20일 안에 등록하면
사업자등록 신청 전에 산 것은 원칙적으로 막히지만, 그 매입이 속한 과세기간이 끝난 뒤 20일 안에 등록을 신청하면 신청일부터 그 과세기간 첫날까지 거슬러 올라간 매입은 공제합니다(제39조 제1항 제8호 단서).
- 2026년 6월에 인테리어 공사비를 냈다면, 1기(1~6월)가 끝난 뒤 20일인 7월 20일까지 등록을 신청하면 공제 대상입니다.
- 등록 신청이 7월 21일 이후라면 6월 매입은 공제하지 않습니다.
개인사업자 과세기간 구분과 신고 기한은 부가세 신고 기본 글에 있습니다.
반기 매입세액 191만 원으로 셈해 보면
디자인 사무실을 하는 개인 일반과세자의 7~12월 매입이 아래와 같고, 같은 기간 매출세액은 300만 원이라고 하겠습니다.
- 외주·재료 세금계산서 매입세액 120만 원: 공제
- 사무용품 카드 결제, 부가세가 따로 적힌 전표 8만 원: 공제
- 사업용 경차 주유 3만 원: 그 차가 개별소비세법 시행령이 정한 경차 규격에 맞는다고 가정하고 공제로 셈함(규격은 이 글에서 확인하지 못했습니다)
- 거래처 명절 선물 15만 원: 기업업무추진비라 불공제
- 대표가 타는 2,000cc 세단 리스료·주유 25만 원: 불공제
- 집 거실에 단 에어컨 20만 원: 사업과 무관해 불공제
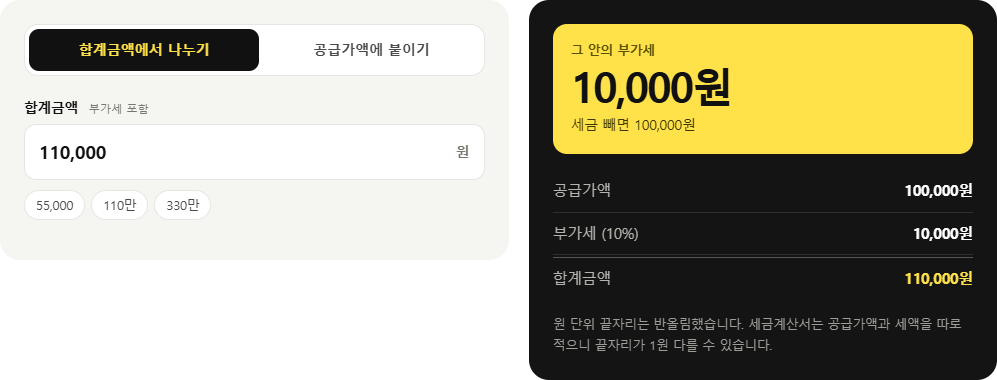
191만 원을 다 빼면 낼 세액이 109만 원이지만, 막히는 60만 원 때문에 169만 원이 됩니다. 공제받지 못할 매입세액이 있으면 신고 때 그 명세서를 함께 냅니다(시행령 제90조 제3항, 제91조 제2항). 금액 나누기는 부가세 계산기로 할 수 있습니다.
카드 전표도 세금계산서 대신 쓸 수 있지만 조건이 있습니다. 부가세가 따로 적혀 있어야 하고, 수령명세서를 내야 하며, 전표를 보관해야 합니다(제46조 제3항 제1호·제2호). 또 목욕·이발·미용업, 여객운송업(전세버스 제외), 입장권을 발행하는 사업자, 영수증만 발급하는 간이과세자 등에게 받은 전표는 매입세액으로 보지 않습니다(제46조 제3항, 시행령 제88조 제5항).
근거: 부가가치세법 제38조 제1항, 제39조 제1항, 제46조 제3항 제1호~제3호(법률 제21065호, 2026. 1. 2. 시행본) · 부가가치세법 시행령 제19조, 제77조~제80조, 제88조 제5항, 제90조 제3항, 제91조 제2항(대통령령 제36133호) · 소득세법 시행령 제78조(대통령령 제36737호, 2026. 10. 1. 시행본) · 개별소비세법 제1조 제2항 제3호 가목~다목(법률 제21216호 현행본) (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산