돈
단순경비율·기준경비율 — 프리랜서 수입 2,000만 원이면 소득금액은
장부를 쓰지 않은 프리랜서가 5월에 종합소득세를 신고할 때는 경비를 "단순경비율"이나 "기준경비율"로 추정해 소득을 계산하게 됩니다. 둘 다 실제로 쓴 돈 대신 국세청이 정한 비율로 경비를 추정하는 방법이고, 어느 쪽이 적용되느냐에 따라 같은 수입에도 소득금액이 두 배 가까이 벌어질 수 있습니다. 3.3%를 왜 떼는지는 프리랜서 3.3% 세금 글에 있고, 여기서는 그다음 단계인 경비율 계산을 다룹니다.
장부가 없을 때 쓰는 계산, 추계
소득세법 제80조 제3항은 소득금액을 장부와 증명서류로 계산하는 것을 원칙으로 두고, 장부와 증빙이 없는 경우 등에는 추계로 정할 수 있다고 합니다(시행령 제143조 제1항). 방법은 시행령 제143조 제3항에 있습니다.
- 단순경비율: 소득금액 = 수입금액 − 수입금액 × 단순경비율
- 기준경비율: 소득금액 = 수입금액 − (증빙으로 확인되는 매입비용·임차료·인건비 + 수입금액 × 기준경비율)
단순경비율은 경비 대부분을 비율로 인정하고, 기준경비율은 주요 경비를 증빙으로 따로 내야 해서 비율 자체가 훨씬 낮습니다.
단순경비율을 쓸 수 있는 수입금액 기준
시행령 제143조 제4항은 그해 새로 사업을 시작했거나, 직전 과세기간 수입금액이 업종별 금액에 못 미치는 사업자를 단순경비율 대상으로 둡니다. 조문의 금액은 이렇습니다.
| 업종(조문 표현 요약) | 직전 연도 수입금액 |
|---|---|
| 농업·임업·어업, 광업, 도매·소매업, 부동산매매업 등 | 6천만 원 미만 |
| 제조업, 숙박·음식점업, 건설업, 운수·창고업, 정보통신업, 「부가가치세법 시행령」 제42조제1호에 따른 인적용역 등 | 3천600만 원 미만 |
| 부동산 임대업, 전문·과학·기술서비스업, 교육서비스업, 예술·스포츠·여가 서비스업 등 | 2천400만 원 미만 |
조건이 하나 더 있습니다. 같은 항 본문은 해당 과세기간 수입금액이 시행령 제208조 제5항 제2호의 금액(3억 원, 1억 5천만 원, 7천500만 원)에 미달해야 한다고 적어 두었습니다. 신규 사업자라도 그해 수입이 이 선을 넘으면 단순경비율 대상에서 빠집니다.
경비율은 업종코드마다 다릅니다
숫자는 법이 아니라 국세청장이 과세기간마다 정해 신고기간 개시 1개월 전까지 고시합니다(시행령 제145조). 지금 나와 있는 것은 2025년 귀속분(국세청고시 제2026-14호)이고, 2026년 귀속분은 이 글을 쓰는 시점에 아직 고시되지 않았습니다. 프리랜서가 많이 쓰는 인적용역 코드 몇 개를 옮기면 아래와 같습니다.
| 코드 | 업종 | 단순 기본율 | 단순 초과율 | 기준경비율 |
|---|---|---|---|---|
| 940100 | 작가 | 58.7% | 42.2% | 7.2% |
| 940306 | 1인미디어콘텐츠창작자 | 64.1% | 49.7% | 12.1% |
| 940903 | 재단사 및 학원강사 | 61.7% | 46.4% | 15.4% |
| 940926 | 소프트웨어프리랜서 | 64.4% | 50.2% | 20.9% |
고시 제4조에 따라 940으로 시작하는 인적용역은 수입금액 4천만 원까지 기본율, 넘는 부분에 초과율을 씁니다. 내 업종코드는 국세청 경비율 고시 원문이나 홈택스에서 찾을 수 있다고 안내되지만, 홈택스 메뉴 위치는 이 글에서 확인하지 않았습니다.
작가 수입 2,000만 원으로 셈해 보면
2025년에 작가(940100)로 2,000만 원을 받았고 직전 연도 수입이 3천600만 원에 못 미쳤다고 가정합니다. 다른 소득과 부양가족, 연금보험료 같은 공제는 없는 것으로 둡니다.
경비는 2,000만 원의 58.7%인 1,174만 원이고 소득금액은 826만 원입니다. 본인 기본공제 150만 원(제50조)을 빼면 과세표준 676만 원, 1,400만 원 이하 구간이라 6%를 곱해 산출세액 405,600원입니다(제55조). 근로소득이 없는 사람의 표준세액공제 7만 원(제59조의4 제9항)을 빼면 결정세액은 335,600원입니다. 비율 셈은 퍼센트 계산기로 확인할 수 있습니다.
같은 사람이 직전 연도 수입이 3천600만 원 이상이라 기준경비율을 써야 하고, 증빙 있는 주요 경비가 300만 원이었다면 소득금액은 2,000만 원 − (300만 원 + 2,000만 원 × 7.2%) = 1,556만 원입니다. 단순경비율 때의 826만 원과 차이가 큽니다. 기준경비율 쪽 소득금액이 단순경비율 소득금액에 배율(간편장부대상자 2.8, 그 밖에는 3.4, 시행규칙 제67조)을 곱한 금액 이상이면 2027년 12월 31일이 속하는 과세기간까지는 그 금액으로 정할 수 있다는 단서도 있지만, 이 예시에서는 2,312만 8천 원에 못 미쳐 해당하지 않습니다.
3.3%로 뗀 세금과 맞춰 보기
1년 동안 2,000만 원을 받으며 소득세 3%인 60만 원과 지방소득세 6만 원이 떼였습니다. 5월 신고(제70조 제1항)에서 결정세액 335,600원과 미리 낸 60만 원을 맞추면 소득세 264,400원이 돌아옵니다. 기준경비율 예시라면 소득금액이 커져 결과가 달라지고, 경우에 따라 더 낼 수도 있습니다. 매출에 부가가치세가 붙는 업종이라면 부가가치세 신고도 따로 챙겨야 합니다.
위 숫자는 2025년 귀속 고시와 2026년 10월 현행 조문으로 계산한 예시입니다. 실제 업종코드와 공제 항목에 따라 금액이 달라지니 국세청(국번 없이 126)이나 홈택스에서 확인하시기 바랍니다.
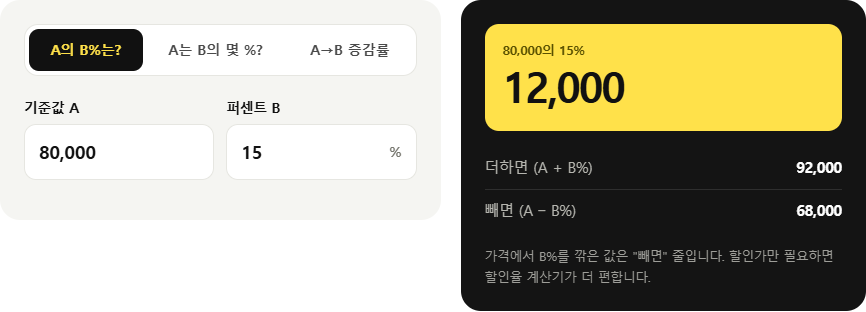
직접 계산해 보기: 퍼센트 계산기
근거: 소득세법 제50조, 제55조, 제59조의4 제9항, 제70조 제1항, 제80조 제3항(법률 제21221호) · 소득세법 시행령 제143조, 제145조, 제208조 제5항(대통령령 제36737호, 2026. 10. 1. 시행본) · 소득세법 시행규칙 제67조(국가법령정보센터 현행 원문, 2026. 10. 17. 확인) · 국세청고시 제2026-14호 「2025년 귀속 경비율 고시」(2026. 3. 30. 시행, 국세청 누리집 원문, 2026. 10. 17. 확인) · 예시 금액은 직접 계산