돈
사적연금 연 1,500만 원 넘으면 — 종합과세와 15% 분리과세 중 선택
연금저축이나 IRP(개인형퇴직연금)에서 연금을 받기 시작하면 "1년에 1,500만 원까지는 따로 신경 쓸 게 없다"는 말을 듣게 됩니다. 근거는 소득세법 제14조제3항제9호이고, 이 선을 넘으면 같은 법 제64조의4에 따라 세금 셈하는 방법을 고르게 됩니다. 무엇이 1,500만 원에 들어가는지, 넘으면 두 방식이 얼마나 갈리는지를 2026년 10월 17일 현행 조문으로 정리했습니다.
1,500만 원 이하면 원천징수로 끝납니다
제14조제3항은 종합소득과세표준을 셀 때 합산하지 않는 소득을 나열합니다. 제9호다목이 "연금소득의 합계액이 연 1천500만원 이하인 경우 그 연금소득"이고, 법은 이것을 분리과세연금소득이라고 부릅니다. 연금을 줄 때 금융회사가 떼는 세금으로 납세가 끝난다는 뜻입니다. 그때 떼는 세율은 제129조제1항제5호의2가 정합니다.
| 연금 받는 날 현재 나이 | 원천징수세율(소득세) |
|---|---|
| 70세 미만 | 5% |
| 70세 이상 80세 미만 | 4% |
| 80세 이상 | 3% |
| 사망할 때까지 받는 종신계약 | 3% |
나이 요건과 종신계약 요건을 함께 채우면 낮은 세율을 씁니다. 65세가 한 해 1,500만 원을 받았다면 5%인 75만 원이 떼이고 그걸로 끝입니다. 다만 같은 호 괄호에 "합산하려는 경우는 제외"라는 문구가 있어, 1,500만 원 이하라도 본인이 원하면 종합소득에 넣어 신고할 수 있습니다.
이 기준금액은 2024년 1월 1일 시행된 개정(법률 제19933호)으로 1,200만 원에서 1,500만 원이 됐습니다. 부칙 제13조는 그 전에 받은 연금에는 종전 금액을 쓰게 했습니다.
1,500만 원에 들어가는 것, 빠지는 것
합산 대상은 제20조의3제1항제2호·제3호의 연금소득, 곧 연금계좌에서 연금으로 받는 돈입니다. 국민연금 같은 공적연금은 같은 조 제1호라 이 1,500만 원 셈에 들어가지 않고, 처음부터 종합소득으로 따로 다뤄집니다. 연금계좌 안에서도 다목은 "가목 및 나목 외의" 연금소득만 더한다고 적어 두었습니다.
| 연금계좌에서 받는 돈 | 1,500만 원 셈 |
|---|---|
| 세액공제를 받은 납입액 | 들어감 |
| 운용으로 불어난 금액(퇴직금에서 생긴 수익 포함) | 들어감 |
| 퇴직소득을 연금으로 받는 몫(가목) | 빠짐 — 금액과 상관없이 분리과세 |
| 의료목적·천재지변 등 부득이한 사유로 꺼낸 몫(나목) | 빠짐 — 분리과세 |
| 세액공제를 받지 않은 납입 원금 | 연금소득이 아님 |
IRP에 퇴직금이 들어 있어도 퇴직금 원금을 연금으로 받는 몫은 이 셈에서 빠집니다. 그 몫의 세율은 퇴직금을 연금으로 받을 때 글에 따로 정리했습니다. 세액공제를 받지 않은 원금은 제20조의3이 연금소득으로 꼽는 항목에 없어 처음부터 세금 대상이 아닙니다.
넘으면 전액을 두고 두 방식 중 하나
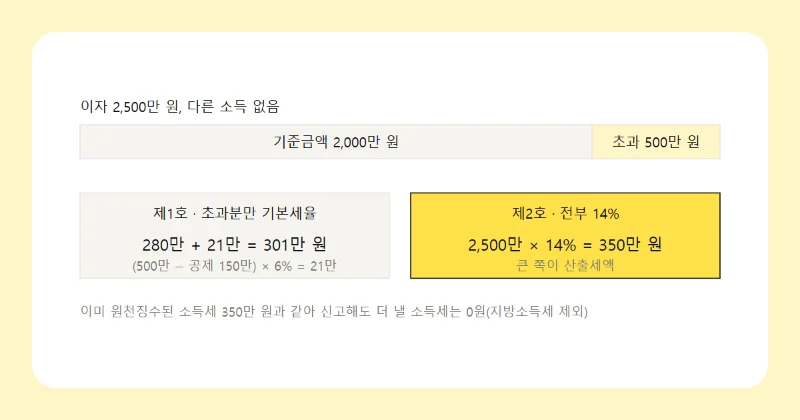
다목의 문구는 "합계액이 1천500만원 이하인 경우 그 연금소득"입니다. 1,500만 원을 넘는 부분만 떼어 내는 구조가 아니라, 넘는 순간 1,800만 원이면 1,800만 원 전부가 분리과세연금소득에서 빠집니다. 이렇게 빠진 연금소득이 있는 사람에게 제64조의4는 다음 둘 가운데 하나를 고르게 합니다.
- 종합과세: 다른 종합소득과 합쳐 연금소득공제(제47조의2), 인적공제를 거쳐 6~45% 누진세율(제55조)로 셈한 결정세액
- 15% 분리과세: 그 연금소득에 15%를 곱한 금액 + 나머지 종합소득의 결정세액
이 선택 조문은 2023년 1월 1일 시행된 개정(법률 제19196호)으로 생겼습니다. 15% 쪽 조문은 "연금소득에 100분의 15를 곱하여"라고만 쓰고 있어, 식 안에 연금소득공제를 빼는 단계가 없습니다. 받는 동안 떼인 3~5%는 다음 해 5월 종합소득세 신고(제70조) 때 낼 세액에서 빼고 정산합니다(제76조제3항).
65세가 1,800만 원을 받으면
사적연금 말고 다른 소득이 없는 65세가 연금저축에서 세액공제받은 납입액과 운용수익으로 한 해 1,800만 원을 받았다고 하겠습니다. 기본공제는 본인 150만 원만 받고, 근로소득이 없는 사람의 표준세액공제 7만 원(제59조의4제9항제2호나목)을 적용했습니다.
종합과세 쪽은 이렇게 셉니다. 총연금액 1,800만 원이 1,400만 원을 넘으므로 연금소득공제는 630만 원에 초과분 400만 원의 10%를 더한 670만 원입니다. 연금소득금액 1,130만 원에서 기본공제 150만 원을 빼면 과세표준 980만 원, 1,400만 원 이하 구간이라 6%를 곱해 산출세액 588,000원이고, 표준세액공제를 빼 결정세액은 518,000원입니다. 15% 쪽은 1,800만 원 × 15%로 2,700,000원입니다. 받는 동안 5%로 떼인 90만 원과 비교하면, 종합과세를 고를 때는 차액을 돌려받고 15%를 고를 때는 더 내는 셈입니다. 비율은 퍼센트 계산기로 다시 셈해 볼 수 있습니다.
같은 사람이 70세 이상이면 경로우대 추가공제 100만 원(제51조)이 붙어 과세표준 880만 원, 결정세액은 458,000원으로 내려갑니다. 반대로 국민연금이나 임대소득처럼 함께 합쳐지는 소득이 크면 연금 몫이 더 높은 세율 구간에 얹혀 두 방식의 차이가 줄고, 과세표준이 5,000만 원을 넘는 24% 구간까지 올라가면 뒤집힐 수도 있습니다. 그 경계는 소득 구성마다 달라 한 숫자로 말하기 어렵습니다. 이 경계는 세율표로 직접 셈한 것이고, 국민연금을 함께 받을 때 연금소득공제를 두 연금 사이에 어떻게 나누는지는 확인하지 않았습니다. 15%를 공제 전 금액에 곱한다는 것도 조문 문구("연금소득에 100분의 15")로 읽은 것이고 국세청 신고서 작성방법과는 맞대 보지 못했습니다. 개인지방소득세는 여기서 셈하지 않았습니다.
위 내용은 2026년 10월 17일 현행 법령으로 정리한 제도 설명이며 특정 상품이나 선택을 권하는 글이 아닙니다. 연금을 넣을 때의 세액공제는 연금저축·IRP 세액공제 글에 있습니다. 본인 연금의 구분별 금액은 가입한 금융회사에서, 신고 방법과 세액은 국세청(국번 없이 126)에서 확인하시기 바랍니다.
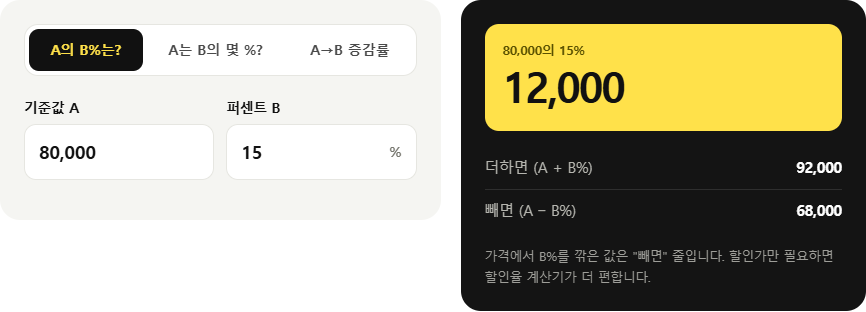
직접 계산해 보기: 퍼센트 계산기
근거: 소득세법 제14조제3항제9호·제20조의3·제47조의2·제50조·제51조·제55조·제59조의4제9항·제64조의4·제70조·제76조·제129조제1항제5호의2·제5호의3(법률 제21548호, 2026. 4. 21. 시행 현행본) · 같은 법 부칙(법률 제19933호 제1조·제13조, 법률 제19196호 제1조) (국가법령정보센터 현행 원문, 2026. 10. 17. 확인) · 예시 금액은 위 조문으로 직접 계산