급여
상여금 받은 달 세금이 많은 이유 — 성과급 원천징수 계산법과 연말정산
성과급 300만 원이 들어온다는 알림을 받고 명세서를 열었더니 세금이 평소의 다섯 배가 넘게 빠져 있는 경우가 있습니다. 회사가 잘못 뗀 것이라기보다는, 상여에는 매달 월급과 다른 원천징수 식이 따로 있어서입니다. 소득세법 제136조와 같은 법 시행규칙 제91조가 그 식을 정합니다. 매달 월급에서 떼는 방식은 실수령액과 명세서가 다른 이유 글에 정리해 두었고, 여기서는 상여가 낀 달만 봅니다.
상여는 지급대상기간으로 나눠 표를 읽습니다
제136조 제1항 제1호의 식은 이렇습니다. 상여 금액을 지급대상기간의 월수로 나누고, 그 기간의 상여 외 월평균 급여를 더합니다. 이 금액으로 간이세액표에서 세액을 찾아 월수를 곱한 뒤, 그 기간에 이미 뗀 세액을 뺍니다. 시행규칙 제91조 제1항은 같은 내용을 산식으로 적어 두었습니다.
지급대상기간을 미리 정하지 않은 성과급은 그해 1월 1일부터 지급일이 속하는 달까지를 기간으로 봅니다(제2호). 같은 해에 이미 상여를 받았다면 직전 상여를 받은 달의 다음 달부터 셉니다. 기간이 1년을 넘으면 1년으로, 1개월 미만 끝수는 1개월로 봅니다(제3호). 분기 상여처럼 기간이 정해져 있어도 그 기간의 마지막 달이 아닌 달에 주면 기간이 없는 상여로 봅니다(시행령 제195조 제1항 제1호).
표는 급여가 커질수록 세율이 가파르게 올라가도록 짜여 있습니다. 300만 원을 한 달 월급에 그대로 얹으면 높은 칸에서 세액을 읽게 되니, 법은 그 금액을 여러 달에 펴서 표를 읽게 한 것입니다. 거꾸로 1월에 받는 성과급은 기간이 1개월이라 펼 곳이 없습니다.
월급 300만 원, 상여 300만 원이면
월급 300만 원 가운데 20만 원이 비과세 식대, 공제대상가족 본인 1명, 소득세 100%로 놓고 계산했습니다. 평달에는 과세 급여 280만 원에 소득세 56,800원, 지방소득세 5,680원이 붙습니다. 지방소득세는 소득세의 10%입니다(지방세법 제103조의13).
| 상여를 받은 달 | 표를 읽는 월급여 | 소득세 | 소득세+지방세 |
|---|---|---|---|
| 평달(상여 없음) | 2,800,000원 | 56,800원 | 62,480원 |
| 10월, 그해 첫 상여(기간 10개월) | 3,100,000원 | 317,800원 | 349,580원 |
| 7~9월분 상여를 9월에(기간 3개월) | 3,800,000원 | 394,180원 | 433,590원 |
| 1월, 그해 첫 상여(기간 1개월) | 5,800,000원 | 447,670원 | 492,430원 |
10월 지급이면 (300만 원 + 280만 원 × 10) ÷ 10 = 310만 원 칸의 세액 82,900원에 10을 곱한 829,000원에서, 1~9월에 뗀 9달 치와 10월 월급 몫 10달 치를 합한 568,000원을 빼면 상여 몫 261,000원이 나옵니다. 여기에 10월 월급 몫 56,800원을 더한 것이 그달 소득세입니다.
이 숫자는 근사값입니다. 표를 읽는 데는 연봉 계산기와 같은 2026. 3. 1. 적용 간이세액표를 썼는데, 3월 1일 전 원천징수분(1~2월)에는 그 전 표를 썼으므로 '이미 뗀 세액'이 조금 다를 수 있고, 1월에 상여를 받은 경우라면 그달 세액 자체를 그 전 표로 읽어야 해 아래 1개월 줄과 달라질 수 있습니다. 표의 칸 값은 계산콕 계산기에 넣어 둔 개정 간이세액표에서 읽은 것이고 법령 파일과 직접 다시 맞춰 보지는 못했습니다. 상여 외 급여는 비과세를 뺀 금액으로 넣었습니다. 기간 1개월 줄은 계산기에 그달 세전 600만 원을 그대로 넣었을 때와 같은 값입니다. 시행규칙 제91조 제3항은 금액과 기간이 미리 정해진 상여라면 매달 월급에 상여를 나눈 금액을 더해 떼는 방식도 허용합니다.
4대보험은 그달에 바로 오르지 않습니다
건강보험 보수에는 상여가 들어갑니다(국민건강보험법 시행령 제33조 제1항). 다만 매달 보험료는 전년도 보수로 정한 보수월액에 매기고, 다음 해에 그해 보수 총액이 확정되면 다시 계산해 정산합니다(제34조 제1항, 제36조, 제39조). 위 사례에서 1년 내내 280만 원 기준으로 냈다면 보수월액은 3,660만 원 ÷ 12 = 305만 원으로 다시 잡히고, 건강보험 근로자 몫이 1년에 107,760원 늘어 정산분으로 붙습니다(장기요양보험료 제외).
국민연금은 정산하지 않고 앞으로 반영합니다. 근로소득에서 비과세를 뺀 것이 소득이고(국민연금법 시행령 제3조), 전년도 소득을 그 기간의 총일수(달력 날짜 수)로 나눠 30을 곱한 금액이 그해 7월부터 이듬해 6월까지의 기준소득월액이 됩니다(제7조 제1항). 2026년에 위처럼 받았다면 3,660만 원 ÷ 365 × 30에서 천 원 미만을 버린 3,008,000원으로, 상여가 없을 때의 2,761,000원보다 높아집니다. 고용보험은 이 글에서 다루지 않았습니다.
연말정산에서 1년 치로 다시 맞춥니다
상여 달에 많이 뗐다고 그만큼 세금을 더 내는 것은 아닙니다. 제137조에 따라 다음 해 2월분 급여를 줄 때 1년 근로소득 전체에 공제를 적용해 세액을 다시 계산하고, 그해 이미 뗀 세액과 공제세액이 더 많으면 돌려주고 모자라면 더 걷습니다. 매달 떼는 비율을 80%나 120%로 바꾸는 방법은 소득세 80%·120% 선택 글에 있습니다. 상여가 들어간 달의 실수령액은 연봉 실수령액 계산기로 가늠해 볼 수 있지만, 계산기는 상여를 그달 월급에 더해 셈하므로 기간 1개월 줄과 같은 값이 나옵니다. 회사가 쓴 지급대상기간과 실제 세액은 급여 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
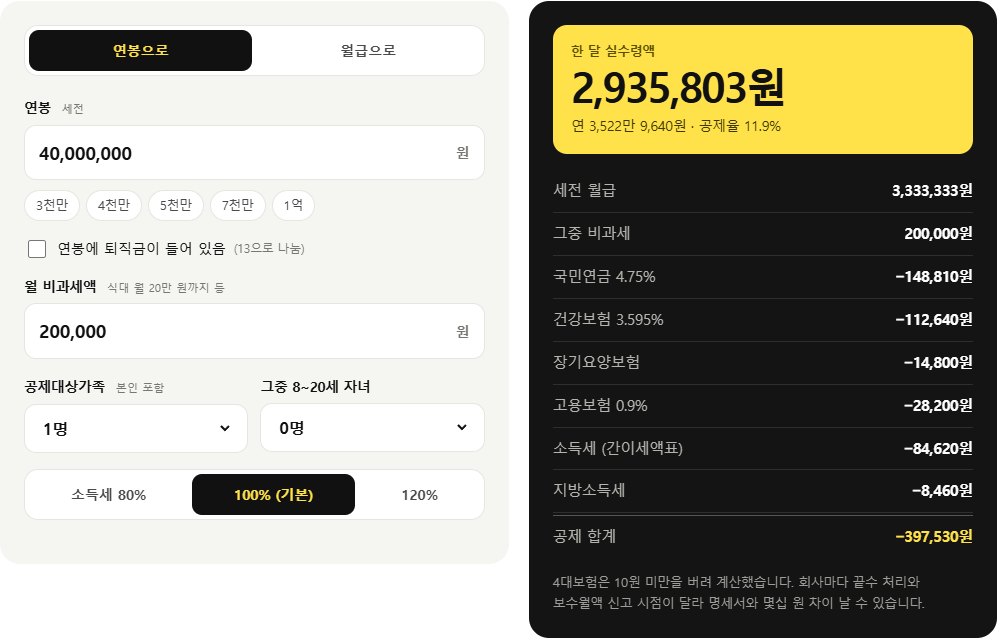
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 제134조·제136조·제137조(법률 제21221호, 2026. 7. 1. 시행) · 소득세법 시행령 제194조·제195조·별표 2(대통령령 제36737호, 2026. 10. 1. 시행, 별표 2는 2026. 3. 1. 적용) · 소득세법 시행규칙 제89조·제91조(재정경제부령 제33호, 2026. 7. 1. 시행) · 지방세법 제103조의13(법률 제21308호) · 국민연금법 시행령 제3조·제7조(대통령령 제35602호) · 국민건강보험법 시행령 제33조·제34조·제36조·제39조(대통령령 제36675호, 2026. 10. 1. 시행) (국가법령정보센터 현행 원문, 2026. 10. 17. 확인) · 예시 금액은 이 사이트 연봉 계산기와 같은 식으로 직접 계산