급여
연봉 인상률별 실수령 차이 — 5% 올라도 손에 남는 건 8할 안팎
연봉 협상에서 "5% 인상"이라는 숫자를 들으면 월급도 5%쯤 늘 것 같지만, 통장에 찍히는 금액은 그보다 덜 늡니다. 늘어난 월급에도 4대보험료와 소득세가 붙고, 소득세는 구간이 올라갈수록 더 많이 떼기 때문입니다. 얼마나 남는지 2026년 기준으로 계산해 봤습니다. 모든 예시는 비과세 식대 월 20만 원, 공제대상가족 본인 1명, 소득세 100% 원천징수 기준입니다.
4,000만 원에서 5% 오르면
연봉 4,000만 원이 4,200만 원이 되면 세전 월급은 166,667원 늡니다. 그런데 실수령은 2,935,803원에서 3,066,310원으로 130,507원 늘어, 늘어난 몫의 약 78%만 손에 남습니다. 나머지 36,160원은 아래처럼 빠집니다.
| 빠지는 항목 | 4,000만 원 | 4,200만 원 | 늘어난 금액 |
|---|---|---|---|
| 소득세(간이세액표) | 84,620원 | 102,770원 | 18,150원 |
| 국민연금 | 148,810원 | 156,750원 | 7,940원 |
| 건강보험 | 112,640원 | 118,630원 | 5,990원 |
| 지방소득세 | 8,460원 | 10,270원 | 1,810원 |
| 고용보험 | 28,200원 | 29,690원 | 1,490원 |
| 장기요양보험 | 14,800원 | 15,580원 | 780원 |
가장 크게 늘어나는 것은 소득세입니다. 4대보험은 월급에 거의 비례해 늘지만, 소득세는 간이세액표에서 구간이 올라가며 늘어난 월급보다 빠른 비율로 커집니다. 이 예에서 늘어난 월급 대비 소득세 증가분은 약 11%입니다.
연봉이 높을수록 남는 비율이 줄어듭니다
| 인상 전 → 후 (5%) | 세전 월 증가 | 실수령 월 증가 | 남는 비율 |
|---|---|---|---|
| 3,000만 → 3,150만 원 | 125,000원 | 108,620원 | 약 87% |
| 3,500만 → 3,675만 원 | 145,833원 | 117,533원 | 약 81% |
| 4,000만 → 4,200만 원 | 166,667원 | 130,507원 | 약 78% |
| 5,000만 → 5,250만 원 | 208,333원 | 158,673원 | 약 76% |
같은 5%라도 연봉이 높을수록 소득세 구간이 가팔라져 손에 남는 비율이 작아집니다. 인상 폭이 커도 비슷합니다. 4,000만 원에서 10% 올라 4,400만 원이 되면 세전 월급은 333,333원 늘고 실수령은 259,493원 늘어 약 78%가 남습니다.
연말정산 뒤에는 달라질 수 있습니다
여기서 계산한 소득세는 매달 미리 떼는 원천징수 금액입니다. 실제 1년 치 세금은 다음 해 연말정산에서 카드 사용액, 보험료, 월세 같은 공제를 반영해 다시 정해지므로, 월급에서 뗀 세금 일부를 돌려받거나 더 낼 수 있습니다. 국민연금은 기준소득월액 상한(2026년 7월부터 659만 원)을 넘으면 더 늘지 않는다는 점도 연봉이 높을 때는 차이를 만듭니다.
내 연봉과 인상률로 바로 비교하려면 연봉 실수령액 계산기에 인상 전과 후 연봉을 차례로 넣어 보면 됩니다. 4대보험 요율과 상·하한은 2026년 4대보험 글에, 소득세를 80%나 120%로 바꿔 떼는 방법은 원천징수 비율 글에 있습니다.
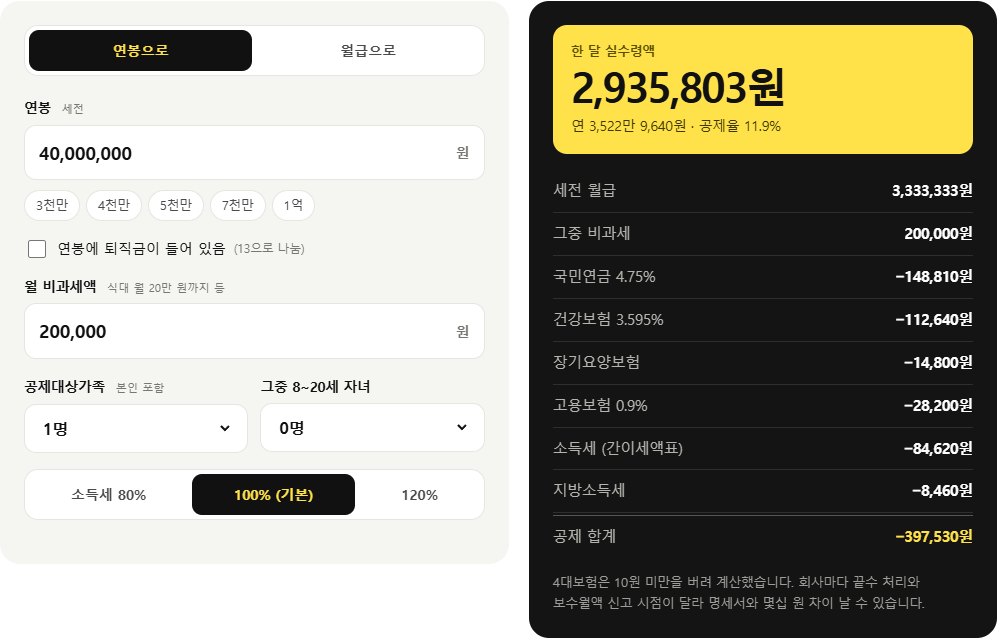
직접 계산해 보기: 연봉 실수령액 계산기
근거: 근로소득 간이세액표(소득세법 시행령 별표 2, 2026. 3. 1. 적용) · 2026년 4대보험 요율(국민연금 4.75%, 건강보험 3.595%, 장기요양 건강보험료의 0.9448/7.19, 고용보험 0.9%) · 계산콕 연봉 실수령액 계산기와 같은 방식으로 계산(비과세 식대 월 20만 원, 본인 1명, 소득세 100%)