돈
월급 밖 소득 2천만 원 넘는 직장인, 건강보험료가 한 번 더 나옵니다
직장인도 월급 밖에서 번 돈이 한 해 2천만 원을 넘으면 건강보험료가 따로 하나 더 붙습니다. 이름은 보수 외 소득월액보험료이고, 2천만 원을 넘는 부분에만 매깁니다. 월세 수입으로 사업소득금액이 연 3천만 원인 직장인이라면 이 보험료는 한 달 약 5만 9,916원입니다.
2천만 원을 넘는 부분만 셉니다
회사에서 받는 월급에 매기는 건강보험료(보수월액보험료)와는 따로 계산합니다(국민건강보험법 제69조 제4항). 계산 순서는 이렇습니다(제71조 제1항, 시행령 제41조 제4항).
- 월급(보수)을 뺀 나머지 소득을 한 해치 합칩니다.
- 2천만 원을 넘지 않으면 여기서 끝, 보험료가 없습니다.
- 넘으면 넘는 금액을 12로 나눠 한 달치로 만듭니다.
- 소득 종류에 따라 평가한 뒤 보험료율 7.19%를 곱합니다.
2천만 원은 공제처럼 빼고 시작하는 금액입니다. 2,400만 원이면 400만 원만, 3천만 원이면 1천만 원만 계산에 들어갑니다. 회사가 절반을 내 주는 월급분 보험료와 달리 이 보험료는 본인이 모두 냅니다(제76조 제2항).
어떤 소득이 들어가고 얼마나 반영되나
들어가는 소득은 이자·배당·사업·근로·연금·기타소득이고 비과세소득은 빠집니다(시행령 제41조 제1항). 금액은 번 돈 전체가 아니라 필요경비 등을 뺀 소득금액을 씁니다(시행규칙 제44조 제1항).
| 소득 종류 | 보험료에 반영하는 비율 |
|---|---|
| 이자, 배당, 사업(임대 포함), 기타소득 | 전액 |
| 근로소득, 연금소득 | 절반(100분의 50) |
분리과세되는 이자·배당소득이 1천만 원 이하면 아예 합치지 않습니다. 국민연금 같은 공적연금소득은 소득세법 제20조의3 제2항을 적용하지 않고 그 과세기간에 생긴 연금소득 전부를 연금소득으로 한다고 시행령이 적고 있습니다(시행령 제41조 제1항 제5호 단서).
종류가 섞여 있으면 넘는 금액을 소득 비율대로 나눠 평가합니다(시행규칙 제44조 제2항). 사업소득 2천만 원과 공적연금 1천만 원, 합계 3천만 원이라면 한 달치 83만 3,333원 가운데 3분의 2(약 55만 5,556원)는 전액, 3분의 1(약 27만 7,778원)은 절반인 약 13만 8,889원만 들어가 합계 약 69만 4,444원이 됩니다. 여기에 7.19%를 곱하면 약 4만 9,930원입니다.
임대소득 3천만 원이면 한 달 얼마
다른 소득 없이 주택 임대 사업소득금액만 연 3천만 원인 직장인으로 계산하면 아래와 같습니다.
장기요양보험료는 이 건강보험료에 장기요양보험료율(0.9448%)을 건강보험료율(7.19%)로 나눈 비율을 곱해 붙습니다(노인장기요양보험법 제9조, 시행령 제4조). 이 비율은 소수점 다섯째 자리에서 반올림한 0.1314로 씁니다. 개정법은 2026년 11월 27일 시행인데, 부칙 제3조가 "제9조제1항의 개정규정은 이 법 시행일이 속하는 달의 장기요양보험료부터 적용"한다고 정해 두어 2026년 11월분 장기요양보험료부터 0.1314가 쓰입니다(노인장기요양보험법 부칙 <법률 제21690호, 2026. 5. 26.> 제3조). 이 예시에 넣으면 5만 9,916원 × 0.1314 = 약 7,872원(원 미만 버림)이고, 두 보험료를 합하면 한 달 약 6만 7,788원입니다. 반올림 전 비율로 셈하면 7,873원이라 1원 차이입니다. 실제 고지액의 원 미만 끝수 처리는 공단 기준을 따르니 고지서로 확인하세요(확인 필요).
11월에 금액이 바뀌는 이유
어느 해 소득으로 매기는지가 달마다 다릅니다(시행령 제41조 제3항).
- 1월~10월분: 전전년도 소득(연금소득은 전년도). 2026년이면 2024년 소득
- 11월·12월분: 전년도 소득. 2026년이면 2025년 소득
그래서 2025년에 임대료나 부업 수입이 늘었다면 2026년 11월분부터 보험료가 오르거나 새로 생길 수 있고, 반대로 줄었다면 내려갈 수 있습니다. 월별 보험료에는 상한이 있고(시행령 제32조 제1호 나목), 2026년 1월분부터 보수 외 소득월액보험료의 상한은 4,591,740원입니다(보건복지부 고시 제2025-222호).
소득이 줄었다면 조정 신청
폐업이나 실적 변동처럼 공단 정관이 정한 사유로 소득이 줄었다면, 증명 서류를 붙여 지금 시점 소득으로 다시 매겨 달라고 신청할 수 있습니다(시행령 제41조의2). 조정한 뒤 그해 소득이 확정되면 공단이 다시 정산해 모자란 보험료는 더 걷고(12회 이내 분할 가능), 많이 낸 보험료는 돌려줍니다.
월급에 붙는 건강보험료는 이 보험료와 별개라 연봉 실수령액 계산기에는 들어가지 않습니다. 같은 2천만 원 기준이 피부양자 자격에도 쓰이는데, 그쪽은 건강보험 피부양자 조건 글에 있습니다. 내 소득 자료가 어떻게 잡혔는지는 국민건강보험공단(1577-1000)에서 확인됩니다.
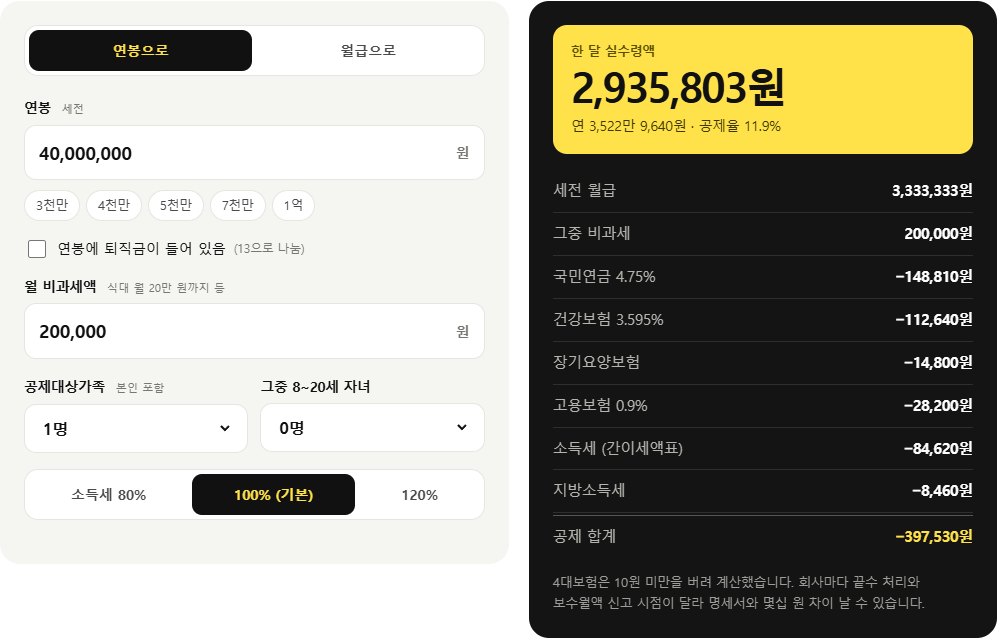
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 국민건강보험법 제69조 제4항·제6항, 제71조, 제76조(법률 제21522호, 2026. 10. 8. 시행본) · 국민건강보험법 시행령 제32조, 제41조, 제41조의2, 제44조(대통령령 제36675호, 2026. 10. 1. 시행본) · 국민건강보험법 시행규칙 제44조(2026. 9. 28. 시행본) · 보건복지부 고시 제2025-222호 「월별 건강보험료액의 상한과 하한에 관한 고시」 · 노인장기요양보험법 제9조와 부칙 제3조(법률 제21690호, 2026. 5. 26. 공포, 제9조는 2026. 11. 27. 시행) · 노인장기요양보험법 시행령 제4조 (국가법령정보센터 현행 원문, 2026. 10. 18. 확인) · 예시 금액은 직접 계산