돈
건강보험 피부양자 조건 — 소득 2천만 원, 재산 기준, 탈락하면 지역가입자
직장에 다니는 자녀나 배우자의 건강보험에 피부양자로 올라가 있으면 보험료를 따로 내지 않습니다. 대신 소득과 재산이 기준을 넘으면 피부양자에서 빠지고 지역가입자로 보험료를 내게 됩니다. 기준은 국민건강보험법 제5조, 같은 법 시행규칙 제2조와 별표 1·별표 1의2에 나뉘어 있습니다. 월급에서 나가는 건강보험료 요율은 4대보험 요율 글에 따로 정리해 두었습니다.
누가 피부양자가 될 수 있나
법 제5조 제2항이 정한 범위는 직장가입자의 배우자, 직계존속(배우자의 부모·조부모 포함), 직계비속(배우자의 자녀 포함)과 그 배우자, 형제·자매입니다. 이 가운데 직장가입자에게 주로 생계를 의존하는 사람이어야 하고, 시행규칙 제2조 제1항은 이를 부양요건(별표 1)과 소득·재산요건(별표 1의2)을 모두 채우는 것으로 정합니다.
부양요건은 같이 사는지에 따라 갈립니다. 배우자는 따로 살아도 인정됩니다. 따로 사는 부모는 부모와 함께 사는 다른 형제자매가 없거나, 있어도 그 형제자매에게 보수나 소득이 없을 때 인정됩니다. 며느리·사위처럼 직계비속의 배우자는 같이 살 때만 됩니다. 형제·자매는 30세 미만, 65세 이상, 등록 장애인, 상이등급을 받은 국가유공자·보훈보상대상자이면서 미혼(이혼·사별 포함)인 경우로 좁혀져 있습니다.
소득: 합계 연 2천만 원, 사업소득은 따로 봅니다
| 요건 | 내용(별표 1의2 제1호) |
|---|---|
| 소득 합계 | 이자·배당·사업·근로·연금·기타소득을 합쳐 연간 2천만 원 이하 |
| 사업소득 | 없어야 함. 사업자등록이 없으면 연 500만 원 이하까지는 없는 것으로 봄(주택임대소득이 있으면 제외). 등록 장애인, 상이등급 국가유공자·보훈보상대상자도 500만 원 이하면 같음 |
| 기혼자 | 부부 두 사람 모두 위 요건을 채워야 함 |
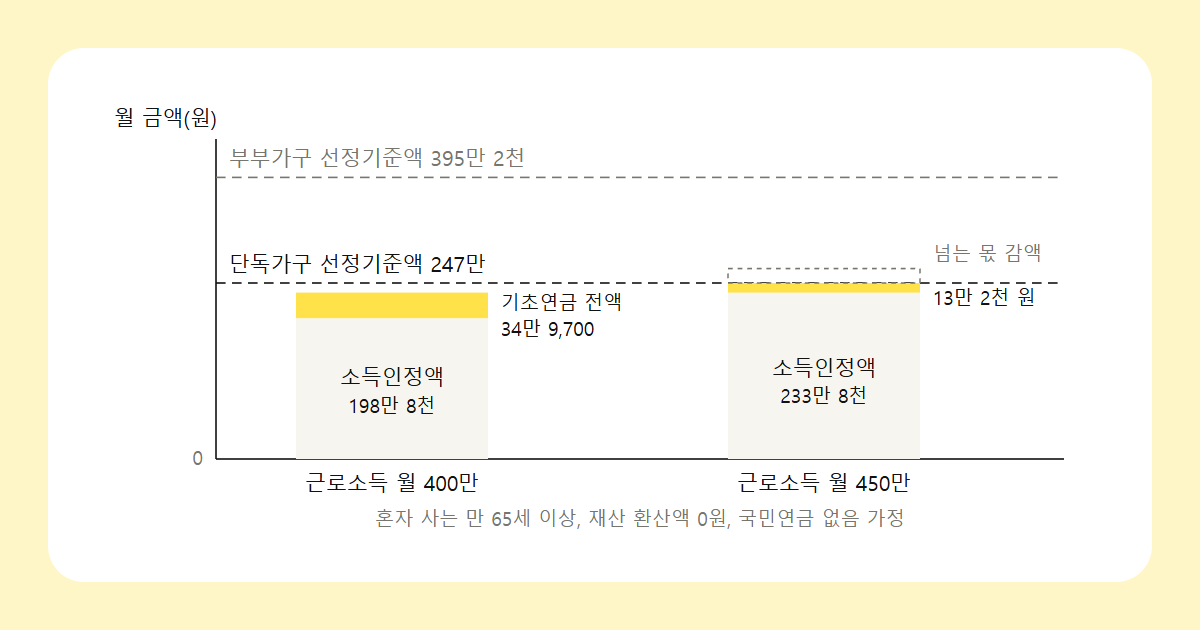
합계에 넣는 소득은 시행령 제41조 제1항에 있습니다. 비과세소득은 빼고, 국민연금 같은 공적연금은 그해 받은 연금 전부를 넣습니다. 시행규칙 제44조 제1항에 따라 근로·연금소득은 받은 금액의 합계로, 사업·기타소득은 필요경비를 뺀 소득금액으로 셉니다. 원천징수로 과세가 끝나는 이자·배당소득은 합쳐서 1천만 원 이하이면 아예 더하지 않습니다.
어느 해 소득을 보느냐도 정해져 있습니다. 시행령 제41조 제3항에 따르면 1월부터 10월까지는 전전년도 자료(연금소득만 전년도)를, 11월과 12월에는 전년도 자료를 씁니다. 지난해 소득이 늘었다면 올해 11월 산정 때 반영되는 구조입니다.
재산: 과세표준 5억 4천만 원과 9억 원
재산은 시세가 아니라 주택·토지·건축물 같은 재산세 과세대상의 재산세 과세표준을 합친 금액으로 봅니다(별표 1의2 제2호, 시행령 제42조 제1항 제1호). 5억 4천만 원 이하면 재산요건을 채웁니다. 5억 4천만 원을 넘고 9억 원 이하면 소득 합계가 연 1천만 원 이하일 때만 됩니다. 9억 원을 넘으면 소득과 상관없이 안 됩니다. 형제·자매는 기준이 따로 있어 1억 8천만 원 이하여야 합니다.
예시 두 가지
국민연금을 월 150만 원 받는 어머니라면 1년에 1,800만 원이고, 공적연금은 전부 소득에 들어갑니다. 다른 소득이 없으면 2천만 원 이하라 소득요건은 맞습니다. 재산 과세표준이 5억 4천만 원 이하면 요건 안에 들지만, 그보다 많으면 9억 원 이하라도 소득이 1천만 원을 넘어서 빠집니다. 아버지가 계시면 아버지 소득도 같은 기준을 따로 채워야 합니다. 연금만 있다고 치면 2천만 원은 월 166만 원 남짓에 해당합니다.
사업자등록 없이 3.3%를 떼고 일하는 프리랜서 배우자라면, 그 수입이 사업소득으로 잡히는 경우 연 500만 원이 기준선입니다. 다만 수입 전체가 아니라 필요경비를 뺀 소득금액으로 보기 때문에, 같은 수입이라도 종합소득세 신고에서 경비가 어떻게 잡혔는지에 따라 판단이 달라집니다. 소득금액이 500만 원을 넘으면 다른 소득이 없어도 피부양자가 될 수 없고, 사업자등록을 했다면 500만 원 예외 자체가 없습니다. 3.3% 원천징수와 5월 신고는 프리랜서 3.3% 글에 있습니다.
빠지면 언제부터 지역가입자인가
요건을 넘으면 공단이 그 사실을 확인한 날의 다음 날 피부양자 자격을 잃습니다(시행규칙 제2조 제3항 제9호). 사업소득이 새로 생긴 경우는 다릅니다. 소득월액 조정 뒤 그 소득을 공단에 신고했다면 소득이 생긴 달의 다음 달 말일, 신고하지 않았는데 공단이 확인했다면 소득이 생긴 달의 말일에 잃습니다(제10호·제11호). 거짓 신고로 피부양자가 된 것이 확인되면 처음 자격을 얻은 날로 거슬러 올라갑니다(제12호).
피부양자 자격을 잃은 날 바로 지역가입자 자격을 얻습니다(법 제8조 제1항 제2호). 직장가입자인 가족이 회사를 그만둬도 피부양자는 같은 날 자격을 잃는데(제2조 제3항 제4호), 이때 할 일은 퇴사 후 챙길 일 글에 적어 두었습니다. 내 소득이 어느 해 자료로 잡혔는지, 과세표준이 얼마로 들어갔는지는 국민건강보험공단 고객센터(1577-1000)에서 확인해 보시면 됩니다.
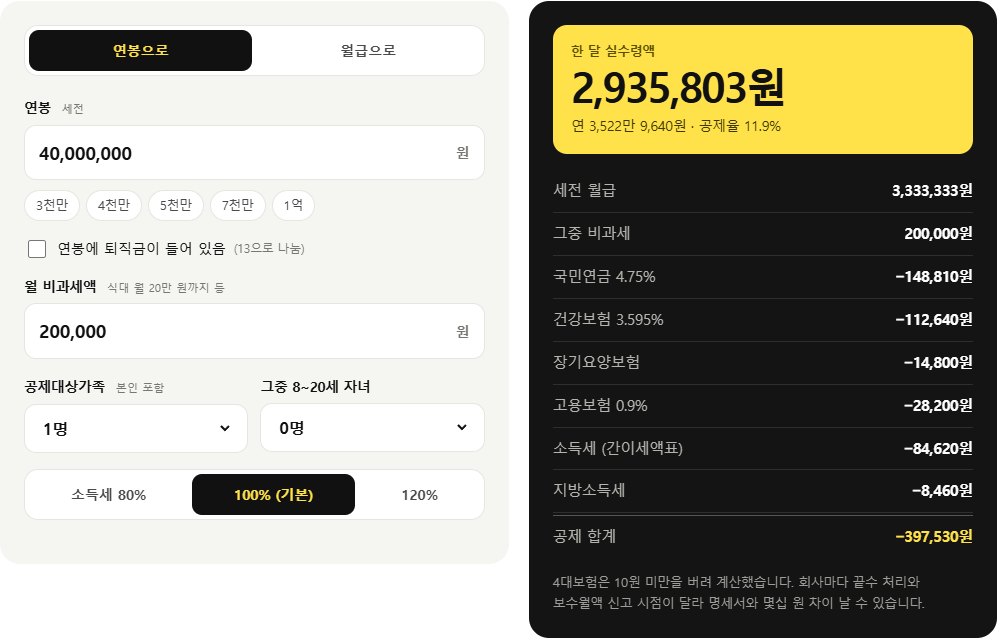
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 국민건강보험법 제5조·제8조 · 국민건강보험법 시행령 제41조·제41조의2·제42조 · 국민건강보험법 시행규칙 제2조·제44조, 별표 1·별표 1의2 · 소득세법 제14조 제3항 제6호(국가법령정보센터 현행 원문, 2026. 10. 16. 확인) · 국민건강보험공단 고객센터 번호는 nhis.or.kr 첫 화면 안내로 확인