급여
맞벌이 연말정산 부양가족, 누구 쪽에 넣어야 세금이 덜 나올까
맞벌이 부부가 아이나 부모님을 기본공제로 올릴 때는 대개 세율 구간이 높은 쪽에 넣어야 세금이 더 줄어듭니다. 총급여 8,000만 원과 4,000만 원인 부부로 셈해 보니, 아이 한 명을 8,000만 원 쪽에 넣었을 때 부부가 함께 내는 소득세가 135,000원 적었습니다.
다만 의료비와 카드 공제는 소득이 낮은 쪽이 나을 때가 있고, 남은 세금이 거의 없는 쪽에 넣으면 공제가 사라지기도 합니다.
한 가족은 한 사람 쪽에만 올립니다
기본공제는 본인과 부양가족 1명당 150만 원을 소득에서 빼 주는 공제입니다(소득세법 제50조). 같은 가족을 부부가 둘 다 올릴 수는 없고, 어느 한 사람 쪽에서만 뺍니다(같은 조 제3항).
- 아이: 20세 이하이고 소득 조건을 채우면 부부 중 누구 쪽에 올려도 됩니다.
- 부모님: 60세 이상이면 내 부모님뿐 아니라 배우자의 부모님도 올릴 수 있습니다(같은 조 제1항 제3호).
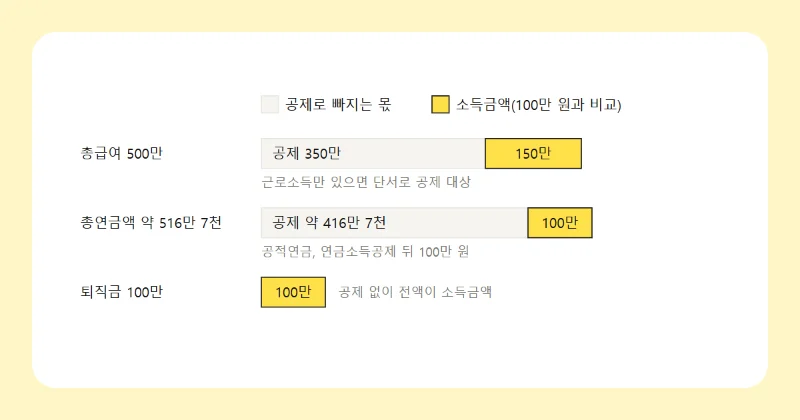
- 배우자: 소득금액이 100만 원(근로소득만 있으면 총급여 500만 원)을 넘는 맞벌이라면 서로를 기본공제로 올리지 못합니다.
누구 쪽에 둘지는 회사에 내는 소득·세액 공제신고서에 적은 대로 정해집니다(소득세법 시행령 제106조 제1항). 둘 다 적어 내면 직전 해에 그 가족을 공제받은 사람, 그런 사람이 없으면 종합소득금액이 많은 사람 쪽으로 봅니다(같은 조 제2항). 소득 조건은 부양가족 소득요건 글에 따로 정리했습니다.
세율 구간이 높은 쪽에서 더 줄어드는 이유
기본공제 150만 원은 세금을 매기는 기준 금액(과세표준)에서 빠집니다. 줄어드는 세금은 150만 원에 그 사람의 세율을 곱한 만큼이라, 24% 구간인 사람에게서 빼면 36만 원, 15% 구간이면 22만 5천 원입니다(제55조).
아래 예시는 아이 6세 한 명, 다른 공제는 없다고 보고 셈했습니다. 국민연금과 건강·고용보험료는 예시로 정한 값입니다.
| 항목 | 가 | 나 |
|---|---|---|
| 총급여 | 8,000만 원 | 4,000만 원 |
| 국민연금 / 건강·고용보험료 | 370만 / 400만 원 | 190만 / 200만 원 |
| 아이 없이 과세표준 | 5,705만 원(24%) | 2,335만 원(15%) |
| 낼 소득세(아이 없음 / 아이 넣음) | 7,432,000 / 7,072,000원 | 1,558,500 / 1,333,500원 |
- 총급여에서 근로소득공제(제47조)를 빼면 근로소득금액이 가 6,625만 원, 나 2,875만 원입니다.
- 본인 150만 원과 국민연금·보험료를 빼면 과세표준이 위 표와 같습니다.
- 아이를 가에게 넣으면 가의 세금이 360,000원, 나에게 넣으면 나의 세금이 225,000원 줄어듭니다. 근로소득세액공제는 두 사람 모두 한도(가 50만 원, 나 684,000원)에 걸려 달라지지 않습니다(제59조).
부부 합계는 아이를 가에게 넣을 때 8,630,500원, 나에게 넣을 때 8,765,500원입니다. 차이 135,000원에 지방소득세 13,500원이 더 붙습니다. 아이가 자녀세액공제 대상 나이라 25만 원이 같이 옮겨 가도, 두 사람 모두 남은 세금이 25만 원보다 많아 차이는 같습니다.
과세표준이 세율 경계 바로 위라면 150만 원을 빼는 사이에 아래 구간으로 내려가 덜 줄어듭니다. 국세청 2025년 귀속 연말정산 신고안내 책자도 부부 소득이 비슷하거나 경계 근처이면 나눠 배분하는 편이 나을 수 있다고 적었습니다.
같이 옮겨 가는 공제, 낸 사람을 따르는 공제
- 추가공제(70세 이상 100만 원, 장애인 200만 원): 기본공제를 받는 사람에게 붙습니다(제51조 제1항, 시행령 제106조 제2항 제3호).
- 자녀세액공제: 기본공제대상자인 자녀만 셉니다(제59조의2). 2026년분 나이 기준은 자녀세액공제 글에 있습니다.
- 의료비 세액공제: 총급여의 3%를 넘게 쓴 돈부터 셉니다(제59조의4 제2항). 총급여가 낮은 쪽이 이 문턱을 넘기 쉽습니다. 다만 아이 의료비는 아이를 기본공제로 올린 사람이 낸 것만 공제된다는 것이 국세청 해석입니다(재소득-649).
- 신용카드 등 소득공제: 총급여의 25%를 넘게 쓴 금액부터 셉니다. 카드 명의자 기준이고, 가족카드는 결제한 사람이 아니라 쓴 사람 기준입니다. 아이가 쓴 금액은 아이를 기본공제로 올린 쪽에만 넣을 수 있습니다(조세특례제한법 시행령 제121조의2 제3항).
그래서 아이 의료비가 크면 셈이 엇갈립니다. 아이를 소득이 낮은 쪽에 두면 3% 문턱은 낮아지지만 기본공제에서는 세율 차이만큼 덜 줄어듭니다. 두 경우를 모두 셈해 봐야 압니다.
남은 세금이 0원이면 공제가 사라집니다
소득이 적은 쪽에 몰아주면 공제를 다 쓰지 못할 수 있습니다.
- 기본공제·추가공제 같은 인적공제는 종합소득금액을 넘는 몫이 없는 것으로 됩니다(제51조 제4항).
- 자녀세액공제와 의료비 같은 특별세액공제는 산출세액을 넘는 몫이 사라집니다(제61조 제2항). 다음 해로 넘어가는 것은 기부금 세액공제뿐입니다.
그해 총급여가 적어 남는 세금이 공제보다 작은 쪽이 있다면, 아이 공제는 세금이 남아 있는 쪽에 두는 편이 부부 합계로는 나을 수 있습니다.
국세청 2025년 귀속 책자에는 홈택스 '맞벌이 근로자 절세 안내'가 실려 있습니다. 부부가 각자 예상세액 계산을 마치고 자료 제공에 동의하면 부양가족을 나누는 경우마다 세금 합계를 견줘 줍니다. 2026년 귀속 때도 열릴지는 그때 확인해야 합니다. 혼자 어림할 때는 연말정산 환급 계산기에 두 사람 값을 따로 넣어 보면 되고, 실제 적용은 회사 연말정산 담당자나 국세청(국번 없이 126)에 확인하시기 바랍니다.
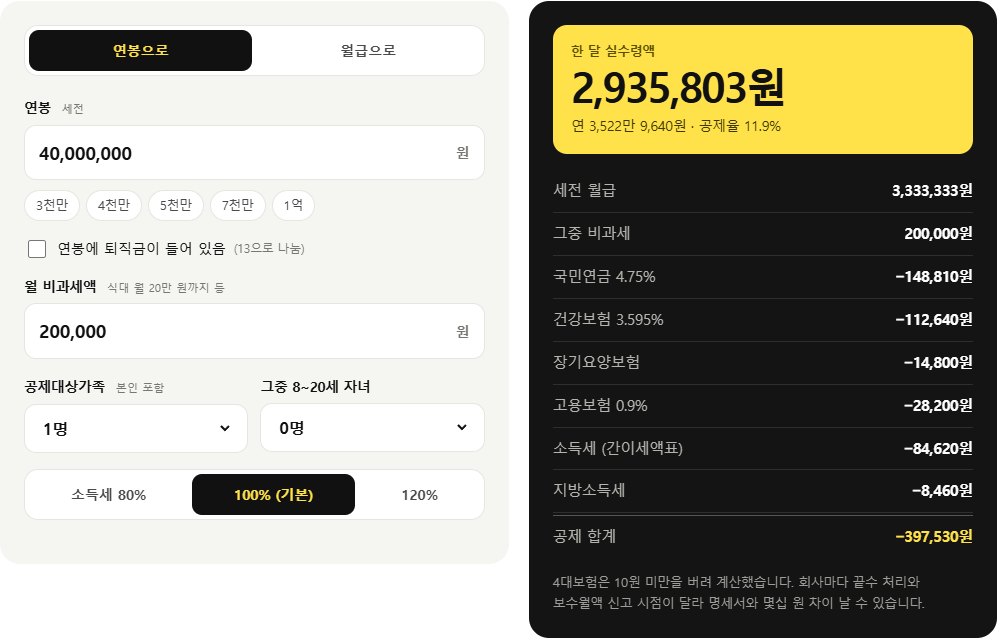
직접 계산해 보기: 연봉 실수령액 계산기 · 연말정산 환급 계산기
근거: 소득세법 제47조, 제50조, 제51조, 제53조, 제55조, 제59조, 제59조의2, 제59조의4, 제61조(법률 제21221호, 2026. 7. 1. 시행본) · 소득세법 시행령 제106조(대통령령 제36737호, 2026. 10. 1. 시행) · 조세특례제한법 제126조의2(법률 제21467호, 2026. 9. 18. 시행본) · 조세특례제한법 시행령 제121조의2(대통령령 제36587호, 2026. 9. 18. 시행) (국가법령정보센터 원문, 2026. 10. 21~22. 확인) · 국세청 「2025년 연말정산 신고안내」(2025년 귀속) 맞벌이 부부 연말정산, 예규 재소득-649(2006. 10. 24.) · 예시 세액은 직접 계산