급여
원천징수영수증 보는 법 — 차감징수세액이 마이너스면 환급
근로소득 원천징수영수증에서 환급인지 추가 납부인지는 세액명세 맨 아래 "차감징수세액" 줄을 보면 압니다. 숫자 앞에 마이너스(−)가 붙어 있으면 돌려받는 돈이고, 붙어 있지 않으면 더 내는 돈입니다. 이 줄은 1년 치 세금(결정세액)에서 그동안 월급에서 뗀 세금(기납부세액)을 뺀 값입니다.
원천징수는 회사가 월급을 줄 때 세금을 미리 떼어 대신 내는 것을 뜻합니다. 원천징수영수증은 회사가 1년 동안 준 급여와 뗀 세금을 정리해 근로자에게 주는 서류이고, 회사는 다음 해 2월 말일까지 발급해야 합니다(소득세법 제143조 제1항). 서식은 소득세법 시행규칙 별지 제24호서식(1)입니다.
세액명세에서 볼 줄은 셋
영수증 앞장 아래쪽 "Ⅲ 세액명세"에 작은 표가 있습니다. 가로로는 소득세·지방소득세·농어촌특별세 칸이 나뉘고, 세로로는 아래 줄이 차례로 놓입니다.
| 줄 이름 | 뜻 |
|---|---|
| 결정세액 | 1년 근로소득에 대해 최종으로 정해진 세금 |
| 기납부세액 | 이미 뗀 세금. 주(현)근무지와 종(전)근무지 줄로 나뉨 |
| 차감징수세액 | 결정세액 − 기납부세액. 마이너스면 환급 |
기납부세액과 차감징수세액 사이에 납부특례세액 줄이 하나 더 있는데, 이 글의 예시에서는 비어 있습니다. 농어촌특별세 칸도 따로 다루지 않고 소득세와 지방소득세 두 칸만 봅니다.
결정세액은 이렇게 나옵니다. 근로소득금액에서 소득공제를 빼 세금을 매기는 기준 금액(과세표준)을 정하고, 세율을 곱해 산출세액을 낸 뒤 근로소득세액공제·자녀세액공제·특별세액공제 같은 세액공제를 뺍니다(소득세법 제137조 제1항). 기납부세액은 매달 간이세액표대로 뗀 세금을 1년 치 합친 것입니다.
올해 중간에 회사를 옮겼다면 종(전)근무지 줄에 전 회사 영수증의 결정세액이 들어갑니다. 서식에도 이 줄에는 결정세액란의 세액을 적는다고 쓰여 있습니다.
매달 떼는 소득세를 간이세액표의 80%나 120%로 바꿔 신청했다면(소득세법 시행령 제194조 제1항) 달라지는 것은 기납부세액뿐입니다. 결정세액은 그대로라서, 80%를 고른 사람은 차감징수세액이 그만큼 플러스 쪽으로, 120%를 고른 사람은 마이너스 쪽으로 움직입니다.
예시 숫자로 셈해 보기
아래는 계산을 보이려고 정한 금액입니다. 같은 식에 넣어 환급과 추가 납부를 하나씩 셈했습니다.
- 환급: 소득세 결정세액 1,240,000원 − 기납부세액 1,800,000원 = −560,000원. 지방소득세는 124,000원 − 180,000원 = −56,000원. 합쳐 616,000원을 돌려받습니다.
- 추가 납부: 소득세 2,150,000원 − 1,900,000원 = 250,000원. 지방소득세 215,000원 − 190,000원 = 25,000원. 합쳐 275,000원을 더 냅니다.
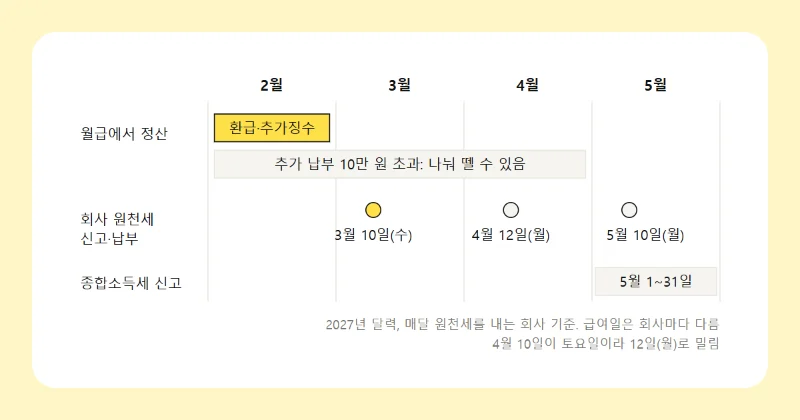
더 낼 소득세가 10만 원을 넘으면 회사는 다음 해 2월분부터 4월분 월급까지 나눠 뗄 수 있습니다(소득세법 제137조 제4항). 예시의 25만 원이 여기에 듭니다. 조문이 "나누어 원천징수할 수 있다"로 되어 있어 회사가 고르는 처리이니, 나눠 떼는지는 급여 담당자에게 물어보시면 됩니다.
지방소득세 칸은 소득세의 10%
회사는 소득세를 뗄 때 그 소득세의 100분의 10을 개인지방소득세로 함께 뗍니다(지방세법 제103조의13 제1항). 그래서 지방소득세 줄은 소득세 줄의 10분의 1 언저리입니다.
정확히 10분의 1이 아닐 때도 있습니다. 결정세액과 기납부세액을 칸마다 따로 셈하고 원 단위 아래는 버리기 때문입니다. 국세청 연말정산 신고안내(2025년 귀속) 작성 예시가 그렇습니다. 소득세 결정세액 240,232원에 지방소득세는 24,023원이고, 기납부세액이 1,000,000원과 100,000원이라 차감징수세액은 −759,768원과 −75,977원입니다.
0원이거나 예상과 다를 때
- 차감징수세액이 0: 두 금액이 같거나, 더 낼 세금이 1천 원 미만인 경우입니다. 1천 원 미만은 걷지 않고(소득세법 제86조) 서식에도 "0"으로 적습니다.
- 결정세액이 0: 세액공제가 산출세액만큼 커서 낼 세금이 남지 않은 경우입니다. 이때는 기납부세액 전부가 마이너스로 잡혀 돌아옵니다.
- 결정세액이 생각보다 큼: 공제 신고서를 내지 않은 근로자는 본인 기본공제와 표준세액공제만 넣어 정산합니다(소득세법 제137조 제3항). 신고서를 냈는지부터 확인해 볼 만합니다.
환급금이 언제 들어오는지는 연말정산 환급금은 언제 들어올까에 정리했습니다. 다음 연말정산을 미리 가늠하려면 연말정산 환급 계산기로 결정세액을 셈하고, 월급이 해마다 고르다면 연봉 실수령액 계산기의 월 소득세에 12를 곱해 기납부세액과 대 볼 수 있습니다.
위 내용은 2026년 10월 27일 현행 법령과 국세청 안내책자로 정리한 읽는 법입니다. 내 영수증의 숫자가 맞는지는 회사 급여 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
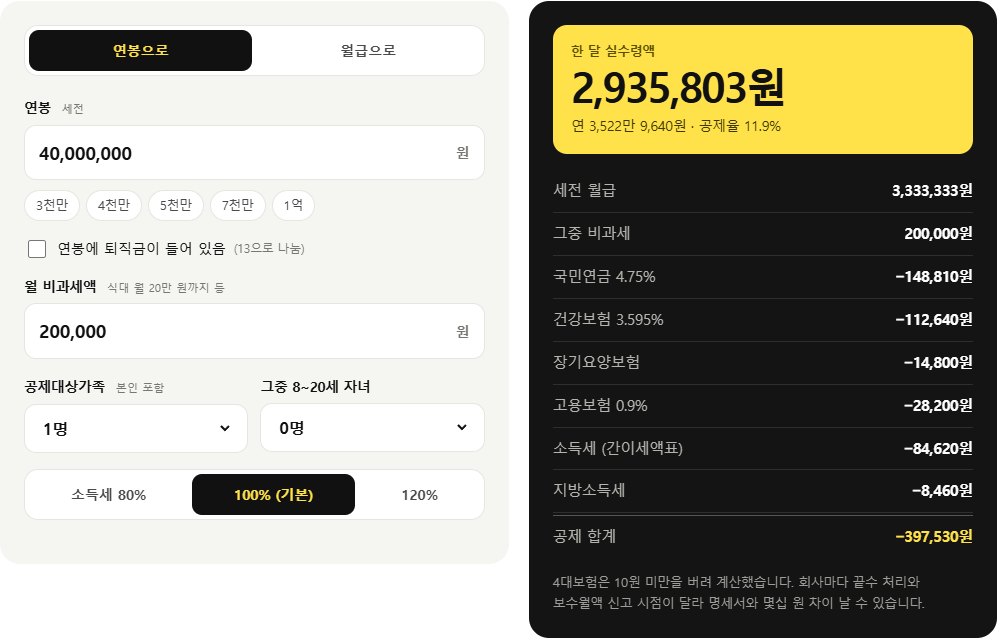
직접 계산해 보기: 연봉 실수령액 계산기 · 연말정산 환급 계산기
근거 소득세법 제86조, 제137조, 제143조(법률 제21221호, 2026. 1. 1. 시행본) · 소득세법 시행규칙 제100조 제26호, 별지 제24호서식(1)(2026. 7. 1. 시행본) · 지방세법 제103조의13(법률 제21308호, 2026. 1. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 27. 확인) · 국세청 「2025년 연말정산 신고안내」의 근로소득 원천징수영수증 작성 예시와 작성방법 · 예시 금액은 직접 계산
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 27일 처음 씀, 그 뒤 고친 곳 없음