급여
기부금 이월공제 10년 — 한도를 넘거나 세금이 모자라 못 받은 기부금
연말정산에서 다 공제받지 못한 기부금은 그냥 사라지지 않고, 다음 해부터 10년 안에 끝나는 과세기간으로 넘겨 다시 공제합니다(소득세법 제61조 제2항). 2026년에 낸 기부금이라면 2027년 귀속부터 2036년 귀속까지, 연말정산 달력으로는 2028년 초부터 2037년 초까지가 그 자리입니다.
넘어가는 길은 두 가지입니다. 일반기부금이 한도를 넘었을 때, 그리고 낼 세금보다 공제할 금액이 커서 잘렸을 때입니다. 2026년 10월 30일 국가법령정보센터 현행 조문으로 정리했습니다.
넘어가는 기부금은 두 갈래입니다
하나는 한도를 넘은 몫입니다. 일반기부금은 소득금액의 30%까지, 종교단체에 낸 돈이 있으면 10%에 일부를 더한 만큼까지만 공제합니다(제59조의4 제4항 제2호). 이 선을 넘은 금액이 다음 해로 갑니다. 한도 셈법과 15·30% 공제율은 기부금 세액공제 글에 따로 정리해 두었습니다.
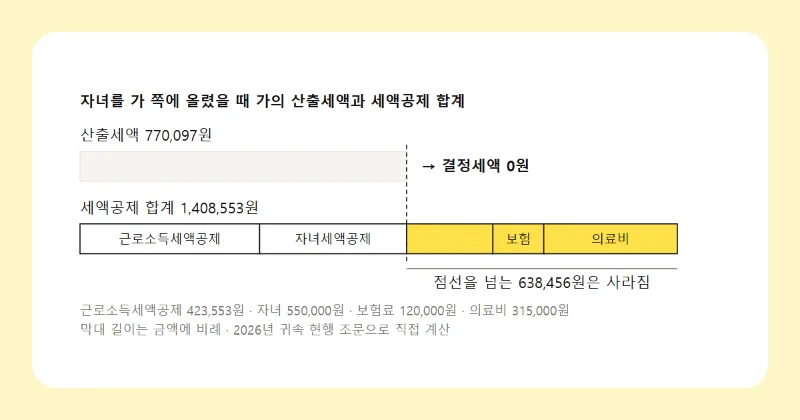
다른 하나는 세금이 모자라 잘린 몫입니다. 자녀세액공제, 연금계좌세액공제, 보험료·의료비·교육비·기부금 같은 특별세액공제, 고향사랑기부금과 정치자금 공제를 모두 더한 금액이 그해 산출세액(세율을 곱해 나온, 공제 전 세금이라는 뜻)을 넘으면 넘는 금액은 없는 것으로 봅니다. 다만 넘친 금액에 기부금 세액공제액이 들어 있으면 해당 기부금은 다음 해로 넘어갑니다(제61조 제2항 단서).
- 넘어가는 것: 특례기부금·일반기부금 가운데 세금이 모자라 공제받지 못한 몫, 일반기부금 한도를 넘은 몫
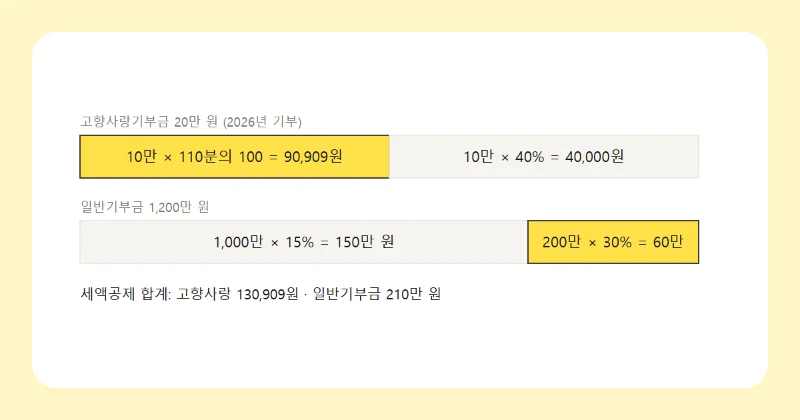
- 고향사랑기부금: 그해 산출세액이 한도이고, 한도를 넘은 몫에는 소득세법 기부금 공제를 적용하지 않는다고 적혀 있습니다(조세특례제한법 제58조 제2항·제3항). 이월 규정은 찾지 못했습니다.
- 정치자금 공제분: 제61조 제2항 단서가 말하는 "기부금 세액공제액"은 소득세법 제59조의4 제4항의 공제를 가리켜서, 정치자금까지 넘어간다는 문장은 찾지 못했습니다.
기간은 다음 해부터 10년, 종류별로 다르지 않습니다
특례기부금과 일반기부금 모두 같은 10년입니다. 조문은 "다음 과세기간의 개시일부터 10년 이내에 끝나는 각 과세기간"이라고 적습니다. 2026년분은 2027년 1월 1일부터 세어 2036년 12월 31일에 끝나는 과세기간까지 쓸 수 있고, 2037년 귀속은 들어가지 않습니다(직접 계산).
넘어간 해에도 공제율은 그대로입니다. 제59조의4 제4항의 율, 곧 15%(1천만 원 넘는 부분은 30%)를 다시 적용합니다. 사업소득이 있어 기부금을 필요경비(사업 비용)로 넣은 사람도 한도를 넘은 몫을 10년 동안 넘겨 비용으로 넣는 규정이 따로 있습니다(제34조 제5항).
넘어온 기부금부터, 먼저 생긴 것부터 씁니다
소득세법 시행령은 기부금 세액공제를 할 때 사업자 기부금 규정(제79조 제4항)을 가져다 쓰도록(준용) 적어 두었습니다(시행령 제118조의7 제1항). 그 규정이 정한 순서는 이렇습니다.
- 특례기부금과 일반기부금을 나눠서 셉니다.
- 한도 안에서 이전 해에 넘어온 기부금을 먼저 공제하고, 그해 낸 기부금은 그다음입니다.
- 넘어온 기부금이 여러 해 치라면 먼저 생긴 것부터 차례로 씁니다.
숫자로 따라가 보겠습니다. 소득금액(연봉에서 근로소득공제 등을 뺀 금액)이 3,000만 원이고 2026년에 종교단체에만 500만 원을 냈다고 놓겠습니다.
- 2026년 한도: 3,000만 × 10% = 300만 원. 종교단체 밖에 낸 돈이 없어 더할 금액은 0원입니다.
- 2026년 공제: 300만 × 15% = 45만 원. 넘는 200만 원은 2027년 귀속 이후로 넘어갑니다.
- 2027년에도 소득금액 3,000만 원, 종교단체 300만 원이라면 한도 300만 원 안에서 넘어온 200만 원을 먼저, 2027년 기부 100만 원을 그다음에 공제합니다.
- 2027년 기부 가운데 남은 200만 원은 2028년 귀속부터 다시 10년입니다.
산출세액이 45만 원보다 넉넉하다고 놓고 셈한 값입니다(모두 직접 계산).
세금이 모자라 잘린 경우, 그리고 놓쳤을 때
세금 쪽에서 잘리면 셈이 조금 다릅니다. 위 사람이 다른 세액공제가 없고 산출세액이 30만 원뿐이라면 기부금 세액공제 45만 원 가운데 15만 원이 넘칩니다. 15%로 되돌려 보면 기부금 100만 원어치입니다(직접 계산). 다만 조문은 "해당 기부금"을 넘긴다고만 적고 세액을 기부금 금액으로 되돌리는 셈법은 적어 두지 않아서, 실제 이월액은 회사 정산 결과로 보셔야 합니다.
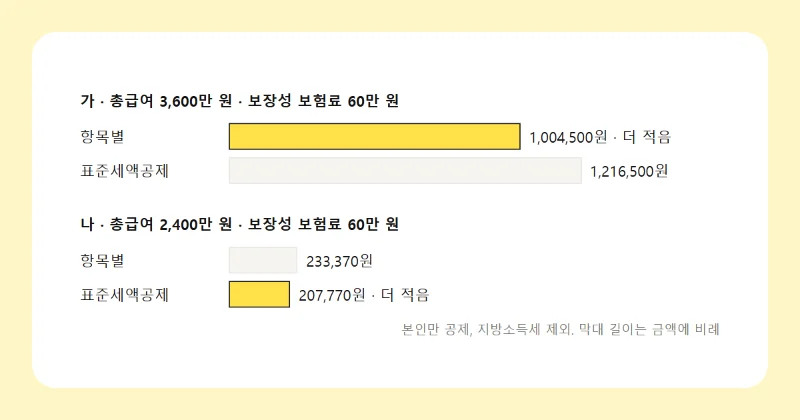
넘어온 기부금도 기부금 세액공제로 빼는 것이라, 특별세액공제를 신청하지 않고 표준세액공제 13만 원(제59조의4 제9항)을 받는 해에는 쓰이지 않는 것으로 읽힙니다. 그 해에도 10년은 흘러갑니다.
넘어온 금액을 다음 해 회사가 알아서 넣어 주는지는 원문에서 확인하지 못했습니다. 지난해 정산에서 넘어간 금액이 있었다면 그 금액을 연말정산 담당자에게 먼저 알리는 쪽이 빠릅니다. 이미 빠뜨리고 지나갔다면 경정청구 5년 기한 글의 방법으로 바로잡을 수 있습니다. 올해 낼 세금의 크기는 연말정산 계산기로 먼저 가늠해 볼 수 있고, 내 이월액은 회사 담당자나 국세청(국번 없이 126)에서 확인하시기 바랍니다.
직접 계산해 보기: 연말정산 환급 계산기 · 퍼센트 계산기
근거 소득세법 제34조 제5항, 제59조의4 제4항·제6항·제9항, 제61조 제2항(법률 제21221호, 2026. 7. 1. 시행 현행본) · 소득세법 시행령 제79조 제4항, 제118조의7 제1항(대통령령 제36737호, 2026. 10. 1. 시행 현행본) · 조세특례제한법 제58조 제2항·제3항, 제76조 제1항(법률 제21467호, 2026. 9. 18. 시행 현행본) (국가법령정보센터 현행 원문, 2026. 10. 30. 확인) · 이월 연도와 예시 금액은 조문의 계산식으로 직접 계산
원문 확인 2026년 10월 30일
고친 이력 2026년 11월 3일 처음 씀, 그 뒤 고친 곳 없음