급여
국민연금·건강보험료 소득공제, 떼인 만큼 전액 빠지면 세금은 얼마 줄까
월급에서 떼인 국민연금·건강보험(장기요양 포함)·고용보험료는 연말정산 때 낸 금액 그대로, 한도 없이 소득에서 빠집니다(소득세법 제51조의3, 제52조 제1항). 월급 400만 원을 1년 받았다면 466만 4,280원이 빠지고 소득세는 699,642원 줄어듭니다. 2026년 10월 21일 국가법령정보센터 현행 조문으로 정리했습니다.
세금을 매길 소득에서 금액을 빼는 소득공제라서, 줄어드는 세금은 빠진 금액에 내 세율을 곱한 만큼입니다.
세 가지 보험료는 낸 만큼 전부 빠집니다
| 공제 | 들어가는 보험료 | 받는 사람 |
|---|---|---|
| 연금보험료공제(제51조의3) | 국민연금 등 공적연금에 본인이 낸 보험료 | 종합소득이 있는 사람 |
| 특별소득공제 중 보험료(제52조 제1항) | 건강보험·장기요양보험·고용보험 중 근로자 몫 | 근로소득이 있는 사람(일용근로자 제외) |
두 조문 모두 한도가 없습니다. 다만 공제를 모두 더한 금액이 소득금액보다 크면 넘는 몫은 없는 것으로 봅니다(제51조의3 제3항, 제52조 제8항).
건강·고용보험료는 공제 서류를 따로 내지 않습니다. 급여를 준 회사가 알아서 공제합니다(시행령 제113조 제1항 단서, 제3항).
원천징수영수증에서 보는 자리
근로소득 원천징수영수증(소득세법 시행규칙 별지 제24호서식(1))은 연말정산 결과를 회사가 적어 주는 서류입니다. 'Ⅳ 정산명세'에서 두 곳을 봅니다.
- 종합소득공제 › 연금보험료공제 › 국민연금보험료
- 특별소득공제 › 보험료 › 건강보험료(노인장기요양보험료 포함), 고용보험료
한도가 없어 보통 대상금액과 공제금액이 같습니다. 국세청 신고안내 책자는 건강보험료를 급여에서 낸 날이 속한 해에 공제한다고 적어, 4월 정산으로 더 떼인 건강보험료도 그해 금액에 들어갑니다.
월 400만 원이면 소득세가 699,642원 줄어듭니다
두 사람으로 셈했습니다. 비과세 수당 없이 1년 내내 같은 월급, 본인만 기본공제로 놓았습니다. 보험료는 2026년 근로자 몫 요율(국민연금 4.75%, 건강보험 3.595%, 장기요양은 건강보험료 × 0.9448/7.19, 고용보험 0.9%)로 10원 미만을 버려 셈했습니다.
- 총급여에서 근로소득공제를 뺍니다. 남는 돈이 근로소득금액입니다(제47조).
- 기본공제 150만 원과 국민연금, 건강·장기요양·고용보험료를 뺍니다. 남는 돈이 세금을 매기는 기준 금액(과세표준)입니다.
- 과세표준에 세율을 곱해 세금(산출세액)을 냅니다(제55조).
| 항목 | 가 | 나 |
|---|---|---|
| 월급 / 총급여 | 400만 원 / 4,800만 원 | 700만 원 / 8,400만 원 |
| 근로소득공제 | 1,215만 원 | 1,395만 원 |
| 국민연금(1년) | 228만 원 | 369만 3,540원 |
| 건강·장기요양·고용(1년) | 238만 4,280원 | 417만 2,520원 |
| 과세표준 | 2,968만 5,720원 | 6,068만 3,940원 |
| 세율 구간 | 15% | 24% |
| 보험료 공제로 줄어든 소득세 | 699,642원 | 1,887,854원 |
빠진 금액이 한 세율 구간 안에 머물면 줄어드는 세금은 공제액에 그 구간 세율을 곱한 값과 같습니다. 가는 466만 4,280원 × 15%, 나는 786만 6,060원 × 24%입니다(원 미만 버림). 근로소득세액공제는 가 66만 원, 나 50만 원 한도에 걸려 공제 전후가 같았습니다(제59조 제2항).
나의 국민연금이 월급의 4.75%보다 적은 것은 기준소득월액 상한(2026년 6월까지 637만 원, 7월부터 659만 원) 때문입니다.
표준세액공제를 고르면 건강·고용보험료 몫은 빠집니다
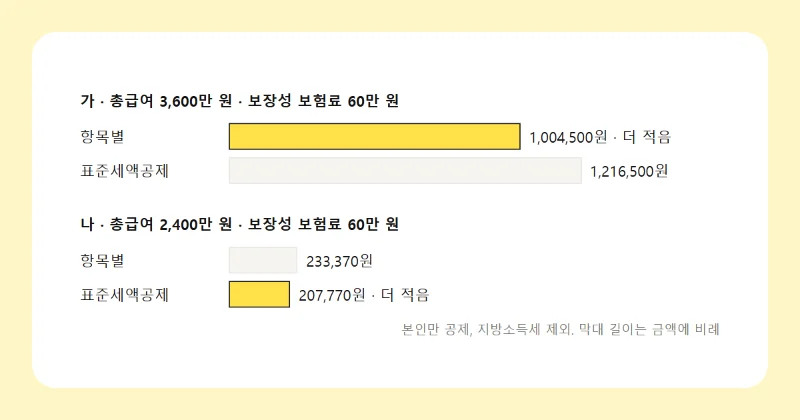
보험료·의료비·교육비 공제 등을 신청하지 않고 13만 원 표준세액공제를 받으면 건강·장기요양·고용보험료 소득공제도 같이 내려놓습니다(제59조의4 제9항 제1호). 국민연금 공제는 이 조건에 없어 그대로 남습니다.
가라면 13만 원을 받는 대신 699,642원 가운데 건강·장기요양·고용보험료 몫인 357,642원을 놓는 셈입니다. 어느 쪽이 나은지 견주는 법은 표준세액공제 13만 원 글에 있습니다.
지역가입자로 낸 보험료, 추납, 회사 부담분
- 회사 부담분: 공제되지 않습니다. 조문은 '근로자가 부담하는' 보험료만 공제하고, 회사가 내는 건강·고용·장기요양보험료는 비과세라 총급여에도 들어가지 않습니다(제12조 제3호 너목). 국민연금 사용자 부담금도 국세청 책자가 공제 대상에서 뺍니다. 회사가 근로자 몫까지 대신 내 주면 그 금액을 급여에 더한 뒤 공제합니다.
- 지역가입자 국민연금: 책자에 실린 해석(서이46013-10340, 2003. 2. 17.)은 근로자가 지역가입자로 그해 낸 국민연금보험료 전액을 공제할 수 있다고 봅니다.
- 지역가입자 건강보험료: 책자는 일한 기간에 낸 것은 지역가입자분도 공제하고, 일하지 않은 기간분은 뺀다고 적습니다. 사업소득이 있는 지역가입자라면 건강·장기요양보험료가 사업소득 필요경비로 들어갑니다(시행령 제55조 제1항 제11호의3).
- 추납: 못 낸 기간의 국민연금을 나중에 내는 추후 납부(국민연금법 제92조)는 실제로 낸 해의 소득에서 공제한다는 해석이 책자에 있습니다(서면인터넷방문상담1팀-1418, 2007. 10. 15.). 나눠 내면 해마다 낸 만큼 빠집니다. 추납 셈법은 국민연금 추납 글에 있습니다.
- 배우자·부양가족 명의로 낸 연금보험료는 본인 공제 대상이 아닙니다(국세청 책자).
인용한 책자는 2025년 귀속판이고 2026년 귀속판은 아직 확인하지 못했습니다. 지역가입자 기간이 섞여 있다면 회사 연말정산 담당자나 국세청(국번 없이 126)에 확인하시기 바랍니다. 보험료 공제를 넣은 환급 예상액은 연말정산 환급 계산기로 셈할 수 있습니다.
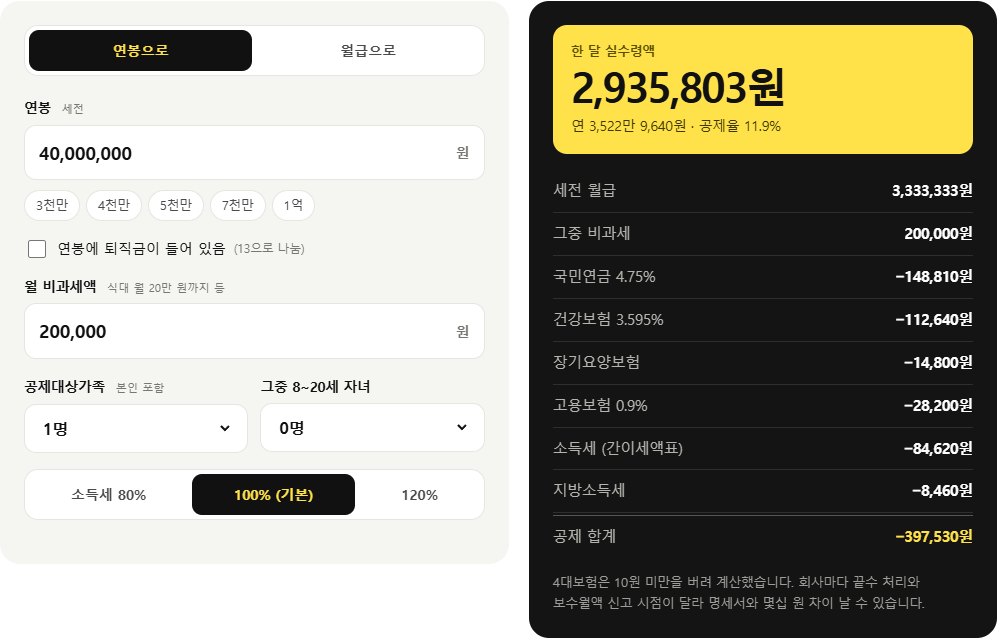
직접 계산해 보기: 연봉 실수령액 계산기 · 연말정산 환급 계산기
근거: 소득세법 제12조 제3호 너목, 제47조, 제50조, 제51조의3, 제52조, 제55조, 제59조, 제59조의4(법률 제21221호, 2026. 7. 1. 시행본) · 소득세법 시행령 제55조, 제113조, 제216조의3(대통령령 제36737호, 2026. 10. 1. 시행본) · 국민연금법 제3조, 제90조, 제92조(법률 제22096호, 2026. 10. 20. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 21. 확인) · 2026년 보험료율: 국민연금법 부칙(법률 제20903호) 제4조, 국민건강보험법 시행령 제44조, 노인장기요양보험법 제9조·시행령 제4조, 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조, 국민연금공단 기준소득월액 상·하한 공지(2026. 2. 13.) · 국세청 「원천징수의무자를 위한 2025년 연말정산 신고안내」(2025년 귀속) · 예시 금액은 직접 계산