급여
암 환자 연말정산 장애인공제 — 중증환자 기준과 장애인증명서
장애인 등록을 하지 않았어도 암 같은 중증질환으로 계속 치료를 받는 사람은 연말정산에서 장애인으로 공제받을 수 있습니다. 조건은 의료기관이 "중단 없이 주기적인 치료가 필요하고 취업·취학 같은 일상생활에 지장이 있다"고 인정해 장애인증명서를 써 주는 것입니다(소득세법 시행령 제107조 제1항 제3호). 진단만으로 자동으로 되지는 않습니다.
인정되면 기본공제 대상자 1명당 연 200만 원의 장애인 추가공제가 붙습니다(소득세법 제51조). 아래는 2026년 10월 27일 국가법령정보센터 현행 원문으로 정리했고, 2026년에 번 소득(2027년 초 연말정산) 기준입니다.
중증환자 기준은 2025년에 문구가 바뀌었습니다
예전 시행령은 장애인의 하나로 "항시 치료를 요하는 중증환자"라고만 적었습니다. 2025년 2월 28일 개정으로 이 자리가 지금 문구로 바뀌었습니다. 요건을 나누면 셋입니다.
- 국민건강보험법 시행령 별표 2가 말하는 희귀난치성질환등, 또는 이와 비슷한 질병·부상이 있을 것
- 그 때문에 중단 없이 주기적인 치료가 필요할 것
- 의료기관의 장이 취업·취학 등 일상생활에 지장이 있다고 인정할 것
희귀난치성질환등은 보건복지부 고시가 정합니다. 고시 제9조는 산정특례(건강보험 본인부담을 낮춰 주는 제도)에 등록된 암환자·중증화상환자, 희귀질환자·중증난치질환자 등으로 적고, 적용 기간이 지나지 않은 사람만 넣습니다. 암 산정특례는 등록일부터 5년입니다(고시 별표 3).
산정특례가 끝난 뒤에도 "이와 비슷한 질병"으로 인정되는지는 조문이 정해 두지 않았습니다. 결국 판단은 증명서를 쓰는 의료기관 몫이라, 담당 의사에게 이 세 요건을 그대로 보여 주고 묻는 편이 빠릅니다.
장애인증명서는 소득세법 시행규칙 별지 제38호서식
등록 장애인은 장애인등록증 사본 등으로 갈음하지만, 중증환자는 시행규칙이 정한 "장애인증명서"를 회사에 내야 합니다(시행령 제107조 제2항). 서식 이름은 별지 제38호서식이고, 의료기관이 진료자와 발행자 서명을 해서 발급합니다.
- 장애내용 칸: 위 중증환자는 숫자 3을 적습니다.
- 장애예상기간 칸: 영구와 비영구 중 고릅니다. 비영구인데 끝을 예측하기 어려우면 공제받을 해의 마지막 날을 끝으로 적습니다.
- 1년 이상 이어질 것으로 보고 기간을 적은 증명서를 한 번 냈다면 그 기간에는 다시 내지 않아도 됩니다. 회사를 옮기면 새 회사에 다시 냅니다(같은 조 제3항).
회사가 내주는 원천징수영수증 서식(별지 제24호서식(1)) 작성방법에는 아직 예전 표현이 남아 있습니다. 장애인 코드 3을 "그 밖에 항시 치료를 필요로 하는 중증환자"로 적어 두었는데, 증명서의 장애내용 3과 같은 자리입니다.
장애인인지는 그해 12월 31일 현재로 따집니다. 해 중간에 나았다면 나은 날 전날 상태로 봅니다(소득세법 제53조 제4항). 그래서 증명서에도 "과세기간 중 장애인이었으나 치유되었음"을 증명하는 문구가 함께 있습니다.
공제가 붙는 자리와 줄어드는 세금
장애인으로 인정되면 부양가족 기본공제의 나이 제한이 풀립니다. 40대 형제자매나 30대 자녀도 올릴 수 있다는 뜻입니다. 다만 연간 소득금액 100만 원 이하(근로소득만 있으면 총급여 500만 원 이하)와 생계를 같이 하는 요건은 그대로입니다(소득세법 제50조 제1항 제3호).
총급여 5,000만 원인 직장인이 소득 없는 배우자를 이미 기본공제로 올렸고, 그 배우자가 중증환자 증명서를 받았다고 해 보겠습니다. 다른 공제는 없다고 보고 이 사이트 계산기 방식으로 셈했습니다.
- 더 붙는 공제: 장애인 추가공제 200만 원
- 과세표준이 15% 구간 안에 있어 줄어드는 소득세: 200만 원 × 15% = 30만 원
- 지방소득세도 그 10%인 3만 원이 줄어 합계 33만 원
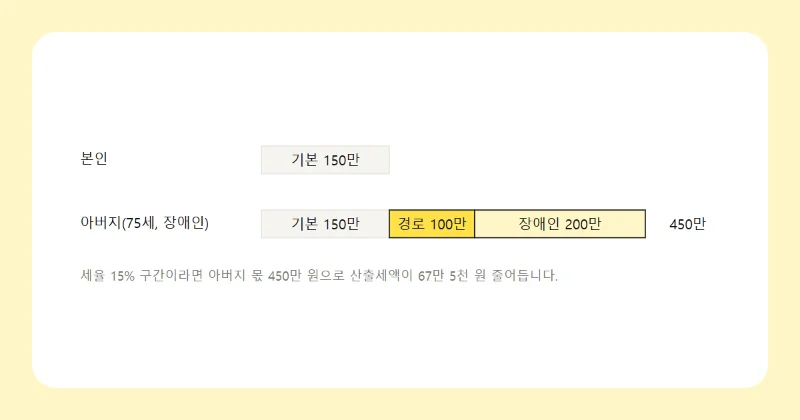
70세 이상이면 경로우대 100만 원이 함께 붙을 수 있습니다. 추가공제 네 가지를 함께 보는 법은 추가공제 네 가지 글에 있습니다.
의료비와 장애인전용 보험료
장애인을 위해 쓴 의료비는 다른 가족 의료비에 붙는 연 700만 원 한도 단서가 없는 쪽에 들어갑니다(소득세법 제59조의4 제2항 제2호). 산정특례에 등록된 중증질환자도 같은 쪽입니다(시행령 제118조의5 제4항, 시행규칙 제61조의4). 원천징수영수증 서식에도 의료비 칸이 "6세 이하·65세 이상·장애인·건강보험산정특례자"로 따로 있습니다. 3% 문턱과 공제율 셈은 의료비 세액공제 글에 정리했습니다.
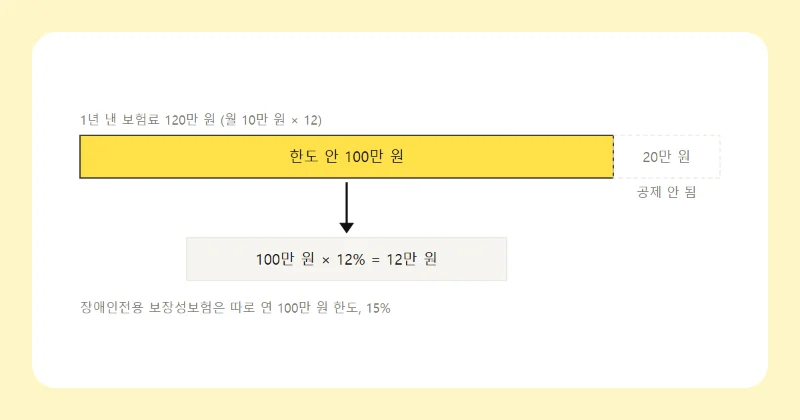
보험료는 갈래가 하나 더 생깁니다. 장애인을 피보험자나 수익자로 하고 계약서나 납입영수증에 장애인전용으로 표시된 보장성보험은 15%를 공제하고, 일반 보장성보험과 따로 연 100만 원 한도를 씁니다(제59조의4 제1항, 시행령 제118조의4 제1항). 일반 보험료와의 관계는 보험료 세액공제 글에 있습니다.
지난해 증명서를 내지 못해 이 공제를 빠뜨렸다면 경정청구로 바로잡을 수 있는지 볼 수 있습니다. 증명서 발급 여부는 진료받는 의료기관에, 공제 적용은 회사 연말정산 담당자나 국세청(국번 없이 126)에 확인하시기 바랍니다.
직접 계산해 보기: 연말정산 환급 계산기
근거 소득세법 제50조, 제51조, 제53조, 제59조의4(법률 제21221호, 2026. 7. 1. 시행본) · 소득세법 시행령 제107조, 제118조의4, 제118조의5(대통령령 제36737호, 2026. 10. 1. 시행본, 제107조 제1항 제3호는 대통령령 제35349호로 2025. 2. 28. 개정) · 소득세법 시행규칙 제61조의4, 별지 제24호서식(1), 별지 제38호서식(2026. 7. 1. 시행본) · 국민건강보험법 시행령 별표 2(2026. 10. 1. 시행본) · 보건복지부 고시 제2026-162호 「본인일부부담금 산정특례에 관한 기준」 제9조, 별표 3(2026. 7. 31. 시행) (국가법령정보센터 원문, 2026. 10. 27. 확인) · 예시 금액은 직접 계산
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 29일 처음 씀, 그 뒤 고친 곳 없음