돈
72의 법칙 — 돈이 두 배 되는 기간 어림과 실제 복리·세후 차이
연 4%로 이자가 붙고 그 이자에도 다시 이자가 붙는다면(복리), 돈이 두 배가 되는 데 약 18년이 걸립니다. 72를 4로 나눈 값입니다. 실제 복리로 셈하면 17.67년이라, 어림과 실제의 차이는 0.33년, 넉 달 정도입니다.
이렇게 72를 연 금리(%)로 나눠 두 배 되는 햇수를 어림하는 방법을 72의 법칙이라고 합니다. 아래 숫자는 모두 1년에 한 번 이자를 원금에 더하는 복리로 직접 셈했습니다. 어떤 상품이 몇 % 이자를 주는지는 다루지 않습니다.
72 ÷ 연 금리 = 두 배 되는 햇수
1,000만 원을 연 4% 복리로 맡겼다고 해 보겠습니다.
- 72의 법칙으로 어림: 72 ÷ 4 = 18년
- 17년 뒤 실제 금액: 1,000만 원 × 1.04를 17번 곱한 값 = 약 1,947만 9천 원
- 18년 뒤 실제 금액: 약 2,025만 8천 원
17년째에는 아직 2,000만 원에 못 미치고, 18년째에 넘습니다. 두 배에 닿는 정확한 시점은 17.67년입니다. 계산기 없이 머릿속으로 셈할 수 있다는 것이 이 법칙을 쓰는 이유이고, 72가 2, 3, 4, 6, 8, 9, 12로 나누어떨어져 셈이 쉬운 것도 한몫합니다.
거꾸로도 씁니다. 10년 안에 두 배를 만들려면 연 몇 %가 필요한지 물으면 72 ÷ 10 = 7.2%로 어림하고, 실제로는 7.18%입니다. 20년이면 72 ÷ 20 = 3.6%, 실제 3.53%입니다. 두 배가 한 번 더 되면 네 배이므로, 연 4%에서 네 배가 되는 기간은 18년의 두 배인 36년으로 어림합니다(실제 35.35년).
정확한 기간은 log 2 ÷ log(1 + 연 금리)로 구합니다. 연 4%라면 0.6931 ÷ 0.0392 = 17.67년입니다. 휴대폰 공학용 계산기의 ln 버튼으로 셈할 수 있습니다.
금리별로 얼마나 맞을까
어림은 연 8% 근처에서 거의 꼭 맞고, 그보다 낮은 금리에서는 실제보다 조금 길게, 높은 금리에서는 조금 짧게 나옵니다.
| 연 금리 | 72의 법칙 | 실제 복리 |
|---|---|---|
| 1% | 72년 | 69.66년 |
| 2% | 36년 | 35.00년 |
| 3% | 24년 | 23.45년 |
| 4% | 18년 | 17.67년 |
| 5% | 14.4년 | 14.21년 |
| 6% | 12년 | 11.90년 |
| 8% | 9년 | 9.01년 |
| 10% | 7.2년 | 7.27년 |
| 12% | 6년 | 6.12년 |
차이는 연 1%에서 2.34년, 연 2%에서 1년으로 금리가 낮을수록 커집니다. 이자를 1년에 한 번이 아니라 매달 원금에 더하면 기간이 조금 더 짧아져서, 연 4%를 매달 복리로 셈하면 17.36년입니다.
이자소득세 15.4%를 떼면 늘어나는 기간
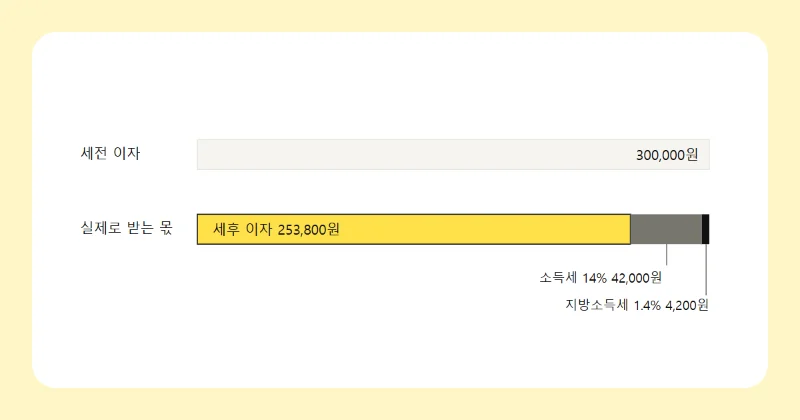
예금 이자에서는 보통 15.4%가 세금으로 빠집니다. 소득세 14%(소득세법 제129조 제1항)에 그 10%인 지방소득세 1.4%(지방세법 제103조의13)를 더한 숫자입니다. 세금이 줄어드는 통장이나 이자가 많을 때 달라지는 점은 예금 이자 세금 15.4% 글에 있습니다.
매년 받은 이자에서 15.4%를 떼고 남은 돈을 다시 맡긴다고 가정하면, 실제로 불어나는 금리는 연 금리 × 0.846입니다.
- 세후 금리: 4% × 0.846 = 3.384%
- 72의 법칙으로 어림: 72 ÷ 3.384 = 약 21.3년
- 실제 복리로 셈하면 20.83년, 세전 17.67년보다 3.16년 깁니다.
물가에도 쓰고, 단리에는 쓰지 않습니다
같은 셈을 물가에 거꾸로 쓸 수도 있습니다. 물가가 매년 3%씩 오르면 72 ÷ 3 = 24년 뒤 물건값이 두 배가 되고, 같은 돈으로 살 수 있는 양은 절반이 됩니다. 실제 복리로 셈하면 23.45년이고, 물가가 연 2%씩 오르면 35.00년입니다. 통장에 이자 없이 넣어 둔 돈이 얼마나 빨리 값어치를 잃는지 어림할 때 쓰입니다.
반대로 이자에 이자가 붙지 않는 단리에는 이 법칙이 맞지 않습니다. 단리는 원금에만 이자가 붙어서 두 배가 되는 햇수가 100 ÷ 연 금리입니다. 연 4% 단리라면 25년이고, 15.4%를 떼면 세후 금리 3.384%로 약 29.6년입니다.
적금을 단리로 셈하면 매달 넣는 돈마다 맡겨진 기간이 달라, 이자가 금리만 보고 생각한 것보다 적게 붙습니다. 적금 금리를 예금 금리와 견주는 방법은 예금과 적금, 이자가 더 많은 쪽 글에 정리해 두었습니다. 내 금액과 기간으로 세후 이자를 셈하려면 예금·적금 이자 계산기에 넣어 보면 됩니다.
직접 계산해 보기: 예금·적금 이자 계산기
근거 소득세법 제129조 제1항(법률 제21221호 현행본) · 지방세법 제103조의13(법률 제21308호 현행본) (국가법령정보센터 현행 원문, 2026. 10. 27. 확인) · 72의 법칙과 실제 복리 기간은 직접 계산(1년에 한 번 복리, 두 배 기간 = log 2 ÷ log(1 + 연 금리))
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 29일 처음 씀, 그 뒤 고친 곳 없음