급여
육아휴직한 해 연말정산, 육아휴직 급여 비과세와 카드 25%·배우자 공제
고용보험에서 받은 육아휴직 급여는 소득세를 매기지 않는 돈(비과세)이라 연말정산의 총급여에 들어가지 않습니다(소득세법 제12조 제3호 마목). 그래서 휴직한 해에는 총급여가 회사에서 실제로 받은 급여만큼으로 줄고, 총급여로 정해지는 공제 기준도 따라 움직입니다.
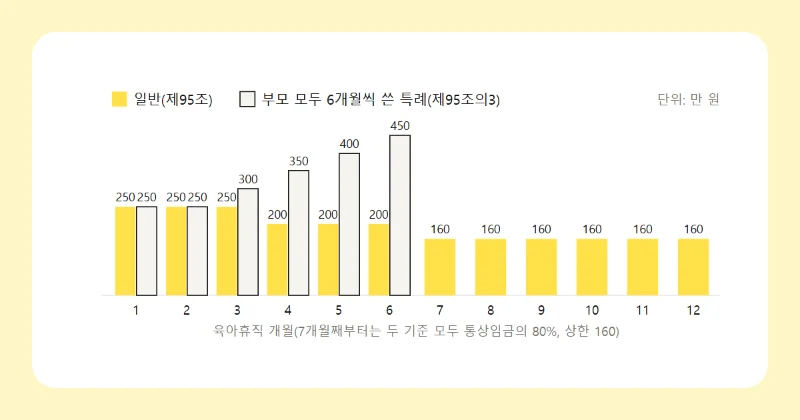
2026년에 받은 소득을 2027년 1~2월에 정산하는 기준으로, 2026년 11월 2일 국가법령정보센터 현행 조문을 보고 정리했습니다. 육아휴직 급여를 한 달에 얼마 받는지는 육아휴직 급여 2026 글에 있습니다.
육아휴직 급여는 총급여에서 빠집니다
제12조 제3호 마목이 비과세로 적은 것 가운데 육아휴직과 관련된 것은 이렇습니다.
- 고용보험법에 따라 받는 육아휴직 급여, 육아기 근로시간 단축 급여, 출산전후휴가 급여 등
- 공무원, 그리고 사립학교교직원 연금법·별정우체국법을 적용받는 사람이 관련 법령에 따라 받는 육아휴직수당
총급여는 1년 동안 받은 근로소득에서 비과세 소득을 뺀 금액이라는 뜻입니다(제20조 제2항). 위 급여는 아무리 많이 받아도 총급여 셈에 더하지 않습니다.
회사가 휴직 기간에 사규로 따로 주는 돈은 사정이 다릅니다. 마목에 적힌 것은 고용보험법 급여와 공무원 등의 육아휴직수당뿐이라, 회사 지급분은 봉급·수당과 같은 근로소득(제20조 제1항 제1호)으로 총급여에 들어갑니다. 다만 6세 이하 자녀 보육과 관련해 회사가 주는 돈은 자녀 1명당 월 20만 원 이내가 비과세여서(같은 호 머목), 요건에 맞는 몫은 빠질 수 있습니다. 회사가 육아휴직을 이유로 돈을 주면 고용보험 육아휴직 급여가 깎일 수도 있습니다(고용보험법 제73조 제3항).
총급여가 줄면 달라지는 세 가지
비과세 수당 없이 월 400만 원을 받던 사람이 2026년 7월부터 12월까지 휴직하고, 그동안 회사 급여가 없었다고 하겠습니다. 이 사람의 2026년 총급여는 1~6월분 2,400만 원입니다. 1년 내내 일했다면 4,800만 원이었을 겁니다.
| 항목 | 1년 일함 총급여 4,800만 원 | 6개월 휴직 총급여 2,400만 원 |
|---|---|---|
| 근로소득공제(제47조) | 1,215만 원 | 885만 원 |
| 카드 공제 최저사용금액(총급여 25%) | 1,200만 원 | 600만 원 |
| 근로소득세액공제 한도(제59조 제2항) | 66만 원 | 74만 원 |
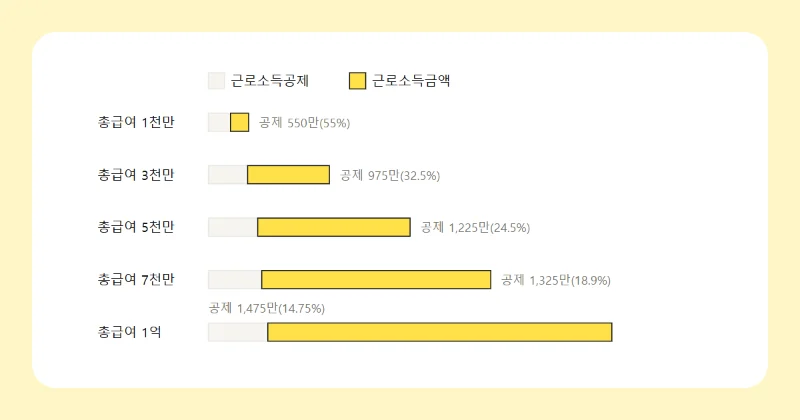
근로소득공제. 일하며 드는 비용을 법이 정한 비율로 빼 주는 몫입니다. 2,400만 원은 1,500만 원 초과 4,500만 원 이하 구간이라 750만 원에 넘는 900만 원의 15%(135만 원)를 더해 885만 원이 됩니다.
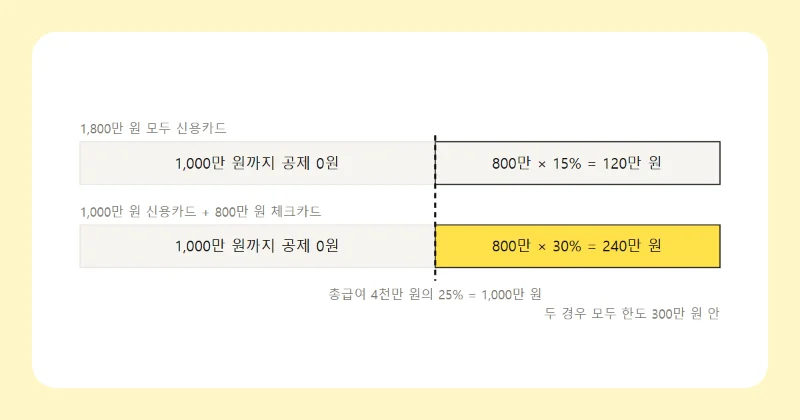
카드 공제 기준선. 카드 사용액이 총급여의 25%(최저사용금액)를 넘어야 공제가 시작됩니다(조세특례제한법 제126조의2 제1항). 한 해 1,500만 원을 모두 신용카드로 썼다면 공제액은 이렇게 갈립니다.
- 총급여 4,800만 원: (1,500만 − 1,200만) × 15% = 45만 원
- 총급여 2,400만 원: (1,500만 − 600만) × 15% = 135만 원(한도 안)
공제율과 한도는 신용카드 소득공제 25% 기준 글에 정리했습니다.
근로소득세액공제 한도. 총급여 3,300만 원 이하는 한도가 74만 원이라 숫자만 보면 늘어납니다. 그런데 세금 자체(산출세액)도 같이 줄어서, 실제 공제액이 한도까지 차지 않을 수 있습니다. 본인 기본공제 150만 원만 넣어 단순하게 셈해 보면 차이가 보입니다.
- 총급여 2,400만 원: 과세표준 1,365만 원 × 6% = 산출세액 81만 9천 원, 그 55%인 45만 450원이 공제액(한도 74만 원 미만)
- 총급여 4,800만 원: 과세표준 3,435만 원, 산출세액 389만 2,500원, 계산값 149만 2,750원이 한도에 걸려 66만 원
보험료·의료비 같은 다른 공제가 들어가면 숫자는 사람마다 달라집니다.
휴직 중인 배우자를 기본공제에 올릴 때
배우자는 나이와 상관없이 소득요건만 봅니다. 그해 소득금액 합계가 100만 원 이하이거나, 총급여 500만 원 이하의 근로소득만 있으면 기본공제 대상이고, 1명당 150만 원을 종합소득금액에서 뺍니다(제50조 제1항 제2호).
여기서도 총급여에는 비과세가 빠지므로 육아휴직 급여는 500만 원 셈에 들어가지 않습니다. 비과세 육아휴직 급여는 조문상 근로소득 가운데 비과세 항목(제12조 제3호)이라, 근로소득만 있는 경우로 읽힙니다.
- 2026년 1~2월 회사 급여 460만 원, 3월부터 휴직해 육아휴직 급여만 받음: 총급여 460만 원이라 요건 안
- 같은 경우 1~2월 회사 급여가 600만 원: 총급여가 500만 원을 넘어 요건 밖
- 휴직 중 회사가 따로 준 과세 급여가 있으면 그 돈도 500만 원 셈에 더함
배우자에게 사업소득이나 연금처럼 다른 소득이 섞여 있으면 500만 원 단서를 쓸 수 없고 소득금액 100만 원으로 따집니다. 소득 종류별 셈은 부양가족 소득요건 글에 있습니다.
연말정산 서류에서 볼 자리
원천징수영수증의 총급여 칸이 회사에서 받은 과세 급여만으로 잡혔는지 먼저 보시면 위 셈을 따라가기 쉽습니다. 휴직이 해를 넘겨 이어졌다면 해마다 그해에 받은 급여로 따로 셈합니다.
회사가 휴직 기간에 준 돈이 마목의 비과세에 해당하는지, 보육 관련 급여로 볼 수 있는지는 명목만으로 정해지지 않습니다. 이 글에서는 국세청 해석까지 확인하지 않았으니, 경계에 걸리면 회사 급여 담당자나 국세청(국번 없이 126)에 물어보시기 바랍니다.
직접 계산해 보기: 연말정산 환급 계산기
근거 소득세법 제12조 제3호 마목·머목, 제20조, 제47조, 제50조, 제55조, 제59조(법률 제21221호, 2026. 7. 1. 시행 현행본) · 조세특례제한법 제126조의2(2026. 9. 18. 시행 현행본) · 고용보험법 제73조(2026. 9. 18. 시행 현행본) (국가법령정보센터 현행 원문, 2026. 11. 2. 확인) · 예시 금액은 조문 공제표·세율표로 직접 계산
원문 확인 2026년 11월 2일
고친 이력 2026년 11월 6일 처음 씀, 그 뒤 고친 곳 없음