급여
퇴사 후 건강보험 임의계속가입 — 조건·신청 기한·36개월·50% 경감
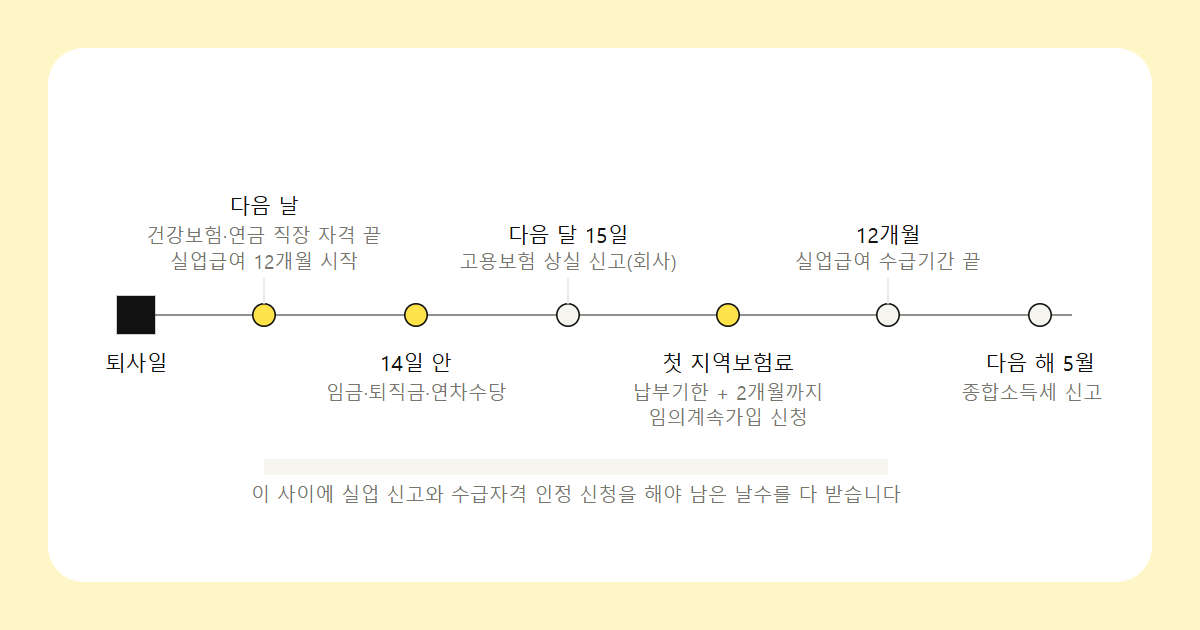
퇴사하고 한두 달이 지나면 국민건강보험공단에서 지역보험료 고지서가 옵니다. 월급에서 빠지던 건강보험료보다 큰 금액이 찍혀 있으면, 그때 고를 수 있는 길이 임의계속가입입니다. 퇴사한 뒤에도 직장가입자 자격을 이어 가는 제도로, 국민건강보험법 제110조에 '실업자에 대한 특례'라는 이름으로 들어 있습니다. 퇴사 직후 챙길 일 전체는 퇴사 후 챙길 일 글에 날짜 순서로 정리해 두었고, 여기서는 임의계속가입을 할지 말지 정하는 데 필요한 것만 봅니다.
신청할 수 있는 사람과 기한
조건은 하나입니다. 사용관계가 끝난 날 이전 18개월 동안 직장가입자 자격을 유지한 기간이 통산 1년 이상이어야 합니다(법 제110조 제1항, 시행규칙 제62조). 통산이라서 한 회사에서 1년을 채우지 않았어도, 그 18개월 안에 여러 직장에서 직장가입자였던 기간을 합쳐 1년이 넘으면 됩니다.
기한은 퇴사일이 아니라 고지서를 기준으로 셉니다. 지역가입자가 된 뒤 처음으로 지역보험료를 고지받은 날부터, 그 납부기한에서 2개월이 지나기 전까지 공단에 신청합니다. 건강보험료는 그 달 몫을 다음 달 10일까지 내는 것이 원칙이라(제78조 제1항), 첫 고지서의 납부기한이 12월 10일로 찍혀 있다면 다음 해 2월 10일 무렵까지가 신청 기간이 됩니다. 마감일은 고지서에 적힌 납부기한으로 공단에 한 번 확인해 두시는 편이 안전합니다.
신청으로 끝나지도 않습니다. 신청한 뒤 처음 내야 할 직장가입자 보험료를 그 납부기한부터 2개월이 지난 날까지 내지 않으면 자격을 유지할 수 없습니다(제110조 제2항 단서). 신청서는 시행규칙 별지 제39호서식이고, 피부양자를 함께 올릴 때는 관계를 확인할 서류가 붙을 수 있습니다(시행규칙 제63조 제1항).
얼마 동안 유지되나: 퇴사 다음 날부터 36개월
유지 기간은 사용관계가 끝난 날의 다음 날부터 세어 36개월이 되는 날을 넘지 않는 범위입니다(시행령 제77조 제1항). 신청한 날이 아니라 퇴사 다음 날부터 세기 때문에, 고지서를 기다렸다가 몇 달 뒤에 신청해도 끝나는 날은 같습니다. 그 사이 다른 회사에 들어가 직장가입자가 되면 그 전날까지만 임의계속가입자입니다.
중간에 그만둘 수도 있습니다. 임의계속탈퇴 신청서를 내면 접수된 날의 다음 날 지역가입자나 직장가입자로 자격이 바뀌고, 36개월이 끝나면 그다음 날 바뀝니다(시행규칙 제63조 제2항·제3항). 처음엔 임의계속가입으로 가다가, 나중에 지역보험료가 더 적어지는 때가 오면 빠져나오는 것도 가능하다는 뜻입니다.
보험료는 어떻게 계산되나
기준이 되는 보수월액은 보수월액보험료가 산정된 최근 12개월간의 보수월액을 평균한 금액입니다(제110조 제3항). 회사에 다닐 때는 보수월액보험료를 회사와 반씩 냈지만(제76조 제1항), 임의계속가입자는 이 보험료를 전액 본인이 부담하고 납부합니다(제110조 제5항). 대신 같은 조 제4항이 보건복지부장관 고시로 일부를 경감할 수 있게 해 두었고, 보건복지부 「보험료 경감고시」 제9조가 임의계속가입자의 보수월액보험료를 100분의 50 경감한다고 정하고 있습니다.
| 항목 | 회사 다닐 때 | 임의계속가입 |
|---|---|---|
| 기준 금액 | 그 달의 보수월액 | 최근 12개월 보수월액 평균 |
| 보험료율 | 7.19% | 7.19% |
| 내 몫 | 절반(나머지 절반은 회사) | 전액 부담, 50% 경감 |
| 보수월액 300만 원일 때 | 107,850원 | 107,850원 |
평균 보수월액이 300만 원이면 300만 원 × 7.19% = 215,700원이 보수월액보험료이고, 절반을 경감받아 107,850원을 냅니다. 재직 중 월급에서 빠지던 건강보험료(3.595%)와 같은 금액입니다. 2026년 요율 7.19%는 시행령 제44조 제1항에 있고, 월급 기준 계산은 4대보험 요율 글과 같은 방식입니다. 퇴사 직전에 연봉이 올랐다면 12개월 평균이 마지막 월급보다 낮게 잡힐 수 있습니다. 장기요양보험료는 이 예시에 넣지 않았습니다. 지금 월급 기준 건강보험료는 연봉 실수령액 계산기에서 볼 수 있습니다.
지역가입자와 견주는 법, 그 앞에 피부양자
지역보험료는 셈법이 다릅니다. 세대 단위로, 소득월액에 7.19%를 곱한 금액과 재산보험료부과점수에 점수당 211.5원을 곱한 금액을 더합니다(법 제69조 제5항, 시행령 제44조). 그래서 소득이 끊겨도 집이나 땅이 있으면 재산 몫이 남습니다. 임의계속가입의 보수월액보험료는 퇴사 전 월급 평균으로만 정해져 재산이 들어가지 않습니다. 재산이 많을수록 임의계속가입 쪽으로 기울고, 재산이 거의 없고 월급이 높았던 사람은 지역보험료가 더 적게 나올 수도 있습니다.
그래서 순서는 피부양자부터입니다. 가족 중 직장가입자의 피부양자가 될 수 있으면 보험료를 따로 내지 않으니 두 금액을 견줄 필요가 없습니다. 다만 연 소득 합계 2천만 원 기준에는 근로소득도 들어가고, 심사에는 그해가 아니라 지난 연도 소득 자료가 쓰여서, 퇴사하고 수입이 없어도 회사 다니던 해의 근로소득 때문에 요건을 넘을 수 있습니다. 소득·재산 기준은 피부양자 조건 글에 있습니다. 피부양자가 안 되면 첫 지역보험료 고지서를 받은 뒤 공단에 임의계속가입 때의 보험료를 물어 두 금액을 나란히 놓으면 됩니다. 신청 기한이 고지서 납부기한 뒤 2개월까지라 견줄 시간은 있는 편입니다.
부양가족이 있다면 하나 더 볼 것이 있습니다. 임의계속가입자는 직장가입자 자격을 유지하는 것이라 신청할 때 피부양자를 함께 올리는 서류가 시행규칙에 마련돼 있고, 지역가입자로 가면 보험료가 세대 단위로 매겨집니다. 내 자료로 계산한 실제 금액은 국민건강보험공단 고객센터(1577-1000)에서 확인해 보시기 바랍니다.
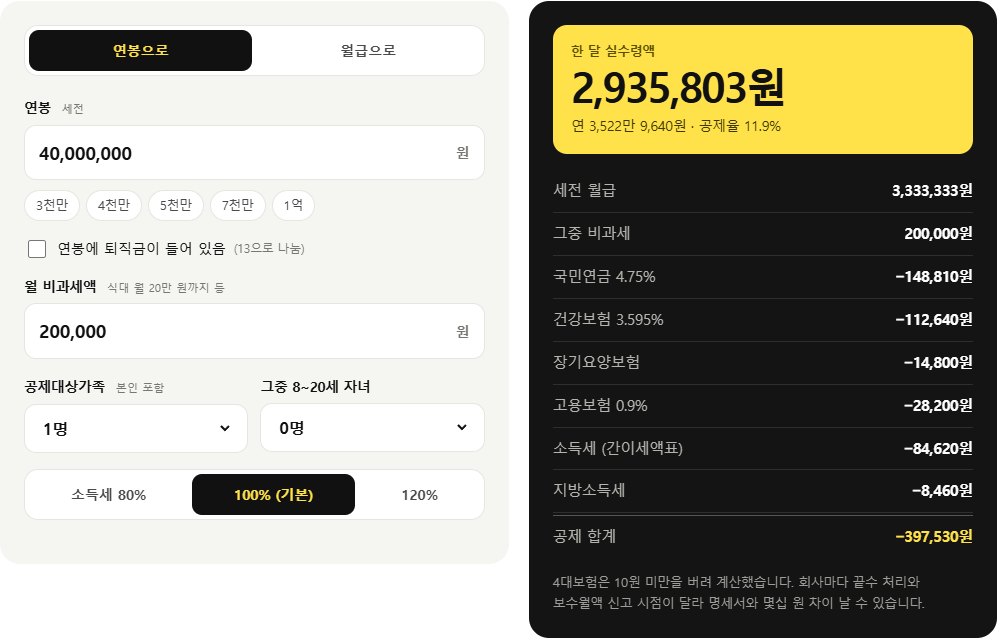
직접 계산해 보기: 연봉 실수령액 계산기
근거: 국민건강보험법 제9조·제69조·제76조·제78조·제110조 · 국민건강보험법 시행령 제44조·제77조 · 국민건강보험법 시행규칙 제62조·제63조(국가법령정보센터 현행 원문, 2026. 10. 16. 확인) · 보건복지부 「보험료 경감고시」(제2025-221호, 2026. 1. 1. 시행) 제9조 · 국민건강보험공단 고객센터 번호는 nhis.or.kr 첫 화면 안내로 확인 · 계산 예시는 직접 계산