급여
연말정산 교육비 세액공제 2026 — 공제율 15%, 대학생 900만 원 한도
연말정산 교육비 세액공제의 근거는 소득세법 제59조의4 제3항입니다. 근로소득이 있는 사람(일용근로자는 빠집니다)이 본인과 가족을 위해 낸 교육비의 100분의 15를 산출세액에서 뺍니다. 소득을 줄이는 공제가 아니라 세금에서 바로 빼는 공제라서, 세율과 상관없이 낸 금액의 15%가 기준이 됩니다. 이 글은 2026년 10월 16일 국가법령정보센터 현행 조문으로 정리했습니다. 이 조항은 2025년 12월 23일 개정되어 2026년 1월 1일부터 시행됐고, 부칙 제5조가 개정 규정을 그 뒤에 지급하는 교육비부터 적용하게 했습니다. 그래서 아래 내용은 2026년에 낸 교육비, 곧 2027년 초 연말정산을 기준으로 읽으시면 됩니다.
가족의 나이도, 소득도 보지 않습니다
조문은 공제 대상을 "기본공제대상자(나이 및 소득의 제한을 받지 아니하되…)"라고 적습니다. 개정 전 괄호에는 "나이"만 있었고, 이번 개정에서 "나이 및 소득"으로 바뀌었습니다. 개정 이유에도 직계비속 등의 소득에 관계없이 공제받을 수 있게 한다고 쓰여 있습니다. 2025년에 낸 교육비까지는 가족의 연간 소득금액이 100만 원(근로소득만 있으면 총급여 500만 원)을 넘으면 공제가 안 됐습니다. 그 선을 어떻게 세는지는 부양가족 소득요건에 따로 정리했습니다. 2026년 지급분부터는 이 선을 보지 않습니다.
그렇다고 모든 가족이 되는 것은 아닙니다. 일반 교육비는 배우자, 자녀 같은 직계비속, 형제자매, 입양자, 위탁아동을 위해 낸 것만 들어갑니다. 부모님 같은 직계존속을 위해 낸 교육비는 장애인 특수교육비가 아니면 대상이 아닙니다. 가족이 대학원에 낸 돈, 가족이 학자금 대출을 받아 낸 등록금도 빠집니다. 학교·직장·사내근로복지기금·각종 단체에서 받은 장학금처럼 비과세되는 교육비는 낸 금액에서 뺍니다(시행령 제118조의6 제2항).
대상별 한도
| 누구를 위해 | 주요 대상 | 1명당 연 한도 |
|---|---|---|
| 본인 | 학교, 대학·대학원(1학기 이상 과정), 시간제 과정, 직업능력개발훈련 수강료, 학자금 대출 원리금 상환액 | 조문에 한도 없음 |
| 취학 전 아동 | 유치원, 어린이집, 학원·체육시설 | 300만 원 |
| 초·중·고등학생 | 학교, 초등 저학년 예능학원·체육시설 | 300만 원 |
| 대학생 | 대학(전공대학·원격대학 포함) | 900만 원 |
| 장애인 | 재활교육을 위한 특수교육비 | 조문에 한도 없음 |
학원비, 교복, 체험학습, 급식비
학원비는 원래 초등학교 취학 전 아동만 들어갑니다. 학원이나 체육시설에서 월 단위로, 1주 1회 이상 하는 교습과정의 수강료입니다. 2026년부터 예외가 하나 생겼습니다. 그해 12월 31일 현재 9세 미만이거나 2학년 이하인 초등학생이 예능 교습 학원이나 체육시설에서 같은 방식으로 배운 수강료입니다. 학원은 예능분야 교습과정만 해당하므로, 그 밖의 교과 학원비는 이 예외에 들지 않습니다. 이 범위를 정한 시행령 조항은 2026년 2월 27일에 새로 생겼습니다.
수업료와 입학금 말고도 시행령 제118조의6 제1항이 교육비로 인정하는 항목이 있습니다. 모두 위 1명당 한도 안에서 셉니다.
| 항목 | 조건과 별도 한도 |
|---|---|
| 급식비 | 학교·유치원·어린이집, 취학 전 아동이 다니는 학원·체육시설 |
| 교과서대금 | 초·중등교육법에 따른 학교에서 구입한 것 |
| 교복구입비 | 중·고등학생만, 학생 1명당 연 50만 원 |
| 방과후 학교 수업료·특별활동비 | 학교 등에서 산 도서, 학교 밖에서 산 방과후 수업용 도서 포함 |
| 현장체험학습비 | 학교 교육과정으로 하는 것, 학생 1명당 연 30만 원 |
| 대학 입학 관련 | 입학전형 자료로 쓰는 시험(고등교육법 제34조 제3항)의 응시수수료, 입학전형료 |
예시: 대학생 자녀 1명
2026년에 대학생 자녀의 등록금으로 1학기 520만 원, 2학기 520만 원을 냈고, 학교에서 장학금 100만 원을 받았다고 해 보겠습니다. 낸 1,040만 원에서 장학금 100만 원을 빼면 940만 원인데, 대학생 한도가 900만 원이라 900만 원까지만 셉니다. 900만 원 × 15% = 135만 원이 세액공제액입니다. 장학금이 200만 원이었다면 840만 원이 한도 안이라 126만 원이 됩니다. 비율 계산은 퍼센트 계산기로 해 보실 수 있습니다.
이 자녀가 아르바이트로 총급여 600만 원을 벌었더라도, 2026년에 낸 등록금이면 소득 때문에 빠지지는 않습니다. 다만 세액공제는 낼 세금이 있어야 줄어듭니다. 보험료·교육비 등 특별세액공제를 합친 금액이 근로소득에 대한 산출세액을 넘으면 넘는 몫은 없는 것으로 봅니다(제61조 제1항). 내 연봉에서 한 해 소득세가 대략 얼마인지는 연봉 실수령액 계산기로 가늠할 수 있습니다. 실제 공제 가능 여부와 금액은 회사 연말정산 담당자나 국세청(국번 없이 126)에서 확인하시는 편이 정확합니다.
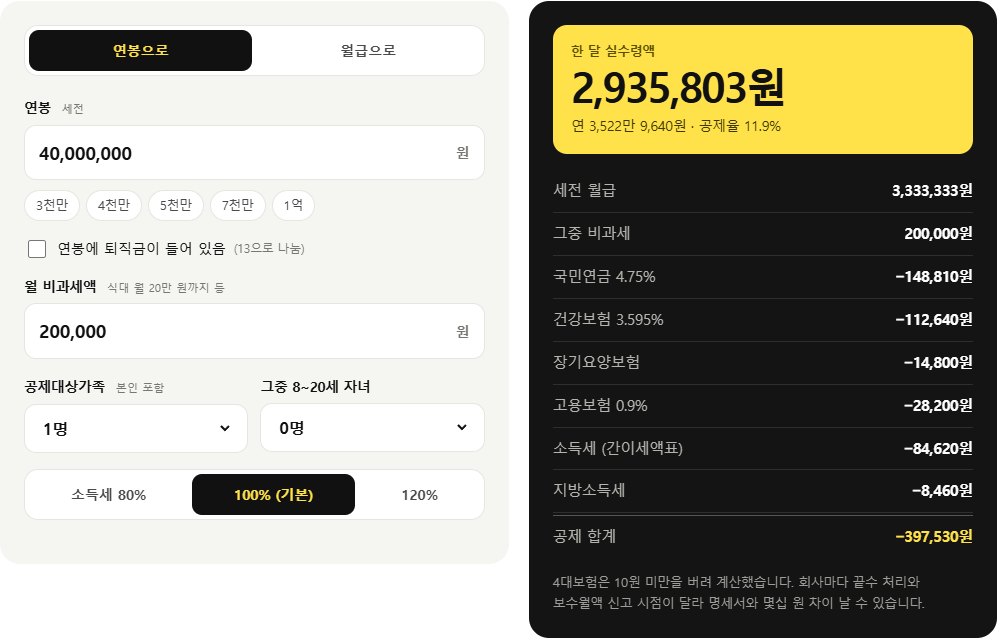
직접 계산해 보기: 연봉 실수령액 계산기 · 퍼센트 계산기
근거: 소득세법 제59조의4 제3항, 제61조 제1항(국가법령정보센터 현행 원문, 법률 제21221호, 2026. 1. 1. 시행, 2026. 10. 16. 확인) · 같은 법 부칙(법률 제21221호, 2025. 12. 23.) 제1조, 제5조 및 제·개정 이유 · 소득세법 시행령 제118조의6(대통령령 제36737호, 2026. 10. 1. 시행 현행본) · 예시 금액은 한도 적용 뒤 × 15%로 직접 계산